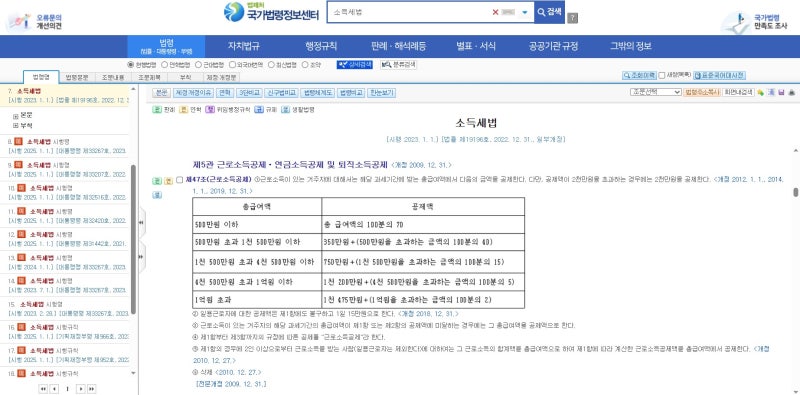
일용근로자는 단기 아르바이트나 하루 단위로 급여를 받는 근로 형태로, 일반 근로자와 달리 소득세가 일일 단위로 과세됩니다. 이들의 세금은 급여 지급 시 원천징수로 납세가 종결되므로, 별도의 연말정산이나 종합소득세 신고를 하지 않아도 되는 것이 특징입니다. 특히 하루 급여가 187,000원 이하인 경우에는 세금이 부과되지 않는 비과세 기준이 적용되어 많은 일용근로자들이 궁금해합니다.
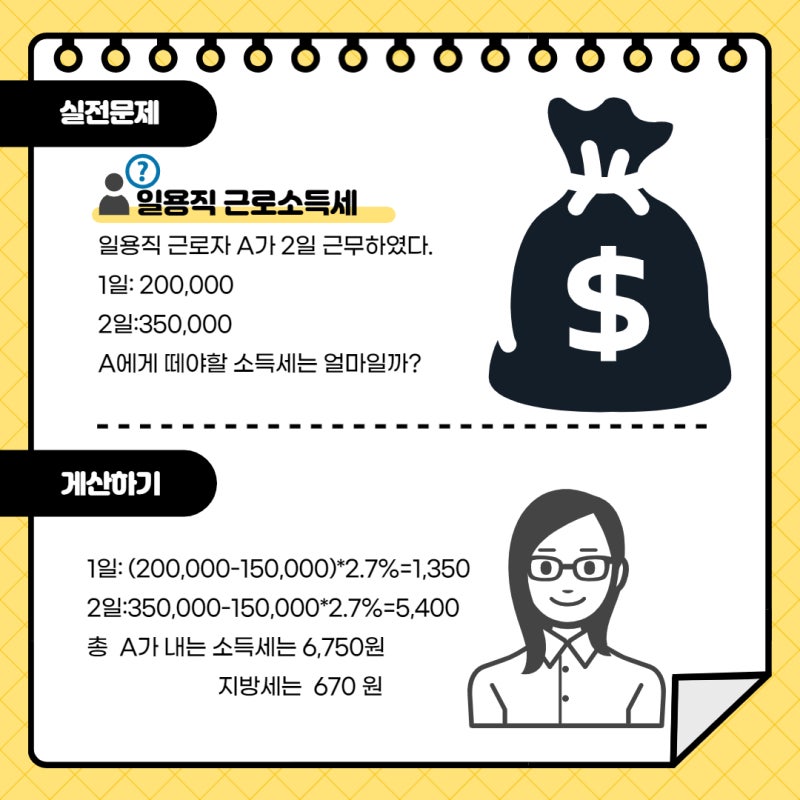
일용근로자의 소득세는 하루 급여 중 150,000원을 초과하는 금액에 대해 과세되며, 일반적으로 2.7%의 세율이 적용됩니다. 여기에 산출된 소득세의 10%가 지방소득세로 추가됩니다. 과거에는 '갑종근로소득세'를 줄여 '갑근세'라 불렸으나, 현재는 법적으로 '근로소득세'가 정식 명칭입니다. 하지만 현장에서는 여전히 갑근세라는 용어가 널리 사용되고 있습니다.
일용근로자 갑근세 계산 시에는 (일급 – 150,000원) × 2.7% 공식을 활용하면 편리합니다. 이때 원천징수세액이 1,000원 미만일 경우 세금을 징수하지 않는 소액부징수 규정으로 인해 하루 급여 187,000원까지는 세금이 면제됩니다. 세금은 원천징수로 납세 의무가 완료되지만, 고용보험 및 산재보험 가입 여부는 일정 기간 근무 시 별도로 확인해야 합니다.