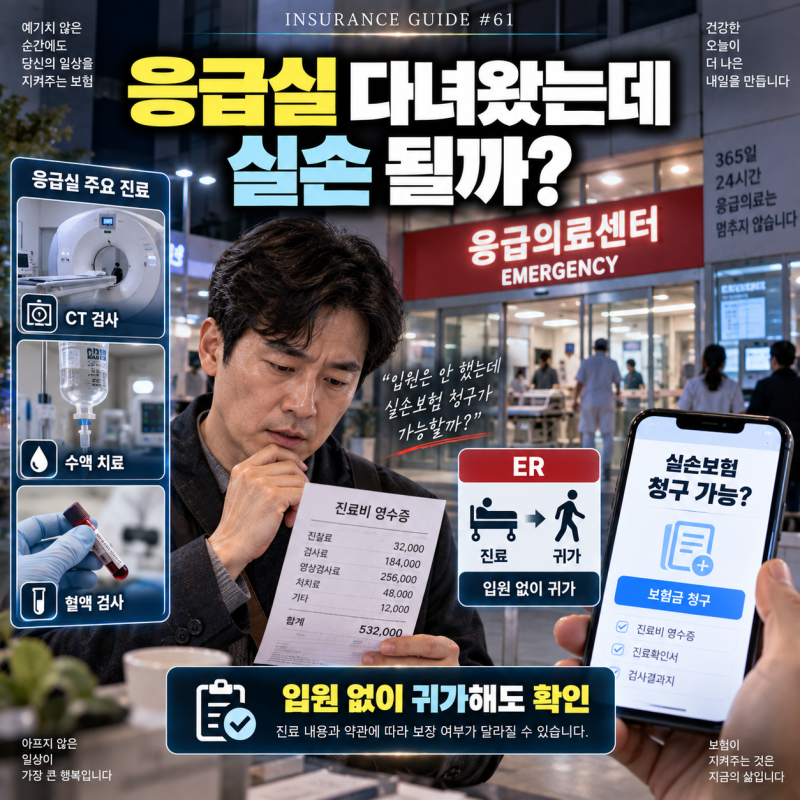
응급실 진료비는 실손보험으로 청구 가능하지만, 가입 시기, 약관, 급여·비급여 항목, 자기부담금에 따라 보장 범위와 금액이 달라집니다.
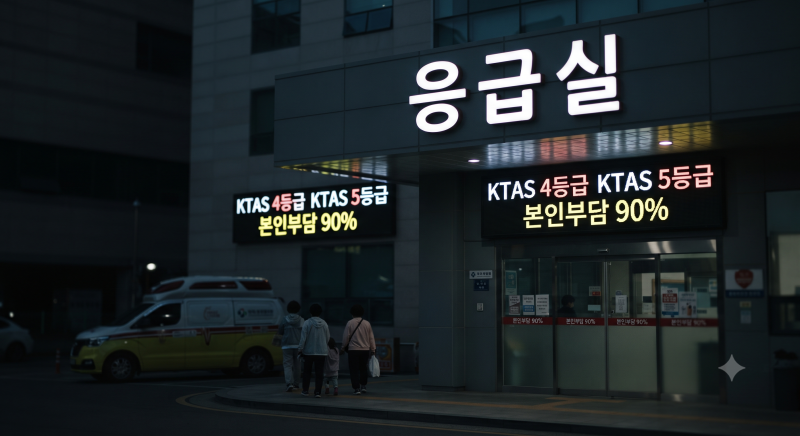
특히 비응급 환자로 분류되거나 응급의료관리료 항목은 보험금 지급 대상에서 제외될 수 있으며, 2024년 9월부터 건강보험 본인부담률이 변경되었습니다.
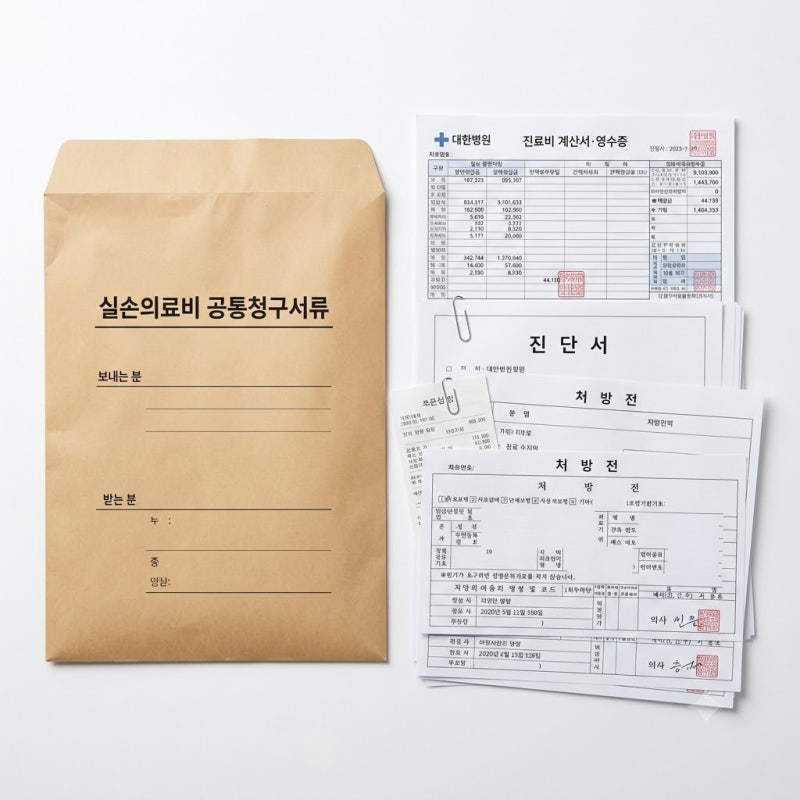
보험금 청구를 위해서는 진료비 계산서·영수증, 진료비 세부내역서, 처방전, 약제비 영수증, 필요한 경우 진단서 등을 미리 챙겨야 합니다. 갑작스러운 응급실 방문 후 높은 진료비에 당황하는 경우가 많습니다.
실손보험이 있어도 모든 비용이 보장되는 것은 아니며, 가입 시기, 약관, 진료 내용에 따라 보장 여부가 크게 달라집니다. 특히 비응급 환자로 분류되거나 특정 항목은 보험금 지급 대상에서 제외될 수 있어, 청구 전 정확한 정보를 아는 것이 중요합니다.
응급실 실손보험 보장은 가입 시기별 세대 차이, 방문 병원 종류, 환자의 응급 상태에 따라 크게 달라집니다. 비응급 환자는 응급의료관리료 등 일부 항목에서 보상이 제외될 수 있습니다.
2024년 9월부터 경증·비응급 환자의 상급종합병원 응급실 이용 시 건강보험 본인부담률이 90%로 상향 조정된 점도 유의해야 합니다. 진료비 세부내역서 확인도 필수입니다.
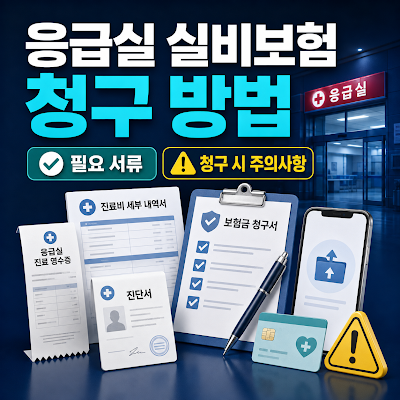
응급실 보험금 청구를 위해서는 진료비 계산서·영수증, 진료비 세부내역서, 처방전 및 약제비 영수증 등 필수 서류를 미리 챙겨야 합니다. 본인의 실손보험 가입 시기와 약관을 확인하고, 응급 상태 여부를 정확히 인지하는 것이 중요합니다.
사전 준비와 정보 확인으로 불필요한 보험금 청구 거절을 방지하고 합리적인 보장을 받으시길 바랍니다.
특히 비응급 환자로 분류되거나 응급의료관리료 항목은 보험금 지급 대상에서 제외될 수 있으며, 2024년 9월부터 건강보험 본인부담률이 변경되었습니다.
보험금 청구를 위해서는 진료비 계산서·영수증, 진료비 세부내역서, 처방전, 약제비 영수증, 필요한 경우 진단서 등을 미리 챙겨야 합니다. 갑작스러운 응급실 방문 후 높은 진료비에 당황하는 경우가 많습니다.
실손보험이 있어도 모든 비용이 보장되는 것은 아니며, 가입 시기, 약관, 진료 내용에 따라 보장 여부가 크게 달라집니다. 특히 비응급 환자로 분류되거나 특정 항목은 보험금 지급 대상에서 제외될 수 있어, 청구 전 정확한 정보를 아는 것이 중요합니다.
응급실 실손보험 보장은 가입 시기별 세대 차이, 방문 병원 종류, 환자의 응급 상태에 따라 크게 달라집니다. 비응급 환자는 응급의료관리료 등 일부 항목에서 보상이 제외될 수 있습니다.
2024년 9월부터 경증·비응급 환자의 상급종합병원 응급실 이용 시 건강보험 본인부담률이 90%로 상향 조정된 점도 유의해야 합니다. 진료비 세부내역서 확인도 필수입니다.
응급실 보험금 청구를 위해서는 진료비 계산서·영수증, 진료비 세부내역서, 처방전 및 약제비 영수증 등 필수 서류를 미리 챙겨야 합니다. 본인의 실손보험 가입 시기와 약관을 확인하고, 응급 상태 여부를 정확히 인지하는 것이 중요합니다.
사전 준비와 정보 확인으로 불필요한 보험금 청구 거절을 방지하고 합리적인 보장을 받으시길 바랍니다.