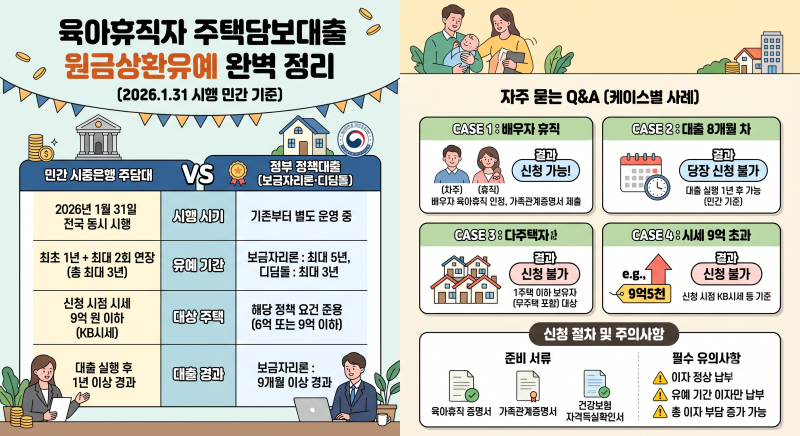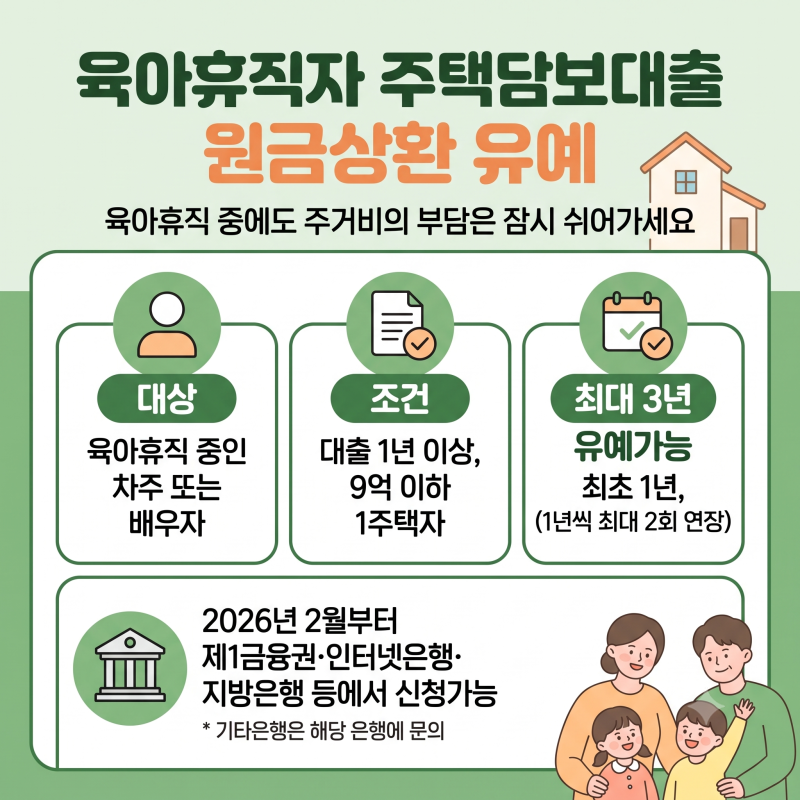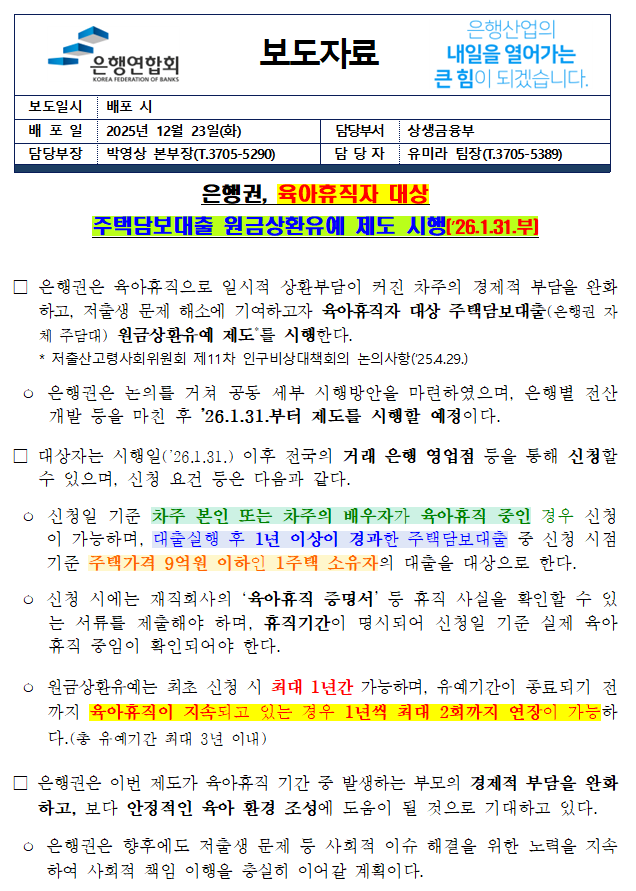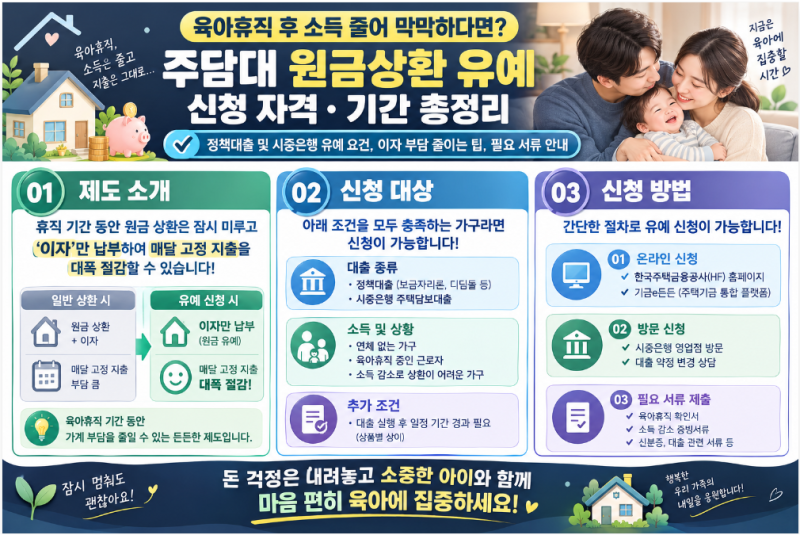
육아휴직으로 소득이 감소한 가구를 위해 주택담보대출 원금 상환 유예 제도가 주목받고 있습니다. 이 제도는 육아휴직 기간 동안 원금 상환을 잠시 미루고 이자만 납부하여 가계의 고정 지출 부담을 줄여주는 것이 핵심입니다. 특히 최근 은행권에서 육아휴직자를 대상으로 주택담보대출 원금 상환 유예 제도를 시행하며, 많은 육아 가구의 현실적인 고민을 덜어주고 있습니다. 정책대출과 시중은행 주택담보대출마다 운영 방식이 다르므로, 본인의 대출 유형을 확인하는 것이 중요합니다.
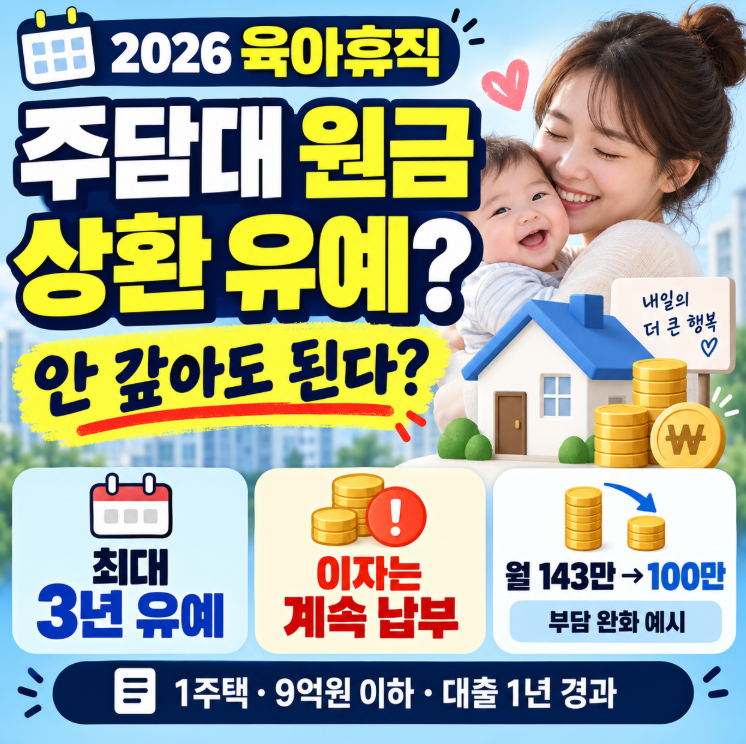
실제 블로그 후기들을 살펴보면, 이 제도를 통해 매달 원금과 이자를 합쳐 150만원을 납부하던 차주가 유예 기간 동안 이자 50만원만 납부하여 월 100만원의 현금 흐름을 확보하는 등 지출 절감 효과를 체감하고 있습니다. 대출 3억원, 금리 연 4%, 30년 원리금균등상환 기준으로 월 원리금 약 143만원에서 원금 유예 시 약 100만원으로 월 부담이 줄어드는 사례도 있습니다. 다만, 원금 상환 유예는 권리가 아닌 금융기관의 심사 대상이며, 소득 감소 사실과 상환 능력을 확인한 후 승인 여부가 결정됩니다.
육아휴직 중 주택담보대출 원금 상환 유예는 최초 최대 1년까지 신청 가능하며, 육아휴직이 계속될 경우 1년씩 최대 2회 연장하여 총 3년까지 유예할 수 있습니다. 이는 처음부터 3년을 한 번에 신청하는 것이 아니라, 매년 육아휴직 상태를 증빙하며 연장하는 방식입니다. 또한, 학자금 대출의 경우 취업 후 상환 학자금대출은 국세청에, 일반 상환 학자금대출은 한국장학재단에 상환 유예를 신청해야 하므로, 본인의 대출 유형을 정확히 확인하고 신청처를 구분하는 것이 중요합니다.