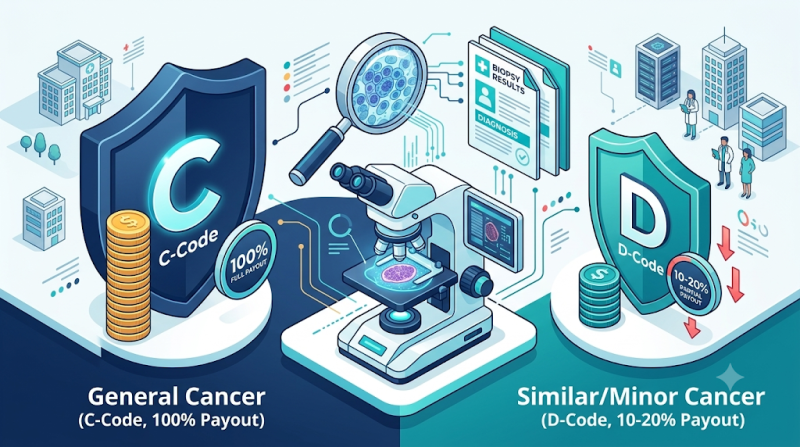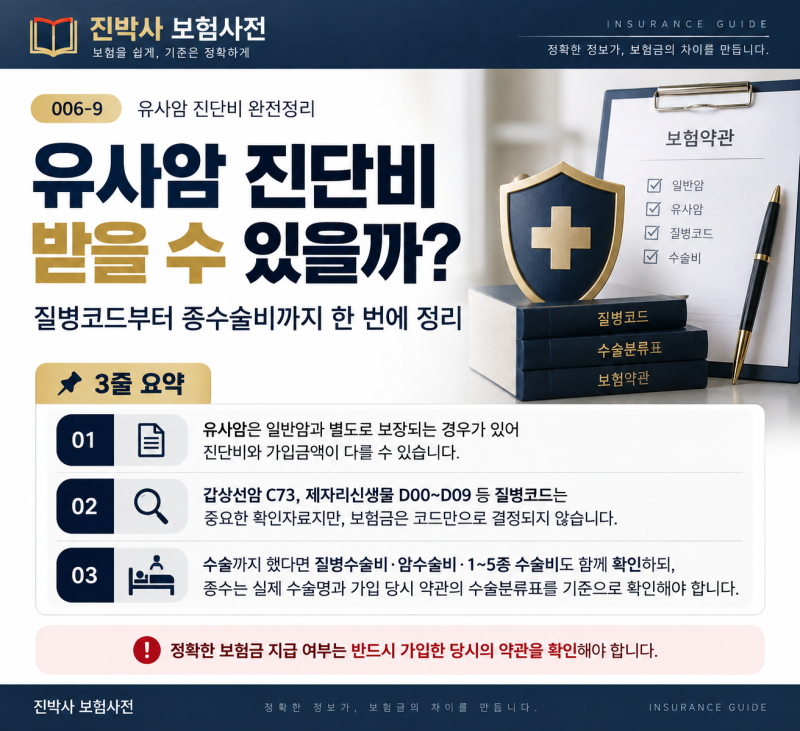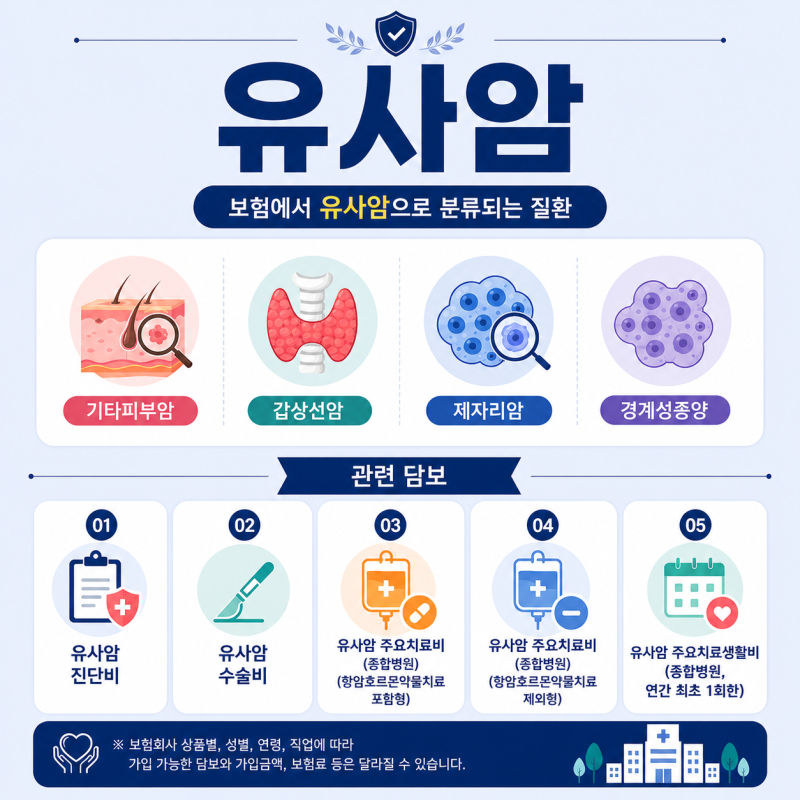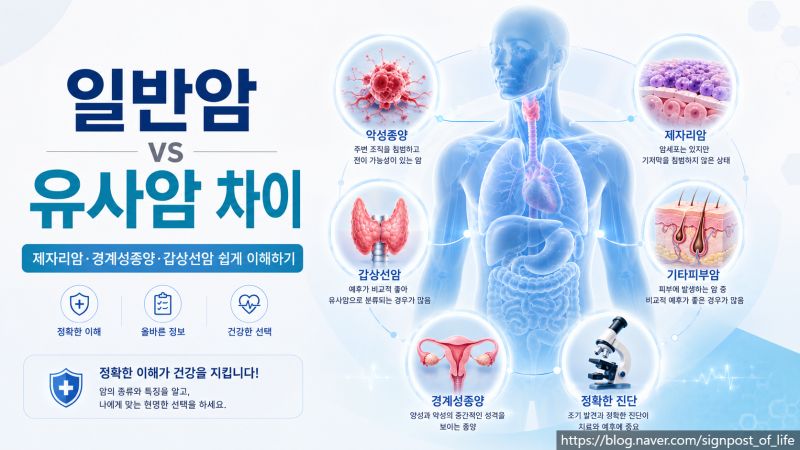
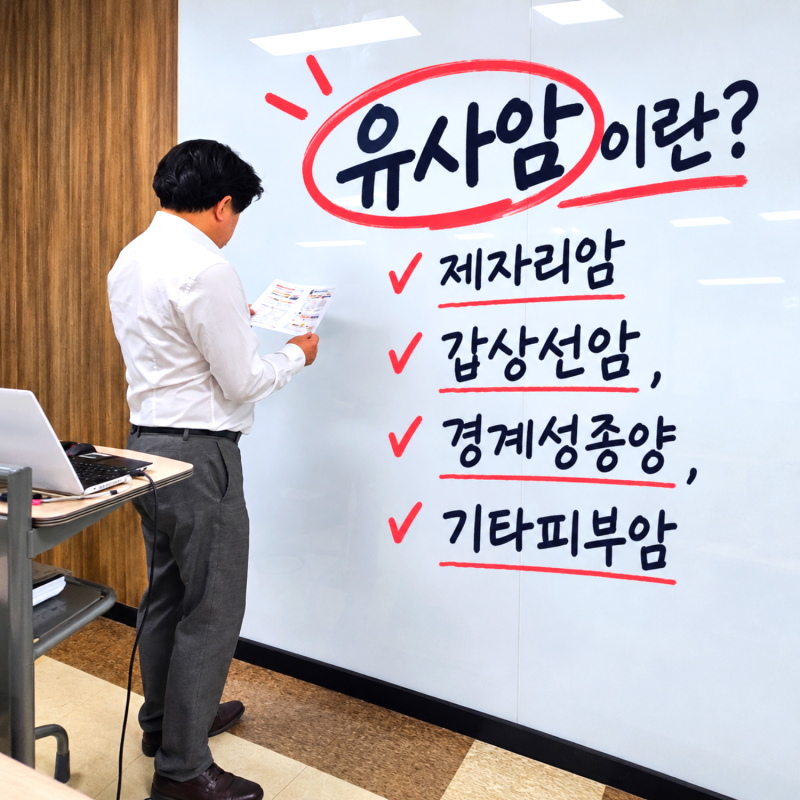

유사암은 보험 약관에서 일반암과 별도로 분류하여 진단비를 적게 지급하도록 정한 암 종류를 의미합니다. 의학적인 초기암이나 작은 암과는 다른 보험 용어이며, 주로 갑상선암, 기타피부암, 제자리암, 경계성종양 네 가지가 이에 해당합니다. 이들 유사암은 발생률이 높고 완치율 또한 높아 보험료 인상을 막기 위해 일반암과 분리하여 보장하는 것이 일반적입니다. 따라서 암 진단 시 어떤 분류에 속하는지에 따라 지급되는 보험금에 큰 차이가 발생할 수 있습니다.
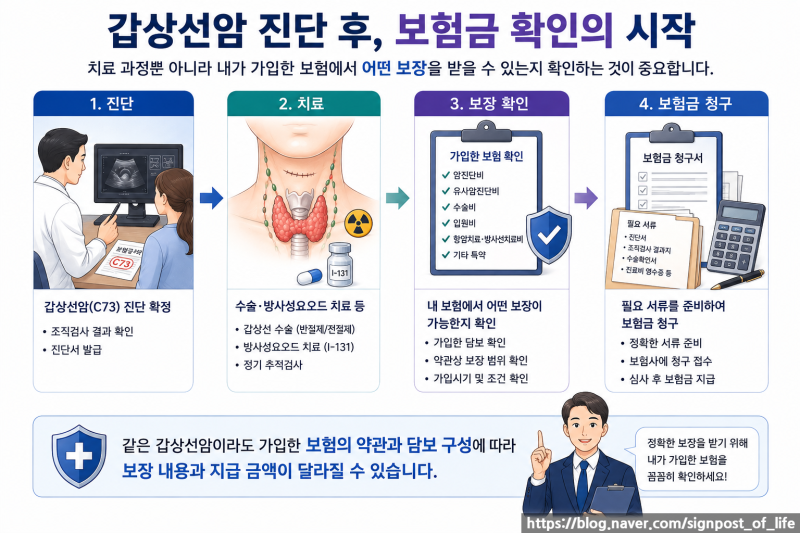
실제 블로그 후기들을 살펴보면, 갑상선암(C73) 진단 후 일반암 진단비를 기대했으나 유사암으로 처리되어 당황하는 경우가 많습니다. 반대로 경계성종양(D37~D48)은 암이 아닌 줄 알고 보험금 청구를 하지 않는 사례도 발견됩니다. 유사암은 암세포와 유사한 성질을 가졌지만, 비교적 완치율이 높고 치료가 쉬워 보험사에서 일반암보다 적은 보험금을 지급하는 질환으로 분류됩니다. 제자리암(D00~D09) 역시 암의 초기 단계로, 조직 깊숙이 침윤하지 않아 수술로 제거 시 전이 위험이 낮은 특징을 가집니다.
유사암 진단 시에는 진단명과 함께 한국표준질병·사인분류(KCD)에 따른 질병분류번호를 반드시 확인해야 합니다. 같은 질병분류번호라도 가입한 보험의 약관에서 해당 질병을 어떻게 정의하는지에 따라 보장 내용이 달라질 수 있기 때문입니다. 보험금 지급 여부는 질병코드뿐만 아니라 약관에서 정한 진단확정 기준과 가입 담보 등을 종합적으로 판단하므로, 보험 증권의 유사암진단비 담보와 약관 내용을 꼼꼼히 살펴보는 것이 중요합니다.