
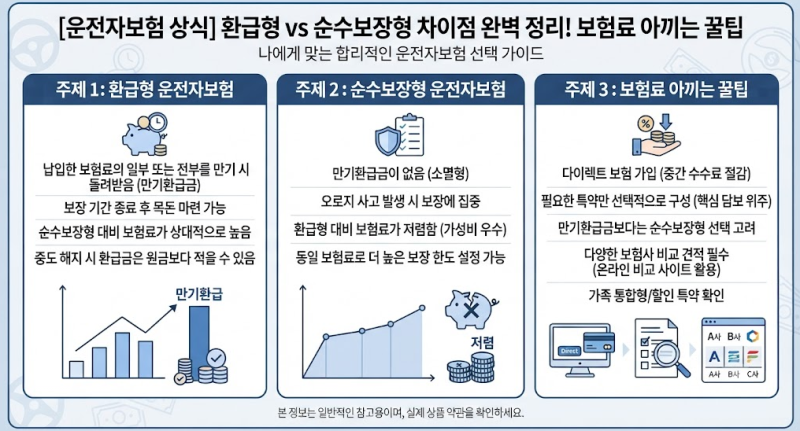
운전자보험 환급형은 만기 시 납입금의 일부를 돌려받지만, 순수보장형보다 월 보험료가 2배 이상 높습니다. 환급형에 포함된 적립보험료는 물가 상승률을 고려할 때 만기 시 화폐 가치가 하락한 원금을 돌려받는 구조입니다.
전문가들은 운전자보험은 순수보장형으로 가입하고 아낀 보험료를 직접 운용하는 것이 현명하다고 조언합니다. 운전자보험 가입을 고려할 때 많은 분들이 만기 시 납입금을 돌려받는 환급형과 소멸성인 순수보장형 사이에서 고민합니다.
특히 '나중에 돈을 돌려받는다'는 말에 솔깃하여 환급형을 선택하려는 경향이 강합니다. 하지만 과연 운전자보험 환급형이 정말 이득일까요? 본문에서는 환급형의 숨겨진 실체와 현명한 선택 기준을 명확하게 제시합니다.
운전자보험 환급형은 보장 보험료 외에 매달 적립보험료를 추가로 납입하여 만기 시 일부 또는 전부를 돌려받는 구조입니다. 이는 순수보장형에 비해 월 보험료가 2배 이상 높아지는 결과를 초래합니다.
예를 들어, 순수보장형이 월 1만 5천원이라면 환급형은 동일 보장에 적립보험료 2만원이 더해져 월 3만 5천원이 되는 식입니다.
문제는 이 적립보험료가 보험사에 장기 적금처럼 묶이며, 20년 뒤 물가 상승률을 감안하면 돌려받는 원금의 실질 가치는 크게 하락한다는 점입니다.
결국 '껍데기 원금'을 돌려받는 셈이 되어, 많은 이들이 만기환급형을 선택하며 '공짜'라고 착각하지만 실제로는 손해가 더 커질 수 있습니다. 따라서 운전자보험은 저축성 상품이 아닌 위험 대비 상품임을 명심해야 합니다.
전문가들은 운전자보험은 순수보장형 20년 만기로 가입하고, 적립보험료를 0원으로 설정하여 월 1만원대의 알뜰형으로 맞추는 것을 권장합니다. 이렇게 아낀 차액을 개인 계좌에 넣어 직접 운용하는 것이 자산 증식에 훨씬 유리합니다.
교통사고 처리 지원금, 변호사 선임비용, 벌금 등 핵심 특약만 꽉 채워 다이어트 설계를 하는 것이 가장 현명한 운전자보험 가입 방법입니다.
전문가들은 운전자보험은 순수보장형으로 가입하고 아낀 보험료를 직접 운용하는 것이 현명하다고 조언합니다. 운전자보험 가입을 고려할 때 많은 분들이 만기 시 납입금을 돌려받는 환급형과 소멸성인 순수보장형 사이에서 고민합니다.
특히 '나중에 돈을 돌려받는다'는 말에 솔깃하여 환급형을 선택하려는 경향이 강합니다. 하지만 과연 운전자보험 환급형이 정말 이득일까요? 본문에서는 환급형의 숨겨진 실체와 현명한 선택 기준을 명확하게 제시합니다.
운전자보험 환급형은 보장 보험료 외에 매달 적립보험료를 추가로 납입하여 만기 시 일부 또는 전부를 돌려받는 구조입니다. 이는 순수보장형에 비해 월 보험료가 2배 이상 높아지는 결과를 초래합니다.
예를 들어, 순수보장형이 월 1만 5천원이라면 환급형은 동일 보장에 적립보험료 2만원이 더해져 월 3만 5천원이 되는 식입니다.
문제는 이 적립보험료가 보험사에 장기 적금처럼 묶이며, 20년 뒤 물가 상승률을 감안하면 돌려받는 원금의 실질 가치는 크게 하락한다는 점입니다.
결국 '껍데기 원금'을 돌려받는 셈이 되어, 많은 이들이 만기환급형을 선택하며 '공짜'라고 착각하지만 실제로는 손해가 더 커질 수 있습니다. 따라서 운전자보험은 저축성 상품이 아닌 위험 대비 상품임을 명심해야 합니다.
전문가들은 운전자보험은 순수보장형 20년 만기로 가입하고, 적립보험료를 0원으로 설정하여 월 1만원대의 알뜰형으로 맞추는 것을 권장합니다. 이렇게 아낀 차액을 개인 계좌에 넣어 직접 운용하는 것이 자산 증식에 훨씬 유리합니다.
교통사고 처리 지원금, 변호사 선임비용, 벌금 등 핵심 특약만 꽉 채워 다이어트 설계를 하는 것이 가장 현명한 운전자보험 가입 방법입니다.