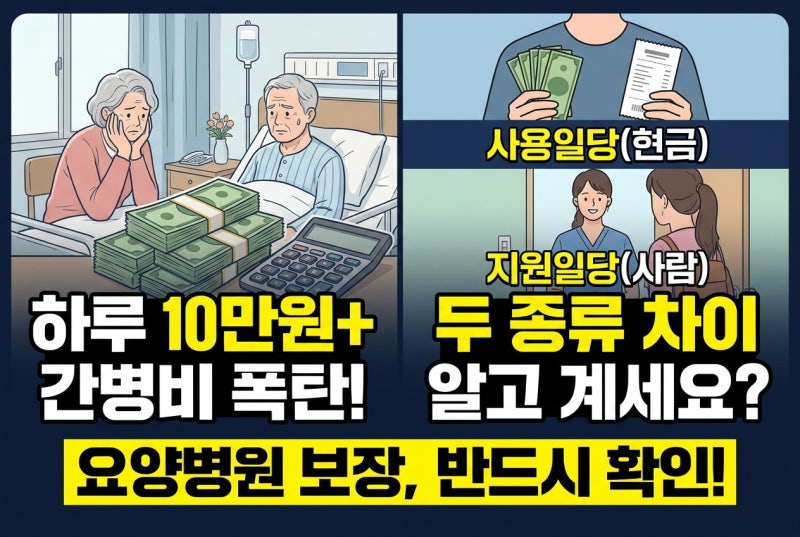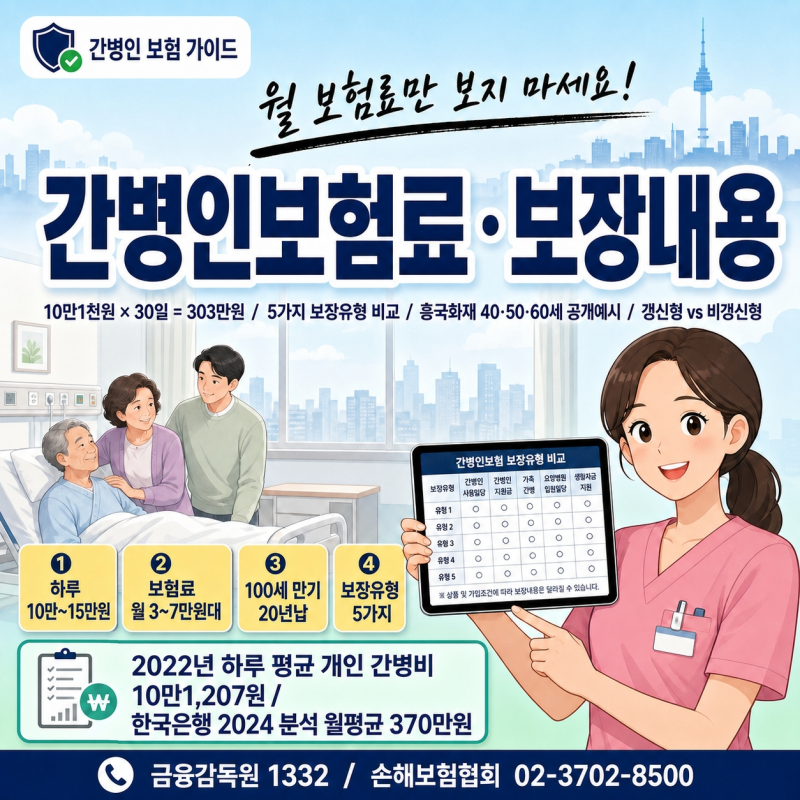
요양병원 간병인보험은 고령화 시대에 장기 요양 및 만성질환 관리가 필요한 환자들에게 필수적인 보장으로 주목받고 있습니다. 특히 개인 간병인 일당이 하루 13만 원에서 15만 원 이상으로 높은 상황에서, 실손보험으로는 간병비가 보장되지 않아 별도의 간병 전용 담보의 중요성이 커지고 있습니다. 2026년 9월 현재, 많은 소비자들이 부모님 병력 유무, 요양병원 보장 범위, 가족 간병 가능 여부, 청구 서류 등에 대한 궁금증을 가지고 있습니다. 보험사별로 간병인 사용일당과 간병인 지원 방식에 차이가 있어 가입 전 꼼꼼한 확인이 필요합니다.
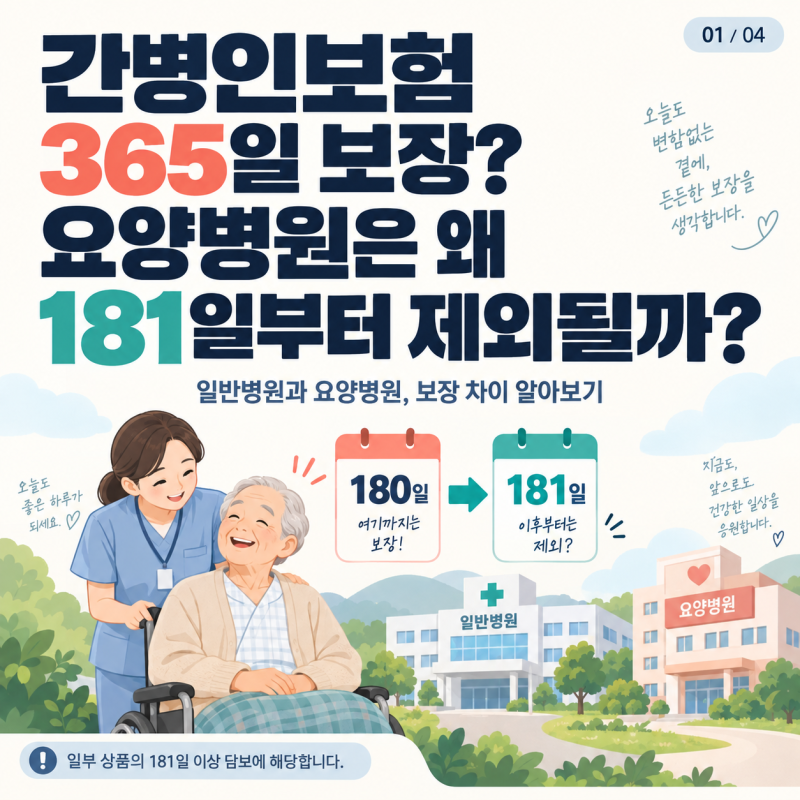
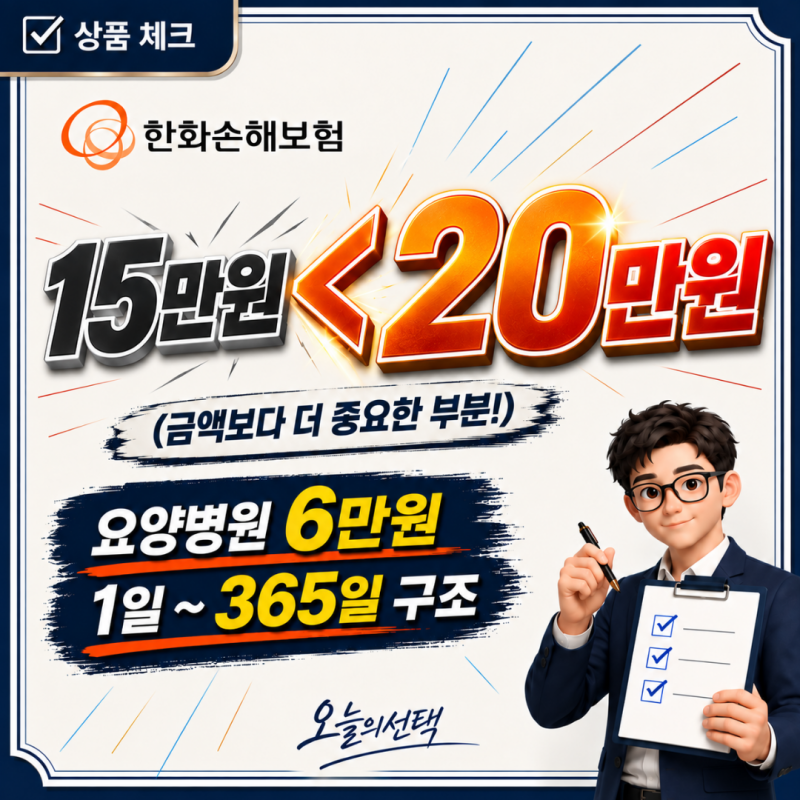
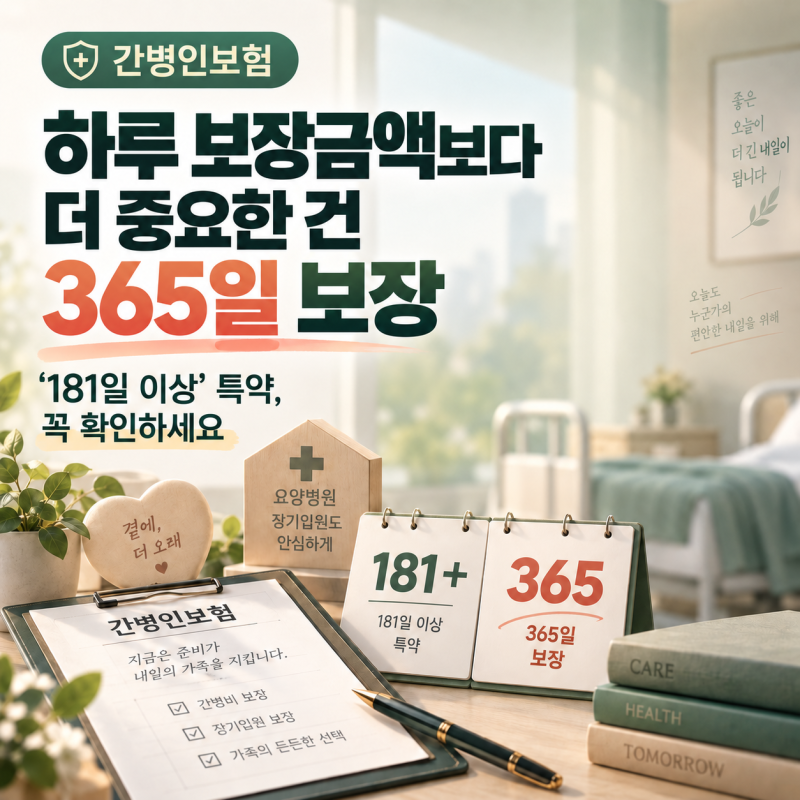
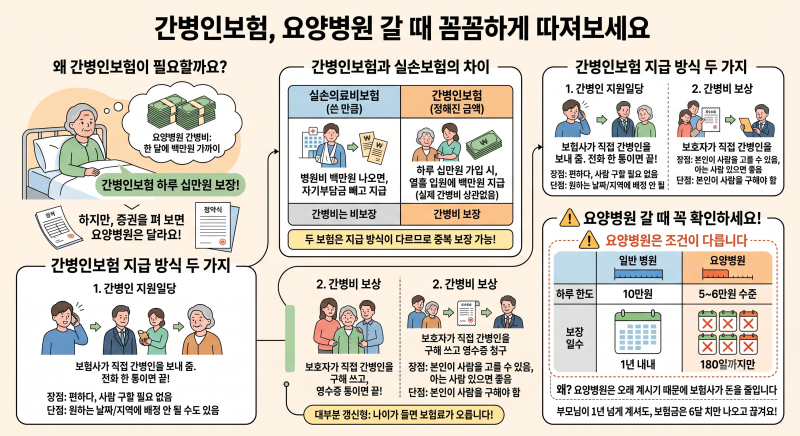
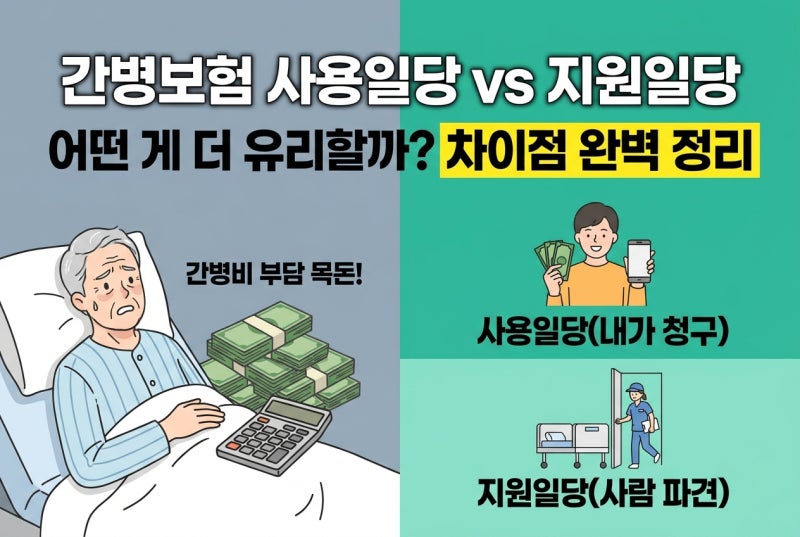
실제 블로그 후기들을 살펴보면, 요양병원 간병인보험 가입 시 보장 기간에 대한 오해가 많습니다. 일반병원과 달리 요양병원은 181일 이후 보장에서 제외되는 경우가 있어 장기 입원에 대비하려는 가입자들이 당황하는 사례가 있습니다. 또한, 가족 간병의 경우 업체 등록이라는 특정 조건이 붙거나, 일반병원 담보만 있어 요양병원 입원 시 보장을 받지 못하는 경우도 발생합니다. 간병인 사용일당은 내가 간병인을 고용하고 청구하는 방식이며, 간병인 지원은 보험사가 제휴 업체를 통해 간병인을 파견하는 방식으로, 각자의 상황에 맞는 선택이 중요합니다.
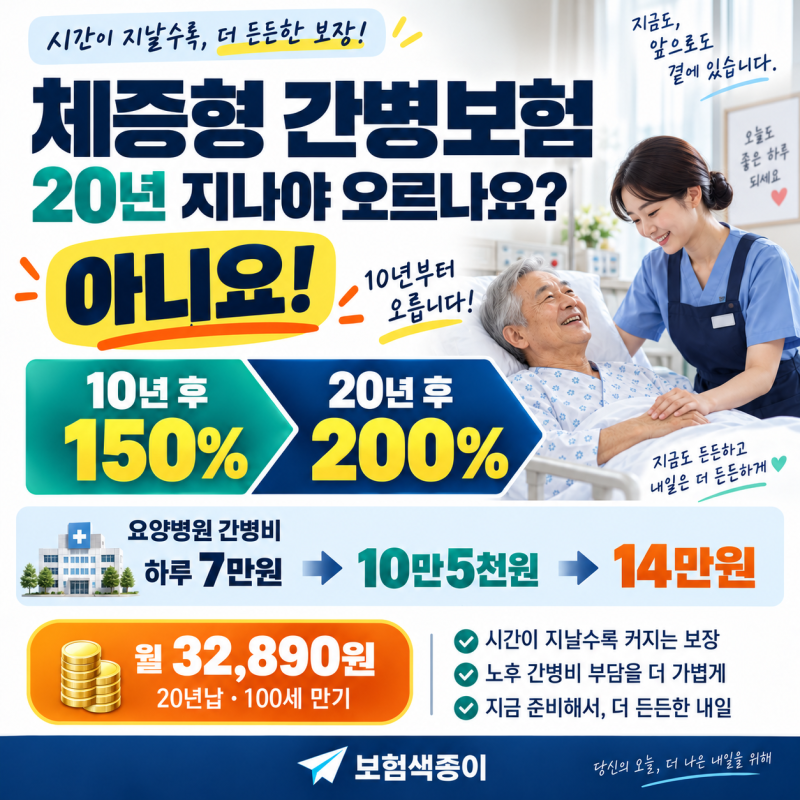
블로거들은 요양병원 간병인보험 선택 시 체증형 담보를 통해 5년마다 가입금액이 10%씩 올라가 간병비 인상에 대비할 수 있다고 조언합니다. 또한, 간호간병통합서비스와 요양병원 간병의 차이점을 명확히 이해하고, 요양병원의 간병비는 현재 건강보험이 적용되지 않는 비급여 항목이라는 점을 인지해야 합니다. 보장 기간, 가족 간병 조건, 그리고 요양병원 보장 여부 등 약관의 세부 조건을 면밀히 확인하는 것이 중요하며, 보험사별로 요양병원에 대한 보장 내용과 기간이 상이하므로 여러 상품을 비교하여 자신에게 가장 적합한 보험을 선택하는 것이 현명합니다.