
연금저축은 노후 자금 마련과 동시에 세액공제 혜택을 받을 수 있어 많은 분들이 활용하는 대표적인 절세 상품입니다. 매년 연말정산 시즌이 다가오면 연금저축 납입액에 대한 세액공제 여부와 환급액에 대한 관심이 높아지며, 특히 국세청 홈택스에서 발급하는 '연금보험료등 소득세액공제확인서'는 이러한 혜택을 확인하는 중요한 서류로 활용됩니다. 이 확인서를 통해 세액공제 여부와 납입 내역을 점검하고, 필요한 경우 추가 납입을 고려하는 등 적극적인 절세 전략을 세우는 것이 중요합니다.
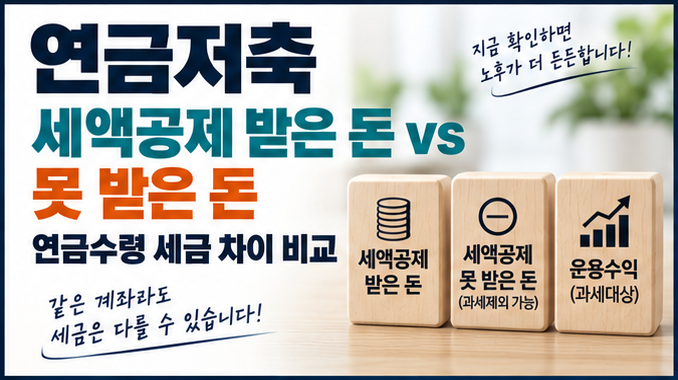
실제 블로그 후기들을 살펴보면, 연금저축 계좌가 여러 개일 경우 세액공제 받은 금액과 받지 않은 금액을 구분하는 과정에서 혼란을 겪는 경우가 많습니다. 특히 증권사에서는 계좌별로 일정 금액(예: 600만원)까지는 일괄적으로 과세 대상으로 처리하며, 이후 해지 시점에 홈택스 증명서를 바탕으로 정산하는 과정을 거칩니다. 이때 일부 증권사의 경우 온라인 정산이 불가능하여 직접 지점을 방문해야 하는 번거로움이 발생할 수 있으므로, 미리 확인하여 대비하는 것이 좋습니다.
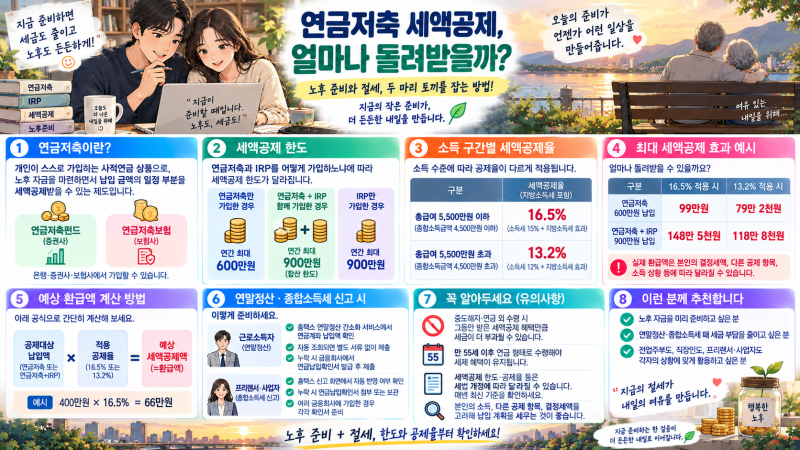
연금저축 세액공제 한도는 연간 600만원이며, IRP를 함께 활용하면 최대 900만원까지 세액공제 대상 납입액으로 인정받을 수 있습니다. 소득 구간에 따라 16.5%의 세액공제율이 적용되므로, 자신의 총급여 또는 종합소득금액을 기준으로 예상 환급액을 미리 계산해 보는 것이 현명합니다. 또한, '결정세액 0원'의 함정에 빠지지 않도록 자신의 세금 부담 수준을 정확히 파악하고, 연금 수령 시 세금 차이 등 장기적인 관점에서 연금저축을 운용하는 전략이 필요합니다.