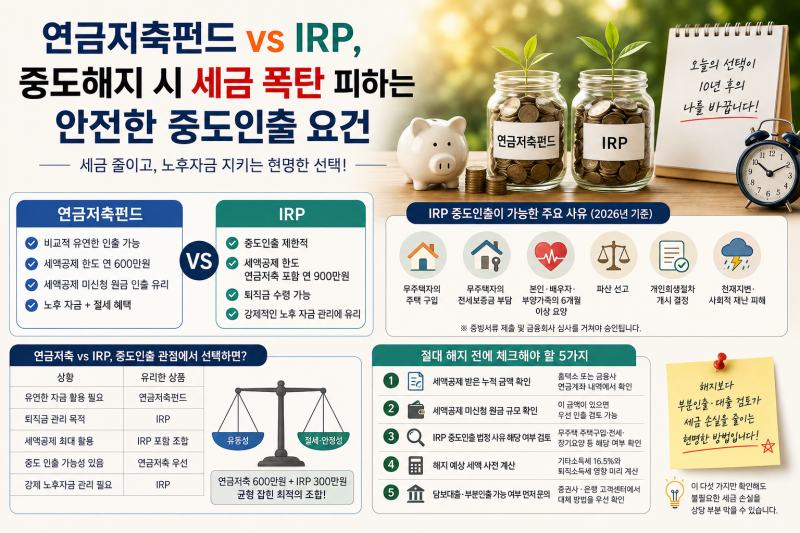


연금저축펀드는 연말정산 세액공제 혜택으로 노후 대비와 절세 두 마리 토끼를 잡을 수 있어 많은 직장인이 주목하는 금융 상품입니다. 그러나 급하게 목돈이 필요할 때 중도 인출 시 16.5%의 기타소득세가 부과될 수 있다는 오해 때문에 인출을 망설이는 경우가 많습니다. 최근 연금저축펀드는 IRP와 달리 부분 인출이 비교적 자유로우며, 세법상 인출 순서와 부득이한 사유를 알면 세금 부담을 크게 줄일 수 있습니다.
실제 사용자들은 세액공제를 받지 않은 원금부터 인출하면 세금 없이 100% 비과세로 돈을 찾을 수 있다는 점을 가장 큰 장점으로 꼽습니다. 반면, 세액공제를 받은 원금이나 운용 수익을 일반적인 사유로 인출할 경우 16.5%의 기타소득세가 부과되어 기존에 돌려받은 세금보다 더 많은 세금을 내는 역효과가 발생할 수 있습니다. 따라서 본인의 비과세 인출 가능 한도를 먼저 확인하는 것이 중요합니다.
블로거들은 국세청 연금납입확인서를 발급받아 증권사에 제출하면 비과세 인출 가능 한도를 확인할 수 있다고 조언합니다. 또한, 본인이나 부양가족의 3개월 이상 요양, 개인회생, 천재지변 등 법정 부득이한 사유 발생 시에는 16.5% 대신 3.3~5.5%의 저율 연금소득세만 적용받을 수 있으니 관련 증빙 서류를 미리 확인하는 것이 현명합니다.