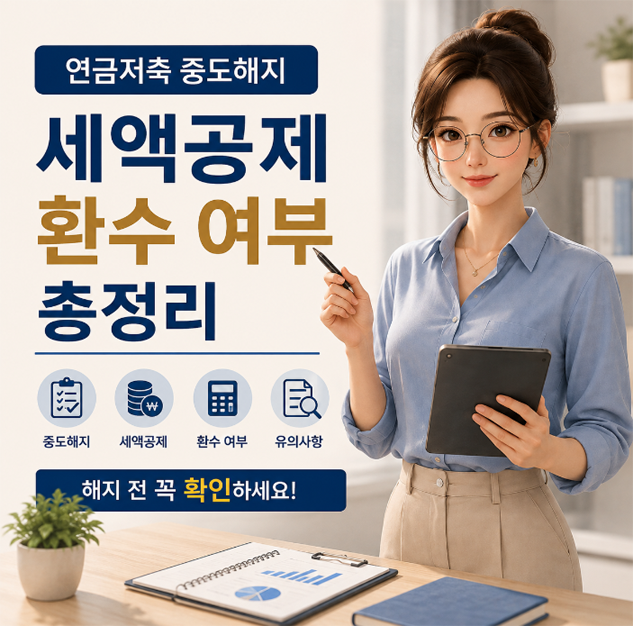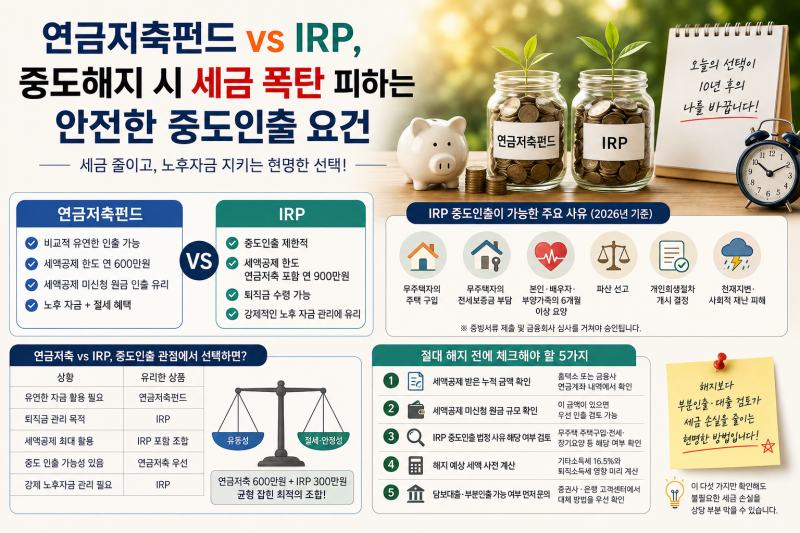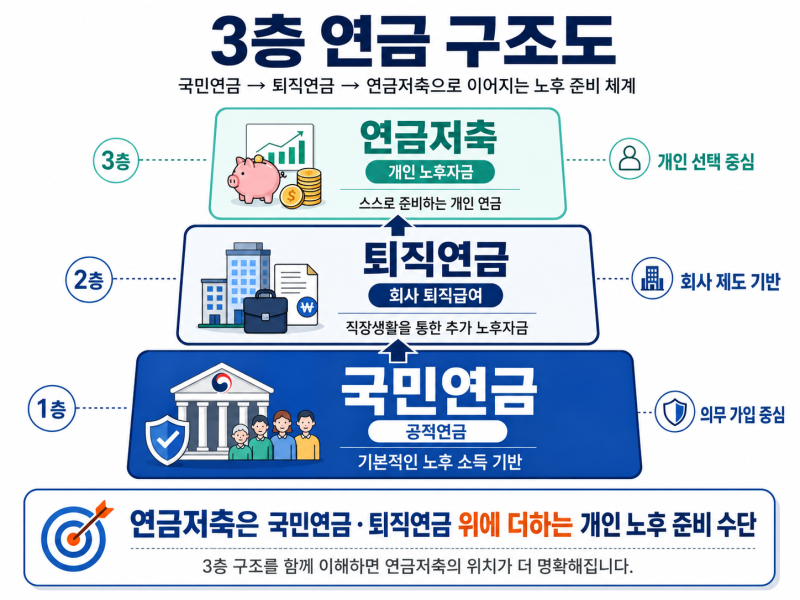
연금저축계좌는 노후 대비를 위한 핵심 금융 상품이지만, 급작스러운 자금 필요로 인해 해지를 고려하는 경우가 많습니다. 그러나 중도 해지 시 세액공제 혜택이 사라지고 16.5%의 기타소득세가 부과되는 등 상당한 재정적 불이익이 발생할 수 있습니다.
이러한 페널티를 피하고 현명하게 자산을 관리하는 방법에 대한 관심이 높아지고 있습니다. 실제 사용자들은 급전 마련을 위해 연금저축계좌 해지를 고려하다가 예상치 못한 세금 부담에 직면하는 경우가 많습니다.
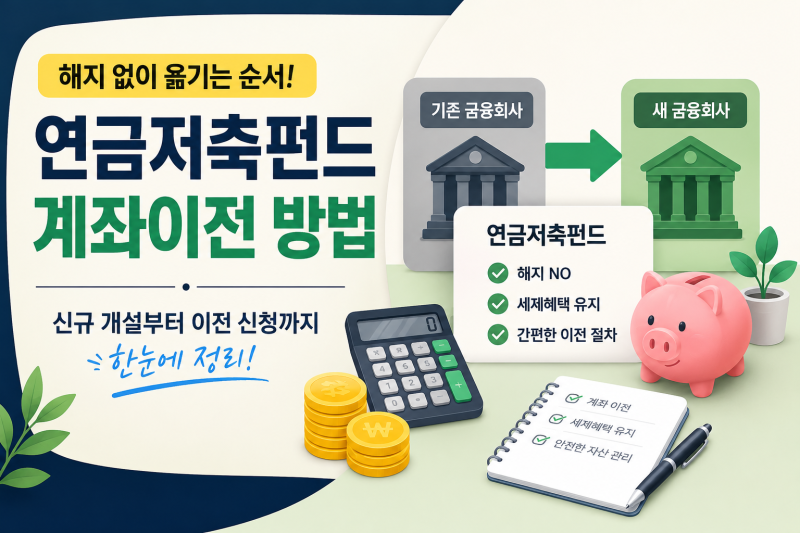
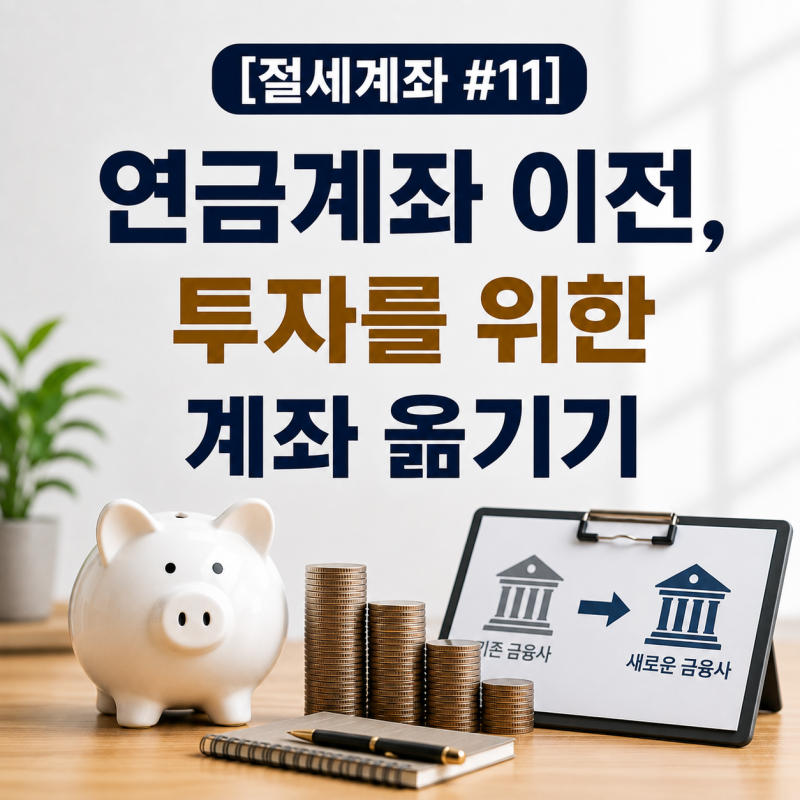
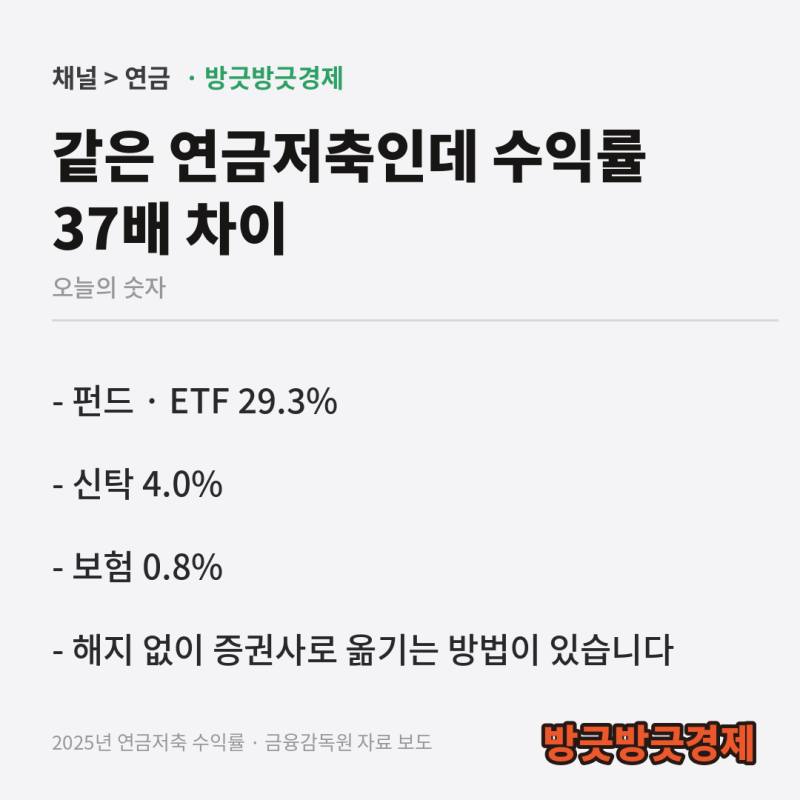
해지 대신 계좌 잔액의 일정 비율을 대출받는 담보대출이나, 세금 페널티 없이 다른 금융기관으로 옮기는 계좌 이전 제도가 효과적인 대안으로 제시됩니다. 특히 납입 원금과 운용 수익을 정확히 파악하는 것이 중요합니다.
해지 전에는 반드시 국세청 홈택스나 금융사 앱을 통해 자신의 세액공제 내역과 예상 해지 환급금을 확인해야 합니다. 무작정 해지하기보다, 16.5% 기타소득세 차감 후 환급액을 정확히 계산하고 담보대출이나 계좌 이전 등 대안을 충분히 검토하는 것이 현명한 선택입니다.