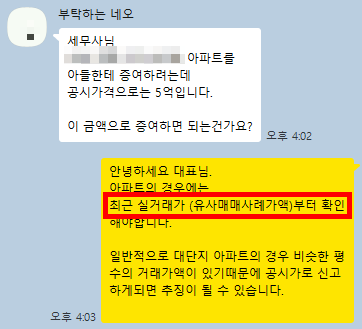
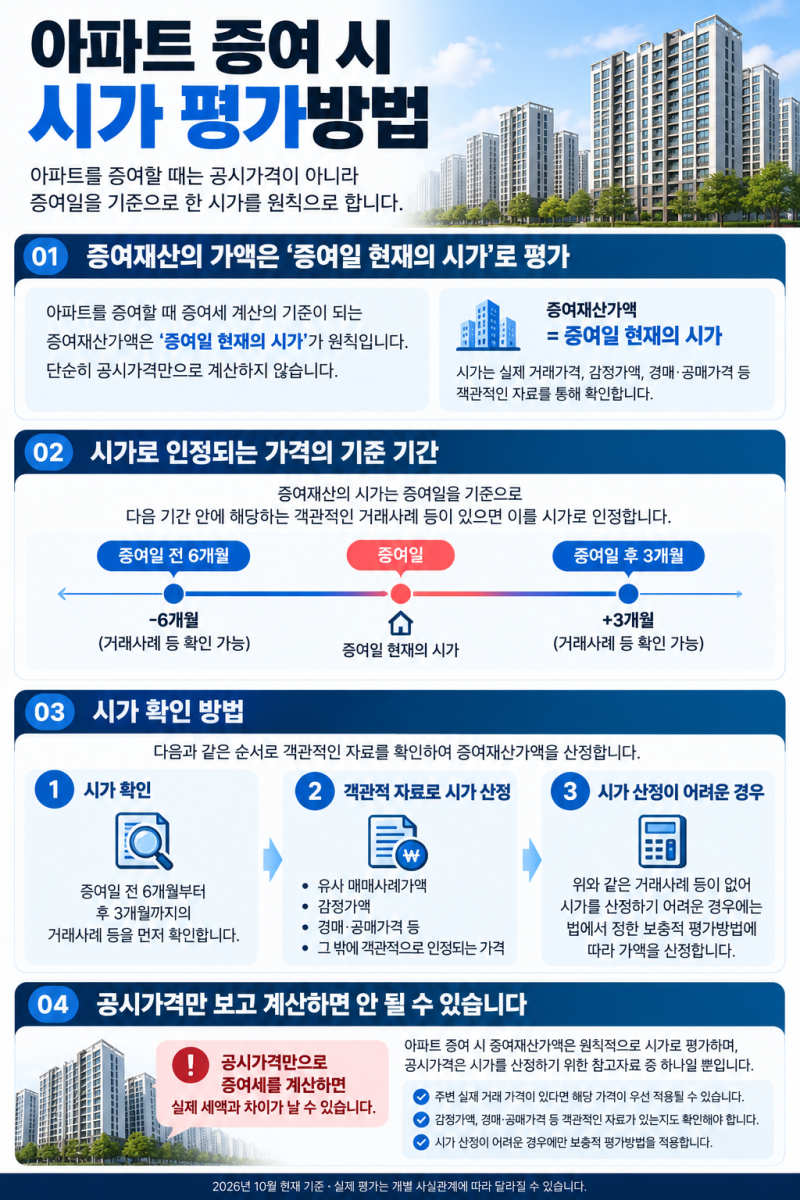
아파트 증여세 계산은 단순히 공시가격이나 매매가에 세율을 곱하는 방식이 아니며, 증여재산가액 평가, 공제, 사전증여 등을 종합적으로 고려해야 합니다. 특히 증여일 현재의 시가를 기준으로 평가하는 것이 원칙이며, 시가 산정이 어려울 때 보충적 평가 방법을 사용합니다. 부모가 자녀에게 아파트를 증여할 경우, 성년 자녀는 직계존속으로부터 10년간 5천만원의 증여재산공제를 받을 수 있습니다.
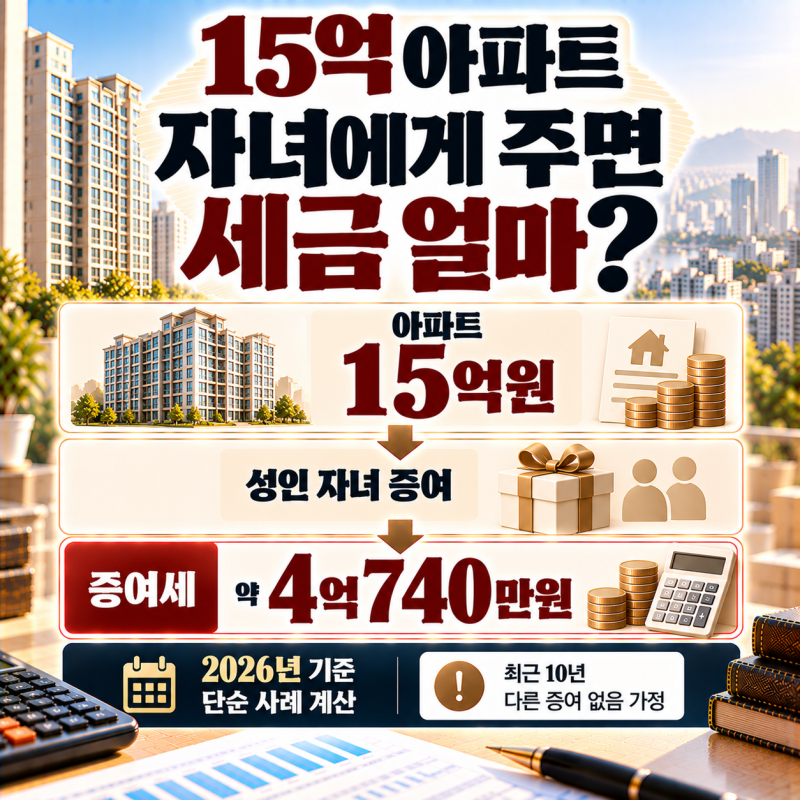
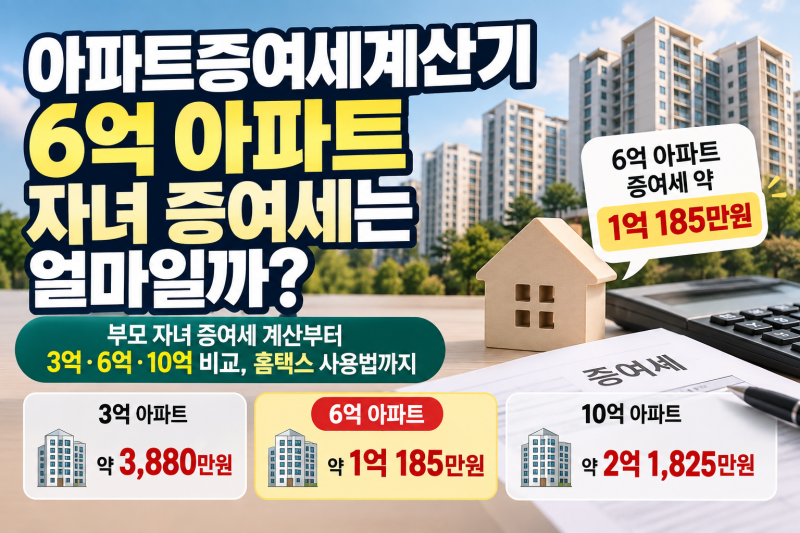
실제 블로그 후기들을 살펴보면, 6억원 아파트 증여 시 약 1억 185만원, 15억원 아파트 증여 시 약 4억 740만원의 증여세가 산출될 수 있습니다. 이는 신고세액공제 3%를 반영한 단순 예시이며, 실제 세액은 증여재산가액의 적절성, 10년간 사전증여 여부, 채무 인수 여부 등 다양한 요소에 따라 크게 달라질 수 있습니다. 특히 증여세는 현금으로 납부해야 하는 경우가 많아, 증여 전 충분한 자금 계획이 필요합니다.
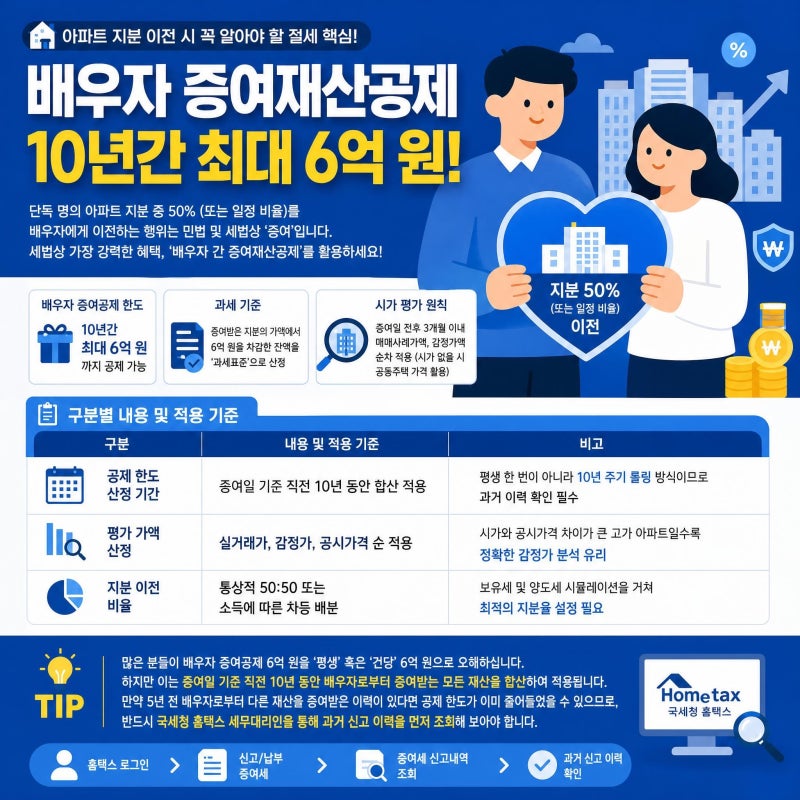
아파트 증여세는 과세표준 구간별로 10%에서 50%까지 누진세율이 적용되며, 신고기한 내 신고 시 3%의 신고세액공제를 받을 수 있습니다. 등기 접수일이 증여일로 간주되므로, 서류 날짜를 미리 맞춰두는 것이 중요합니다. 배우자 간 증여는 6억원까지 공제 한도가 넓어 부부간 증여를 먼저 고려하는 경우도 많으므로, 증여 전 전문가와 상담하여 절세 전략을 수립하는 것이 현명합니다.