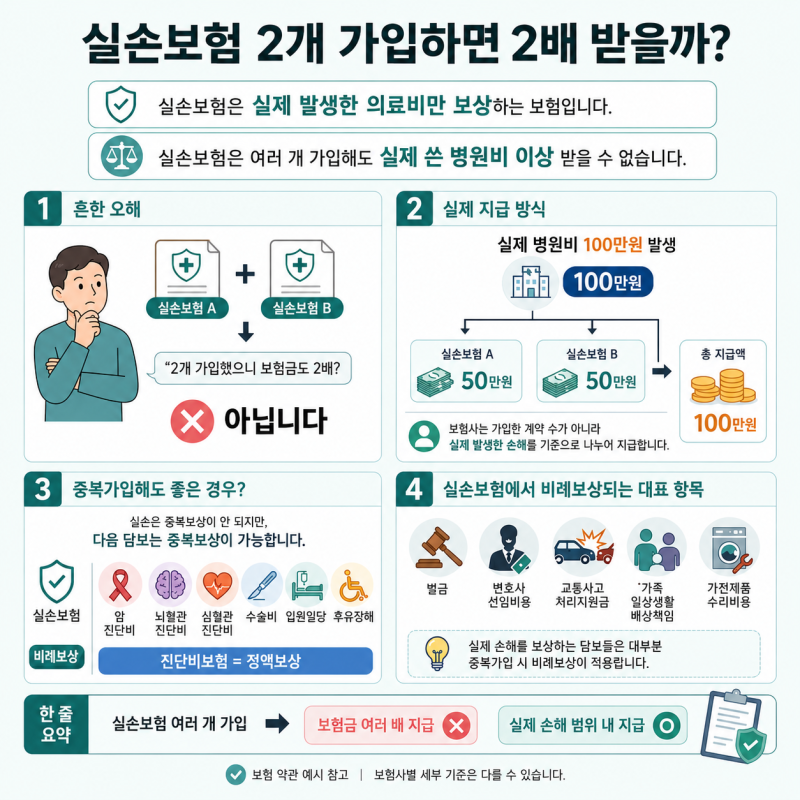
실비보험의 비례보상은 실제 발생한 손해액 범위 내에서만 보상하는 방식으로 운영됩니다. 따라서 여러 개의 실비보험에 가입했더라도 중복 보상이 불가하며, 보험사들이 손해액을 나누어 지급합니다.
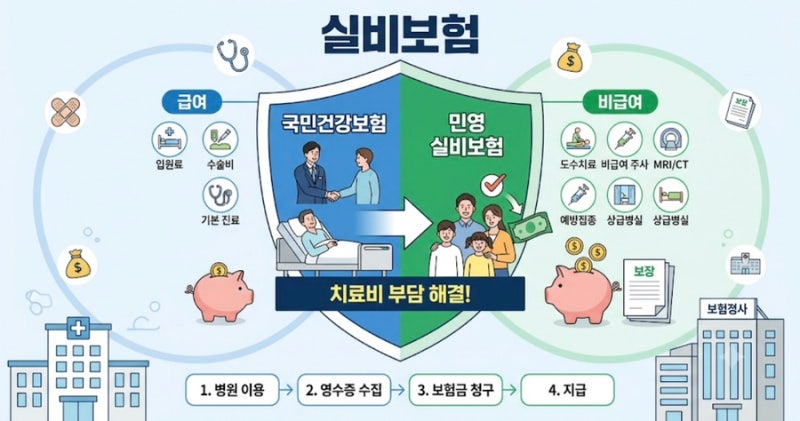
이는 약정된 금액을 지급하는 진단비 보험의 정액보상 방식과 명확히 구분되므로 정확한 이해가 중요합니다. 실비보험은 우리가 병원에서 지출한 의료비를 보장해 주는 필수적인 보험 상품입니다.
하지만 많은 분들이 실비보험을 여러 개 가입하면 더 많은 보험금을 받을 수 있을 것이라고 오해하곤 합니다. 이러한 오해의 중심에는 바로 ‘비례보상’이라는 개념이 있습니다.
비례보상은 실제 발생한 손해를 기준으로 여러 보험사가 나누어 보상하는 방식을 의미하며, 이는 실비보험의 핵심 원칙 중 하나입니다. 비례보상 방식은 가입자가 실제로 지출한 의료비 이상으로 보험금을 받을 수 없도록 설계되어 있습니다.
예를 들어, 병원비로 100만 원이 발생했고 동일한 내용을 보장하는 실비보험이 두 개 있다면, 각 보험사가 50만 원씩 나누어 지급하여 총 100만 원만 보상하는 식입니다.
이는 실제 지출 금액과 관계없이 약정된 금액을 지급하는 진단비 보험의 ‘정액보상’ 방식과 명확히 대비됩니다. 실손 의료비 외에도 벌금, 교통사고처리 지원금, 가족일상생활배상 책임 등 실제 손해를 보장하는 다양한 담보들이 비례보상 원칙을 따릅니다.
결론적으로, 실비보험은 여러 개 가입하더라도 실제 손해액을 초과하여 보상받을 수 없으므로 불필요한 중복 가입은 보험료 낭비로 이어질 수 있습니다. 비례보상 개념을 정확히 이해하는 것은 현명한 보험 가입과 효율적인 보험금 청구를 위한 첫걸음입니다.
자신의 상황에 맞는 실비보험을 선택하고, 불필요한 지출 없이 필요한 보장을 받는 지혜가 필요합니다.
이는 약정된 금액을 지급하는 진단비 보험의 정액보상 방식과 명확히 구분되므로 정확한 이해가 중요합니다. 실비보험은 우리가 병원에서 지출한 의료비를 보장해 주는 필수적인 보험 상품입니다.
하지만 많은 분들이 실비보험을 여러 개 가입하면 더 많은 보험금을 받을 수 있을 것이라고 오해하곤 합니다. 이러한 오해의 중심에는 바로 ‘비례보상’이라는 개념이 있습니다.
비례보상은 실제 발생한 손해를 기준으로 여러 보험사가 나누어 보상하는 방식을 의미하며, 이는 실비보험의 핵심 원칙 중 하나입니다. 비례보상 방식은 가입자가 실제로 지출한 의료비 이상으로 보험금을 받을 수 없도록 설계되어 있습니다.
예를 들어, 병원비로 100만 원이 발생했고 동일한 내용을 보장하는 실비보험이 두 개 있다면, 각 보험사가 50만 원씩 나누어 지급하여 총 100만 원만 보상하는 식입니다.
이는 실제 지출 금액과 관계없이 약정된 금액을 지급하는 진단비 보험의 ‘정액보상’ 방식과 명확히 대비됩니다. 실손 의료비 외에도 벌금, 교통사고처리 지원금, 가족일상생활배상 책임 등 실제 손해를 보장하는 다양한 담보들이 비례보상 원칙을 따릅니다.
결론적으로, 실비보험은 여러 개 가입하더라도 실제 손해액을 초과하여 보상받을 수 없으므로 불필요한 중복 가입은 보험료 낭비로 이어질 수 있습니다. 비례보상 개념을 정확히 이해하는 것은 현명한 보험 가입과 효율적인 보험금 청구를 위한 첫걸음입니다.
자신의 상황에 맞는 실비보험을 선택하고, 불필요한 지출 없이 필요한 보장을 받는 지혜가 필요합니다.