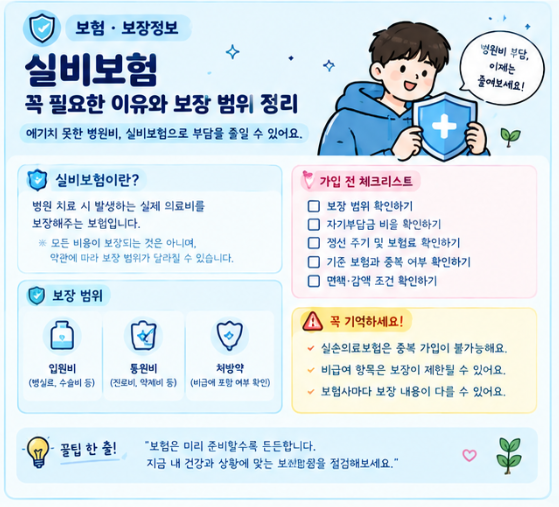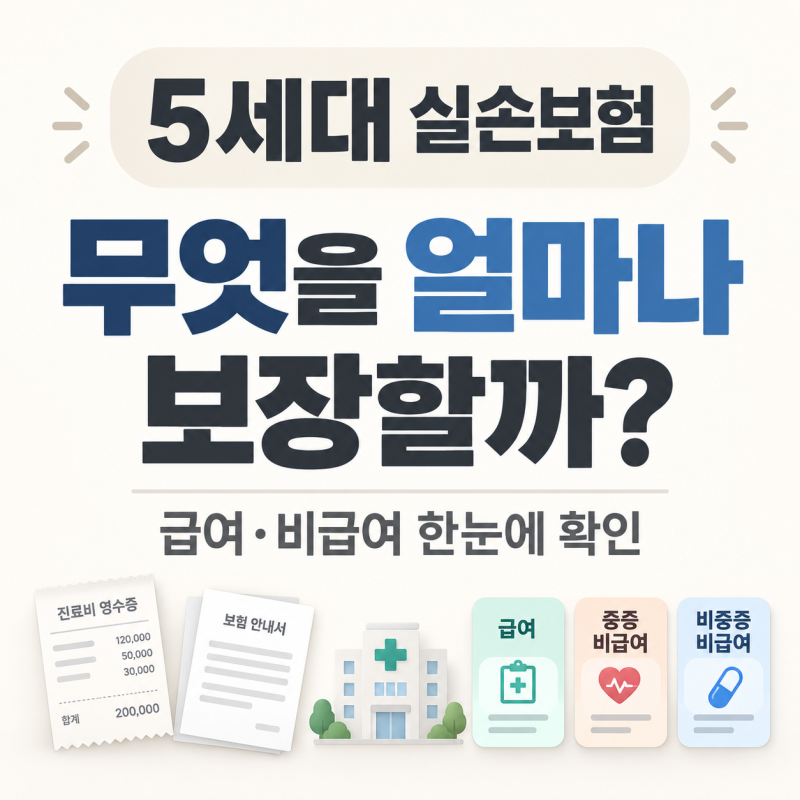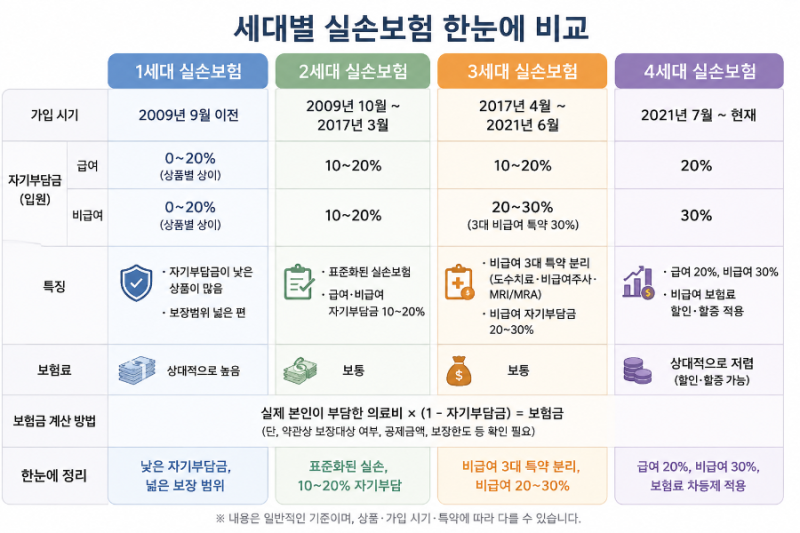

실비보험은 질병이나 상해로 발생한 의료비를 보상하는 중요한 보험 상품입니다. 그러나 병원에서 지출한 모든 비용이 보장되는 것은 아니며, 특히 비급여 항목의 보장 여부는 가입한 상품의 특약 유무에 따라 크게 달라집니다. 2017년 4월 이후 출시된 3세대 및 4세대 실손보험부터는 도수치료, 비급여 주사제, 비급여 MRI 등 주요 비급여 항목이 기본 보장에서 분리되어 특약으로 운영되고 있습니다.
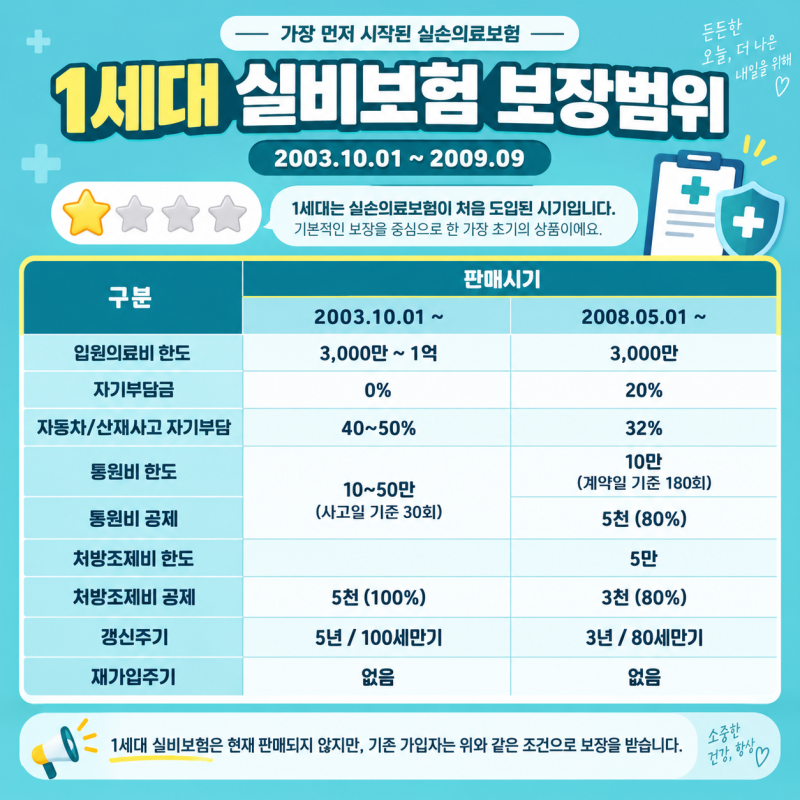
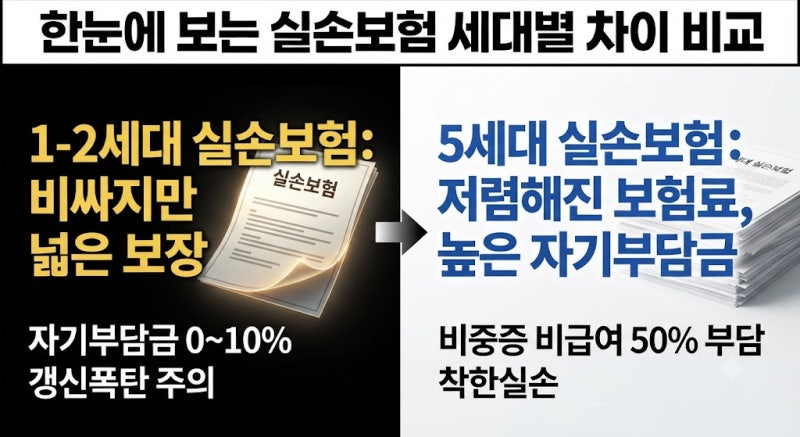
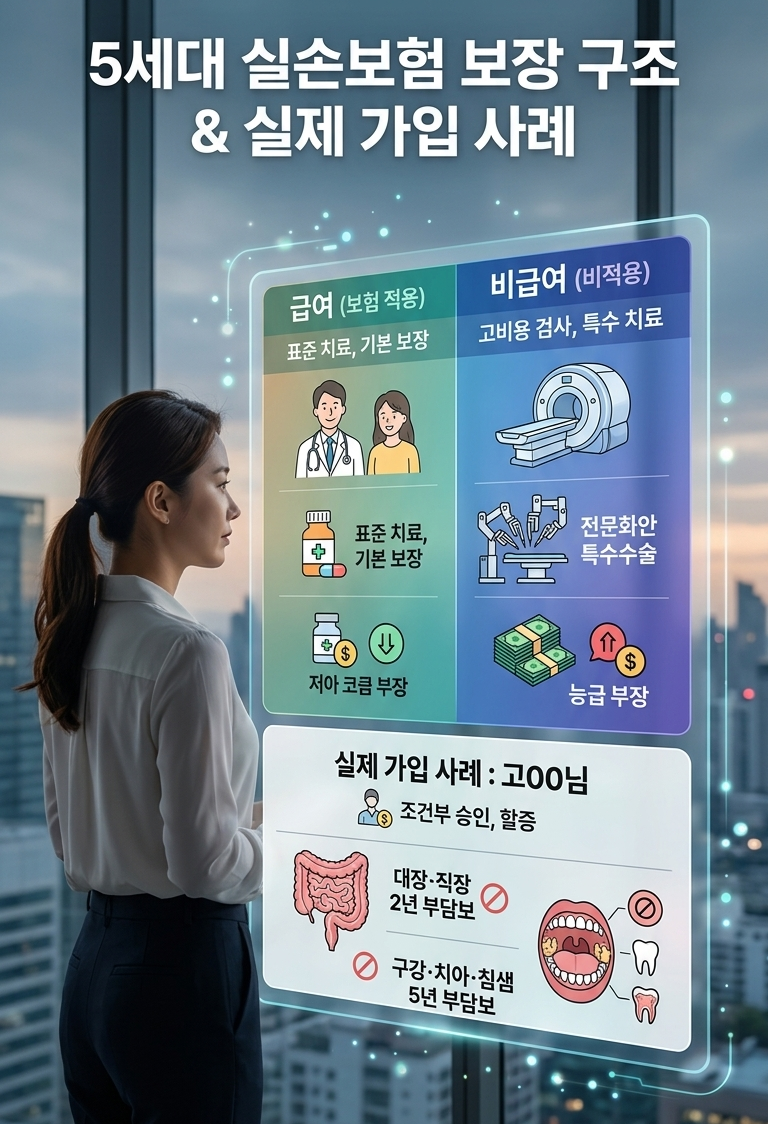
많은 가입자들이 실비보험으로 모든 병원비가 해결될 것이라 오해하지만, 실제로는 자기부담금, 보장 한도, 보장 제외 항목 등으로 인해 차이가 발생합니다. 특히 2021년 7월 이후 가입된 4세대 실손보험은 급여 20%, 비급여 30%의 자기부담률이 적용되며, 2026년 5월부터 판매된 5세대 실손보험은 비급여를 중증과 비중증으로 나누어 각각 30%, 50%의 자기부담률을 적용합니다.
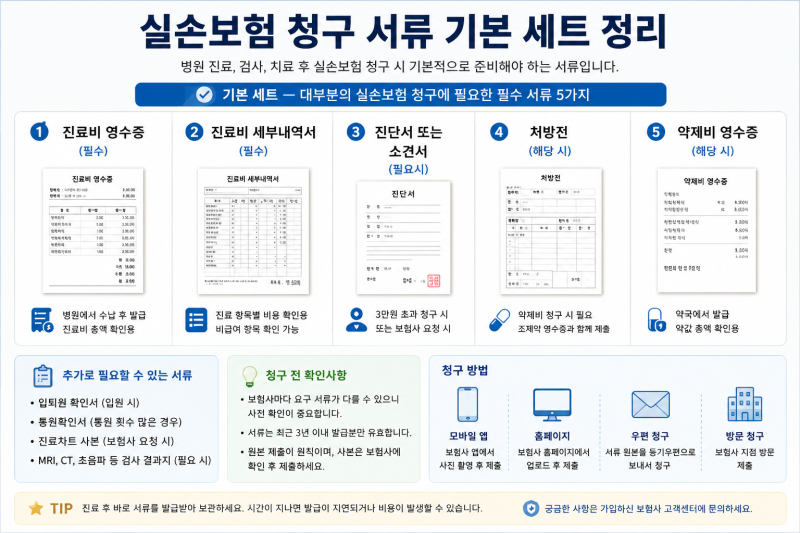
따라서 실비보험 가입자는 자신의 보험이 몇 세대인지, 어떤 비급여 특약에 가입되어 있는지 정확히 확인하는 것이 중요합니다. 미용 목적의 치료, 단순 건강검진, 영양제, 임신·출산 관련 비용 등은 일반적으로 보장 제외 항목에 해당합니다. 실비보험 청구 시 거절을 피하려면 가입 전후 약관을 꼼꼼히 살펴보고, 특히 5세대 실손보험의 경우 비급여 특약의 선택 여부가 실제 보장 범위에 결정적인 영향을 미칩니다.