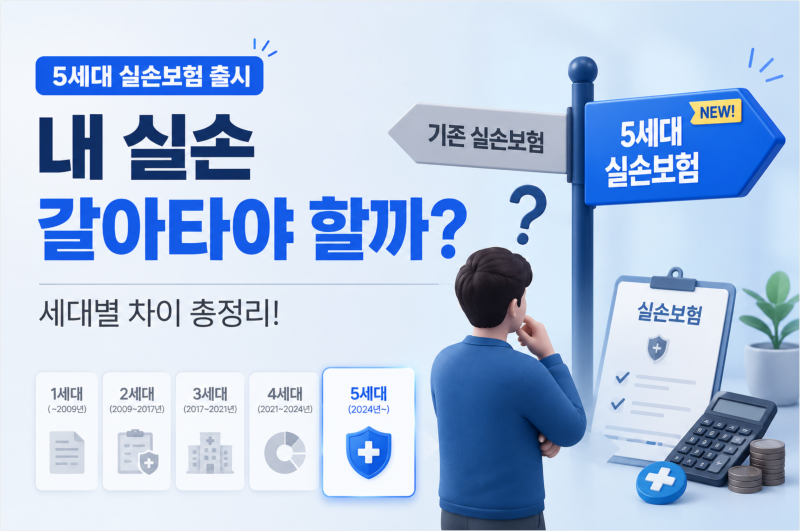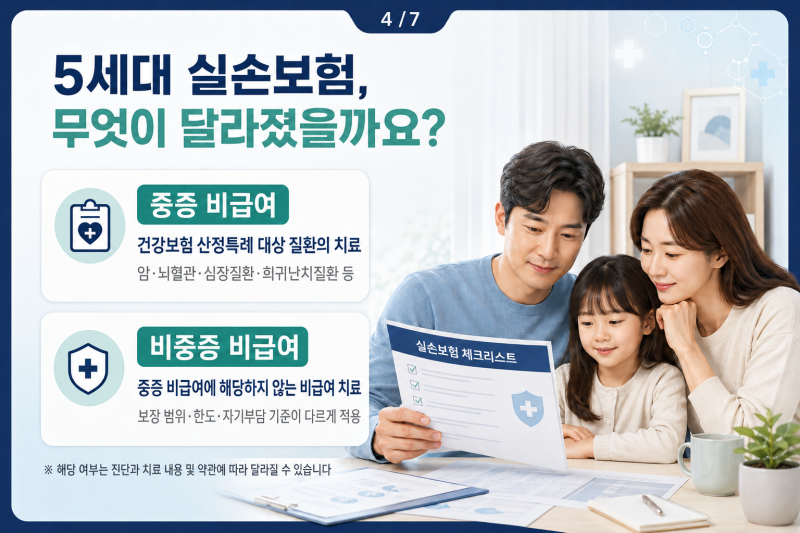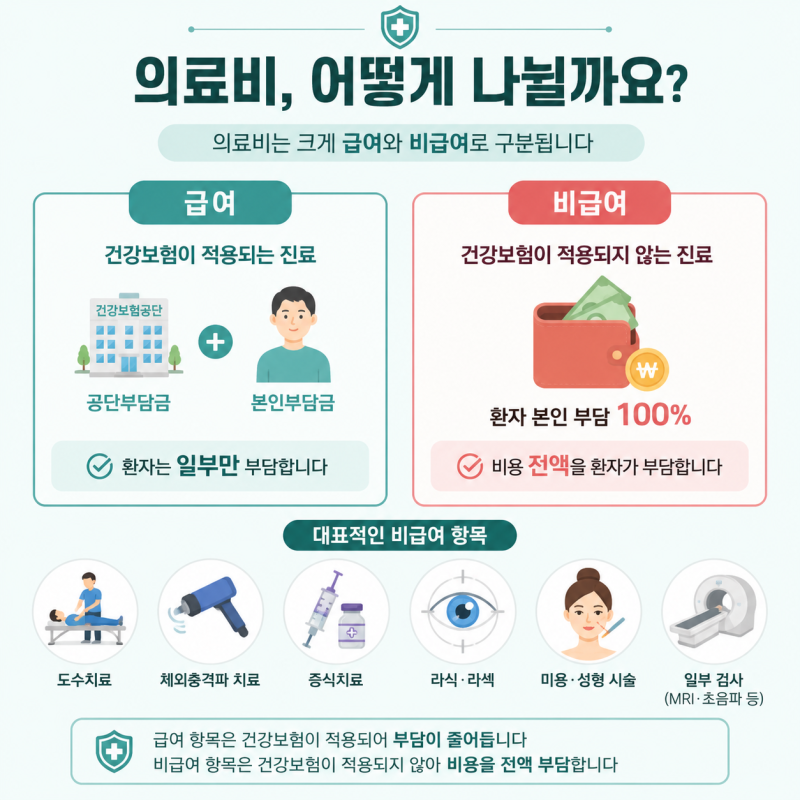
실비보험은 실제 부담한 의료비를 보상하는 상품으로, 급여와 비급여 항목에 따라 보장 범위와 자기부담금이 달라져 많은 이들이 궁금해합니다. 특히 최근 판매되는 5세대 실손보험은 산정특례 대상 질환의 중증 비급여 기준과 연결되어 그 중요성이 더욱 커졌습니다.
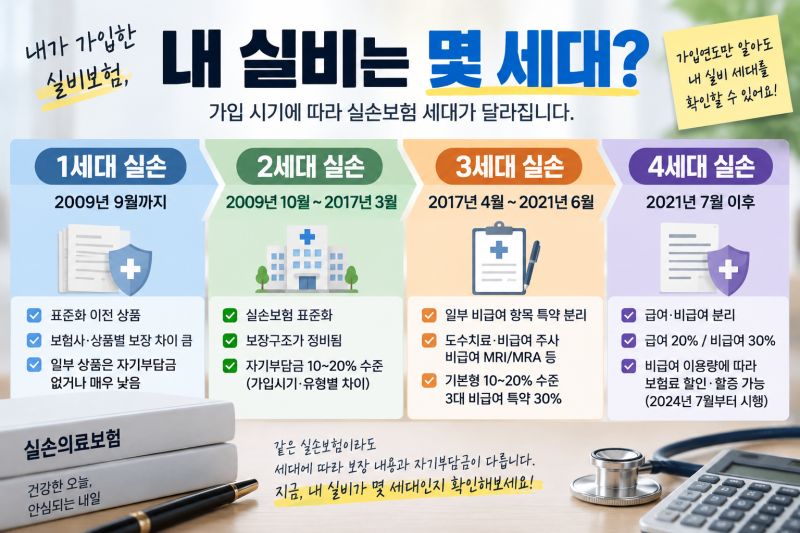
실손보험은 가입 시기에 따라 1세대부터 5세대까지 보장 구조와 자기부담 방식이 여러 차례 변경되어 왔습니다. 실제 블로그 후기들을 보면 산정특례를 적용받더라도 실비보험 청구가 가능하지만, 산정특례 적용 후 실제 본인이 부담한 의료비를 기준으로 보험금이 계산됩니다.
1세대 실손은 자기부담금이 없거나 적었으나, 세대가 바뀔수록 자기부담금이 증가하고 비급여 항목이 분리되는 등 보장 조건이 변화했습니다. 이는 보험료 부담과 보장 범위 사이의 균형을 맞추기 위한 조치입니다.
따라서 본인의 실손보험이 몇 세대인지 가입 시기를 확인하고, 약관상 급여와 비급여 항목별 자기부담률을 정확히 파악하는 것이 중요합니다.
특히 5세대 실손보험은 중증 비급여 관리가 강화되어, 가입 전 자신의 의료 이용 빈도와 비급여 치료 여부를 고려하여 신중하게 선택해야 합니다. 병원 영수증을 통해 급여와 비급여 항목을 구분하는 방법을 숙지하는 것도 도움이 됩니다.