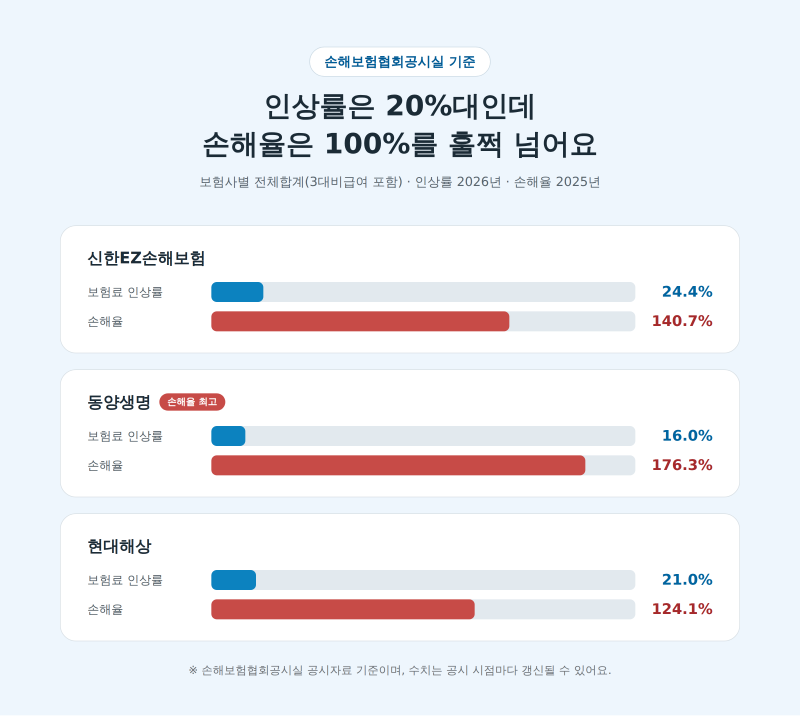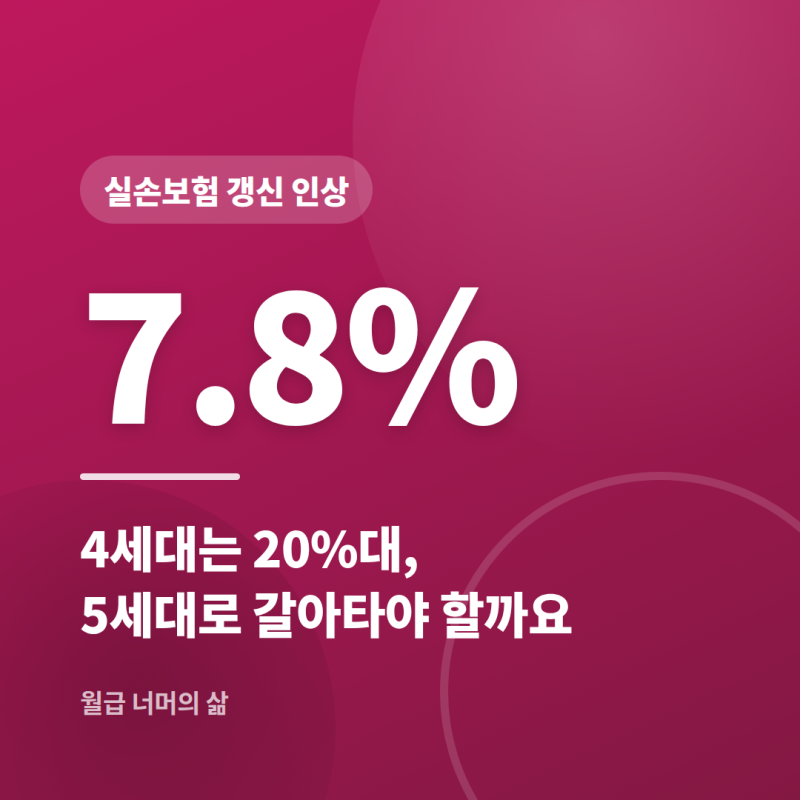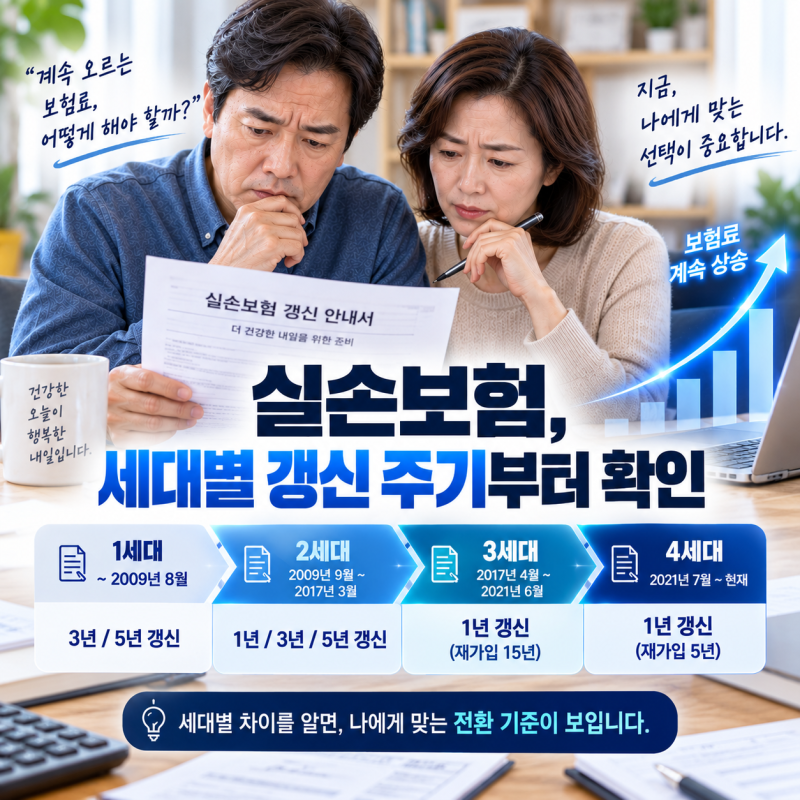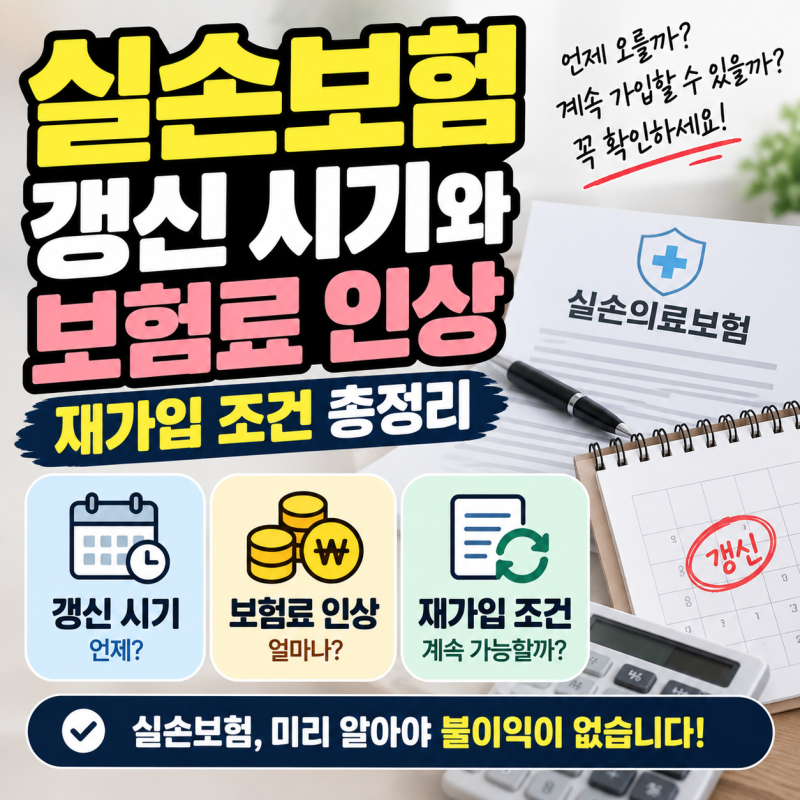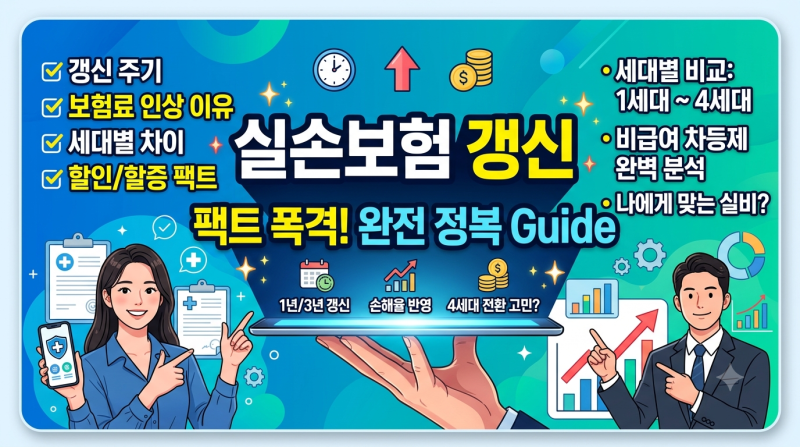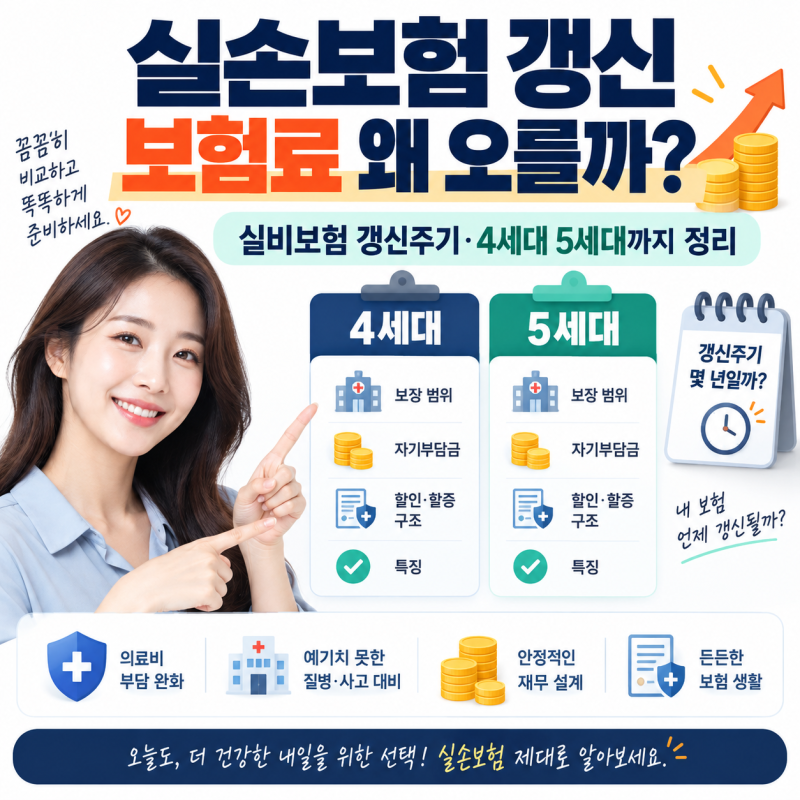
실비보험은 가입 시기에 따라 1세대부터 4세대까지 구분되며, 각 세대별로 갱신 주기와 인상률 구조가 다릅니다. 2026년 실비보험료는 평균 7.8% 인상될 예정이며, 특히 3세대 16%, 4세대 20%의 높은 인상률을 보입니다.
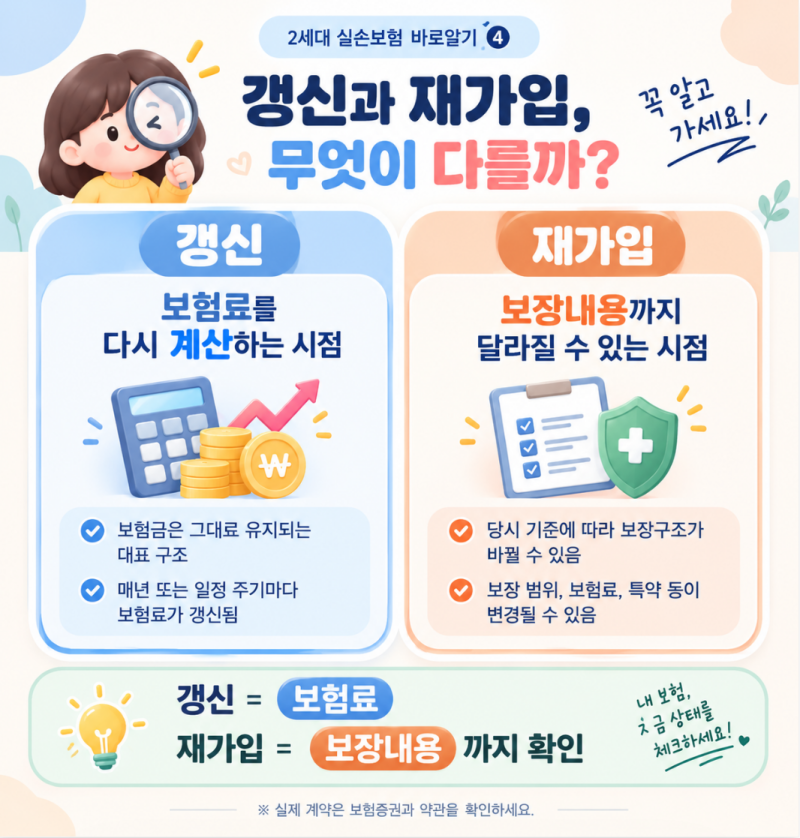
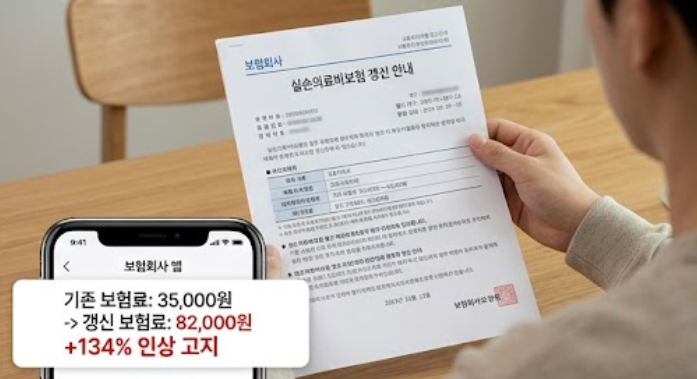
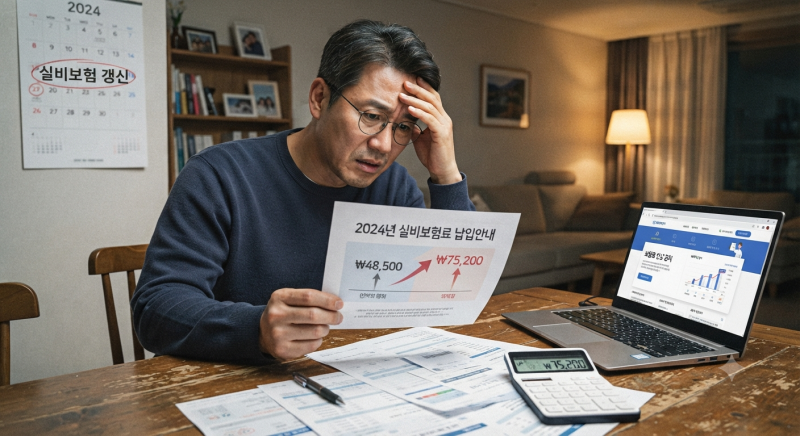
2026년 5월 6일부터 판매되는 5세대 실손보험은 4세대 대비 보험료가 저렴하나 비중증 비급여 보장이 축소되었습니다. 실비보험 갱신 안내장을 받을 때마다 가파르게 오른 보험료에 놀라는 가입자들이 많습니다.
실비보험은 1세대부터 4세대까지 구분되며, 각 세대별로 갱신 주기와 인상률 구조가 다릅니다. 특히 1, 2세대 가입자는 갱신 시 높은 인상 폭에 경제적 부담을 느낍니다.
1, 2세대 실비보험은 3년 또는 5년 단위 갱신으로 누적 위험률이 한 번에 반영되어 인상 폭이 큽니다. 3, 4세대는 1년마다 갱신되며, 2026년 3세대 16%, 4세대 20%의 높은 인상률이 예상됩니다.
이는 비급여 진료 이용이 많은 3·4세대 가입자에게 해당됩니다. 2026년 5월 6일부터 5세대 실손보험이 판매됩니다. 5세대는 4세대 대비 보험료가 약 30% 저렴하나, 비중증 비급여 보장 축소 및 자기부담률 최대 50% 상향 등 보장 변화가 큽니다.
개인의 의료 이용 패턴과 보험증권을 면밀히 검토하여 신중히 판단해야 합니다.
2026년 5월 6일부터 판매되는 5세대 실손보험은 4세대 대비 보험료가 저렴하나 비중증 비급여 보장이 축소되었습니다. 실비보험 갱신 안내장을 받을 때마다 가파르게 오른 보험료에 놀라는 가입자들이 많습니다.
실비보험은 1세대부터 4세대까지 구분되며, 각 세대별로 갱신 주기와 인상률 구조가 다릅니다. 특히 1, 2세대 가입자는 갱신 시 높은 인상 폭에 경제적 부담을 느낍니다.
1, 2세대 실비보험은 3년 또는 5년 단위 갱신으로 누적 위험률이 한 번에 반영되어 인상 폭이 큽니다. 3, 4세대는 1년마다 갱신되며, 2026년 3세대 16%, 4세대 20%의 높은 인상률이 예상됩니다.
이는 비급여 진료 이용이 많은 3·4세대 가입자에게 해당됩니다. 2026년 5월 6일부터 5세대 실손보험이 판매됩니다. 5세대는 4세대 대비 보험료가 약 30% 저렴하나, 비중증 비급여 보장 축소 및 자기부담률 최대 50% 상향 등 보장 변화가 큽니다.
개인의 의료 이용 패턴과 보험증권을 면밀히 검토하여 신중히 판단해야 합니다.