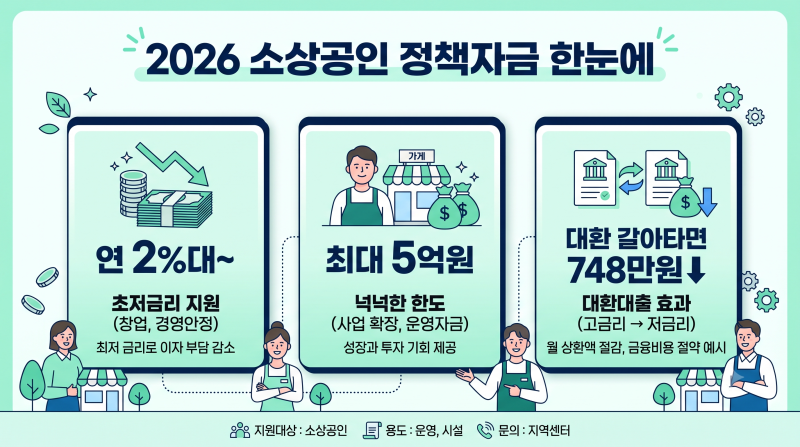
2026 소상공인 정책자금은 연 2~3%대 저금리로 운영되며, 최대 1억 원 이상의 자금 지원이 가능합니다. 예산 소진 시 조기 마감되는 선착순 접수 방식이 많으므로, 신청 전 자격 요건과 필요 서류를 미리 준비해야 합니다.
직접대출과 대리대출로 구분되며, 고금리 대출을 낮은 금리로 전환하는 대환대출도 포함됩니다. 고금리 기조와 치솟는 임대료, 인건비 등으로 어려움을 겪는 소상공인들에게 2026 소상공인 정책자금은 가뭄의 단비와 같은 존재입니다.
중소벤처기업부와 소상공인시장진흥공단이 주관하는 이 정책은 시중은행보다 훨씬 낮은 연 2~3%대 저금리로 운영자금 및 시설자금을 융자해 줍니다.
특히 2026년에는 총 3조 3,620억 원 규모의 자금이 편성되어, 고금리 대출을 낮은 금리로 바꿔주는 대환대출과 중·저신용 사업자를 위한 문턱이 대폭 완화되었습니다. 정책자금을 지원받기 위해서는 상시근로자 수 기준과 신용·영업 상태 요건을 충족해야 합니다.
일반경영안정자금은 최대 7천만 원, 성장기반자금은 최대 5억 원까지 지원되며, 자금 유형에 따라 직접대출과 대리대출로 나뉩니다. 중요한 점은 예산 소진 시 분기별 접수가 즉시 조기 마감되는 선착순 방식이 많다는 것입니다.
따라서 공고가 뜨기 전 미리 자격 요건을 확인하고 필요한 서류를 완벽하게 구비하는 전략이 필수적입니다.
신청 시 서류 하나만 누락되어도 순위가 밀릴 수 있으므로, 소상공인확인서, 사업자등록증명원, 부가가치세 과세표준증명원, 국세 및 지방세 완납증명서 등을 미리 준비해야 합니다.
이처럼 철저한 사전 준비와 신속한 신청만이 2%대 초저금리 정책자금을 확보하여 사업 운영의 든든한 버팀목으로 삼을 수 있는 길입니다. 지금 바로 나의 사업장에 맞는 자금 유형을 파악하고 신청을 준비하여 고금리 부담에서 벗어나십시오.
직접대출과 대리대출로 구분되며, 고금리 대출을 낮은 금리로 전환하는 대환대출도 포함됩니다. 고금리 기조와 치솟는 임대료, 인건비 등으로 어려움을 겪는 소상공인들에게 2026 소상공인 정책자금은 가뭄의 단비와 같은 존재입니다.
중소벤처기업부와 소상공인시장진흥공단이 주관하는 이 정책은 시중은행보다 훨씬 낮은 연 2~3%대 저금리로 운영자금 및 시설자금을 융자해 줍니다.
특히 2026년에는 총 3조 3,620억 원 규모의 자금이 편성되어, 고금리 대출을 낮은 금리로 바꿔주는 대환대출과 중·저신용 사업자를 위한 문턱이 대폭 완화되었습니다. 정책자금을 지원받기 위해서는 상시근로자 수 기준과 신용·영업 상태 요건을 충족해야 합니다.
일반경영안정자금은 최대 7천만 원, 성장기반자금은 최대 5억 원까지 지원되며, 자금 유형에 따라 직접대출과 대리대출로 나뉩니다. 중요한 점은 예산 소진 시 분기별 접수가 즉시 조기 마감되는 선착순 방식이 많다는 것입니다.
따라서 공고가 뜨기 전 미리 자격 요건을 확인하고 필요한 서류를 완벽하게 구비하는 전략이 필수적입니다.
신청 시 서류 하나만 누락되어도 순위가 밀릴 수 있으므로, 소상공인확인서, 사업자등록증명원, 부가가치세 과세표준증명원, 국세 및 지방세 완납증명서 등을 미리 준비해야 합니다.
이처럼 철저한 사전 준비와 신속한 신청만이 2%대 초저금리 정책자금을 확보하여 사업 운영의 든든한 버팀목으로 삼을 수 있는 길입니다. 지금 바로 나의 사업장에 맞는 자금 유형을 파악하고 신청을 준비하여 고금리 부담에서 벗어나십시오.