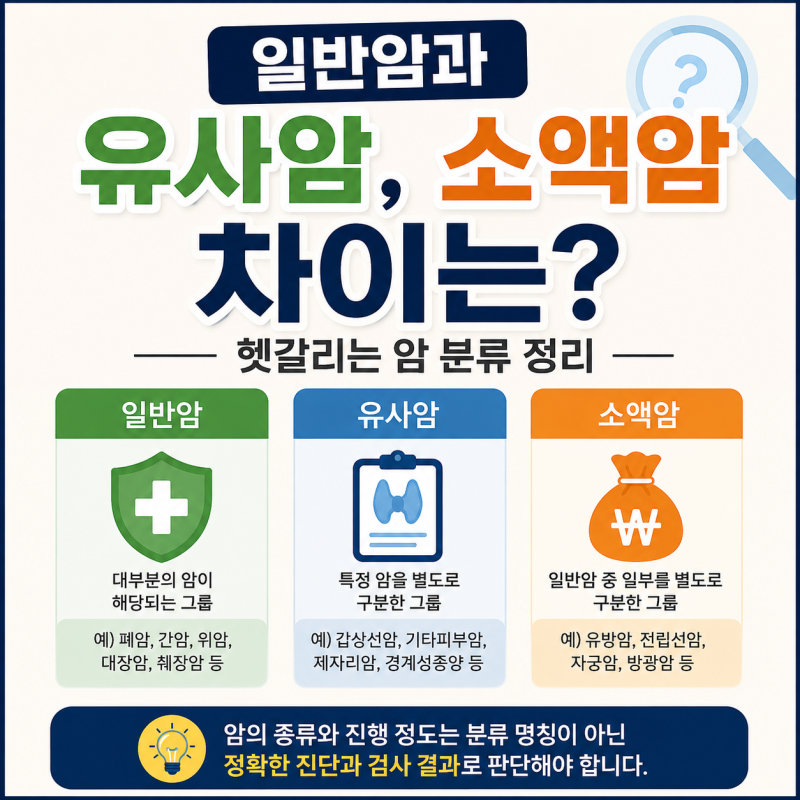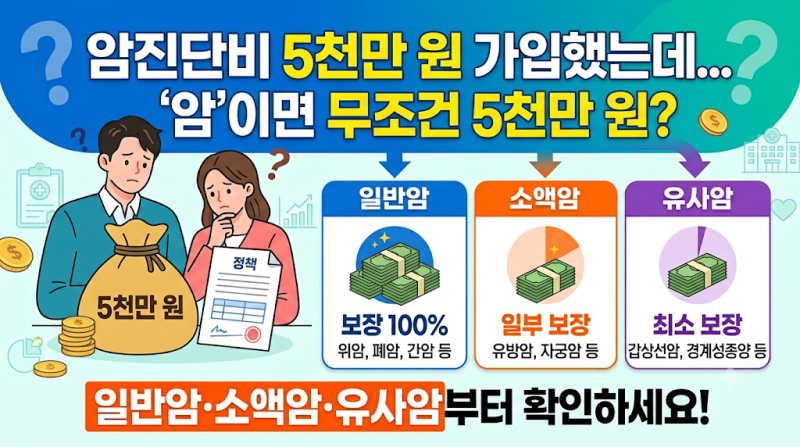
소액암은 의학적 분류가 아닌 보험 상품 약관에서 진단비 지급 기준을 구분하기 위해 사용하는 용어입니다. 유방암, 자궁암, 전립선암 등 남녀 발병률이 높은 암들이 소액암으로 분류되어 일반암 진단비의 10~20%만 지급될 수 있습니다.
가입한 보험의 약관을 통해 소액암 분류와 진단비 지급 기준을 반드시 확인하고, 손해보험사 상품을 비교하는 것이 유리할 수 있습니다. "소액암 보험"이라는 용어는 많은 이들에게 혼란을 줍니다.
암 진단을 받았을 때, 보험 약관의 소액암 분류 때문에 예상보다 적은 진단비를 받게 되는 경우가 흔합니다. 이는 소액암이 의학적 중증도를 뜻하는 것이 아니라, 보험사가 진단비 지급 기준을 구분하기 위해 사용하는 명칭이기 때문입니다.
특히 유방암, 자궁암, 전립선암, 방광암 등 남녀에게 흔한 암들이 일부 보험사에서는 소액암으로 분류되어 일반암 진단비의 10~20%만 지급되는 경우가 많습니다. 이는 가입자에게 큰 배신감과 경제적 부담을 안겨줄 수 있습니다.
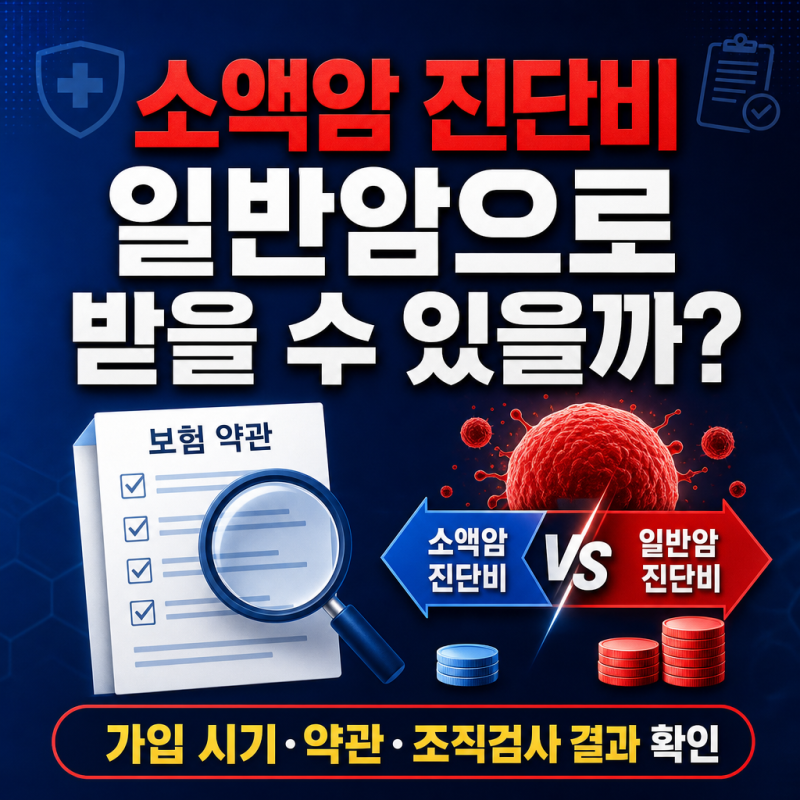
따라서 암 보험 가입 시에는 진단비 액수만 볼 것이 아니라, 약관에서 어떤 암이 소액암으로 분류되는지, 대장점막내암의 분류 기준까지 꼼꼼히 확인해야 합니다.
손해보험사 상품 중에는 이러한 암들을 일반암과 동일하게 보장하는 경우가 많으므로 여러 상품을 비교하는 것이 현명합니다. 결론적으로, 소액암 보험 가입 시에는 약관을 면밀히 검토하고 다양한 상품을 비교하여 예상치 못한 진단비 삭감 피해를 방지해야 합니다.
자신의 건강을 지키는 만큼, 보험 보장 내용도 정확히 이해하는 것이 중요합니다.
가입한 보험의 약관을 통해 소액암 분류와 진단비 지급 기준을 반드시 확인하고, 손해보험사 상품을 비교하는 것이 유리할 수 있습니다. "소액암 보험"이라는 용어는 많은 이들에게 혼란을 줍니다.
암 진단을 받았을 때, 보험 약관의 소액암 분류 때문에 예상보다 적은 진단비를 받게 되는 경우가 흔합니다. 이는 소액암이 의학적 중증도를 뜻하는 것이 아니라, 보험사가 진단비 지급 기준을 구분하기 위해 사용하는 명칭이기 때문입니다.
특히 유방암, 자궁암, 전립선암, 방광암 등 남녀에게 흔한 암들이 일부 보험사에서는 소액암으로 분류되어 일반암 진단비의 10~20%만 지급되는 경우가 많습니다. 이는 가입자에게 큰 배신감과 경제적 부담을 안겨줄 수 있습니다.
따라서 암 보험 가입 시에는 진단비 액수만 볼 것이 아니라, 약관에서 어떤 암이 소액암으로 분류되는지, 대장점막내암의 분류 기준까지 꼼꼼히 확인해야 합니다.
손해보험사 상품 중에는 이러한 암들을 일반암과 동일하게 보장하는 경우가 많으므로 여러 상품을 비교하는 것이 현명합니다. 결론적으로, 소액암 보험 가입 시에는 약관을 면밀히 검토하고 다양한 상품을 비교하여 예상치 못한 진단비 삭감 피해를 방지해야 합니다.
자신의 건강을 지키는 만큼, 보험 보장 내용도 정확히 이해하는 것이 중요합니다.