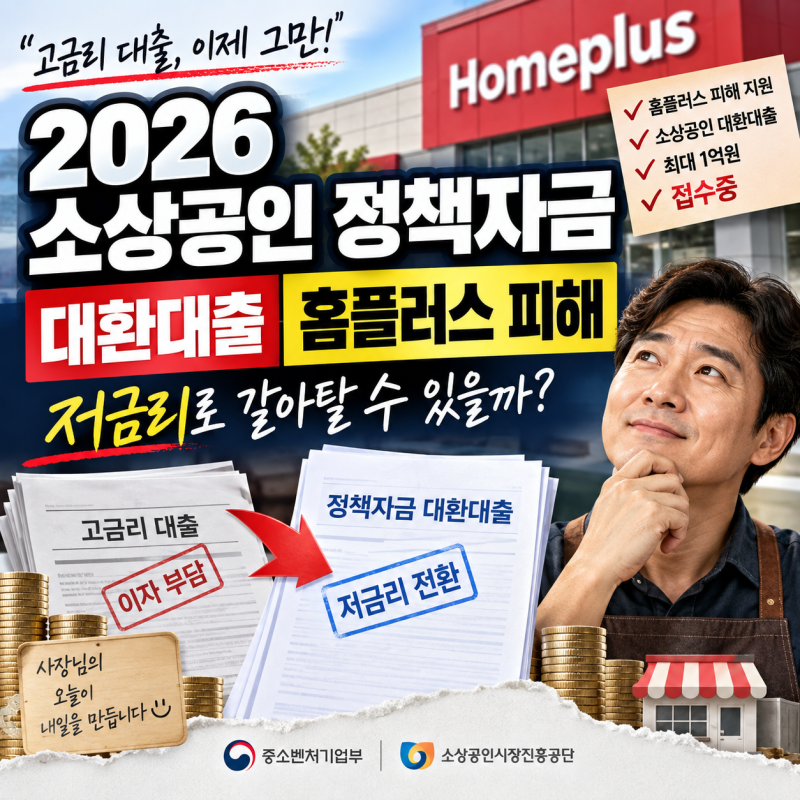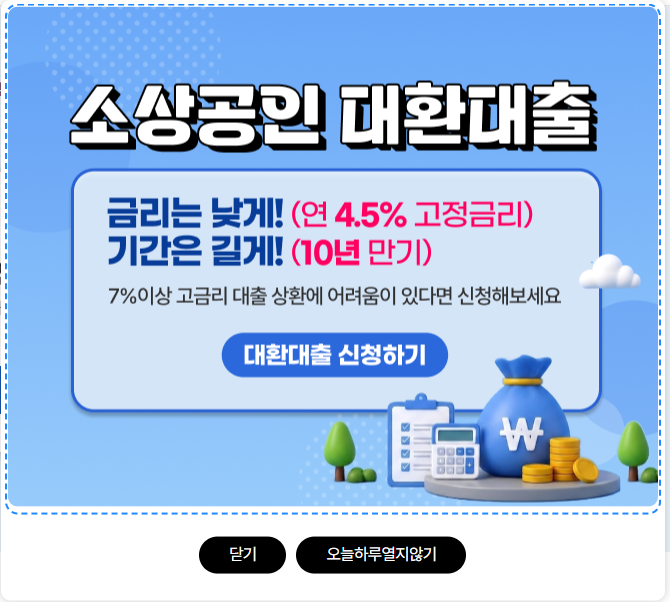
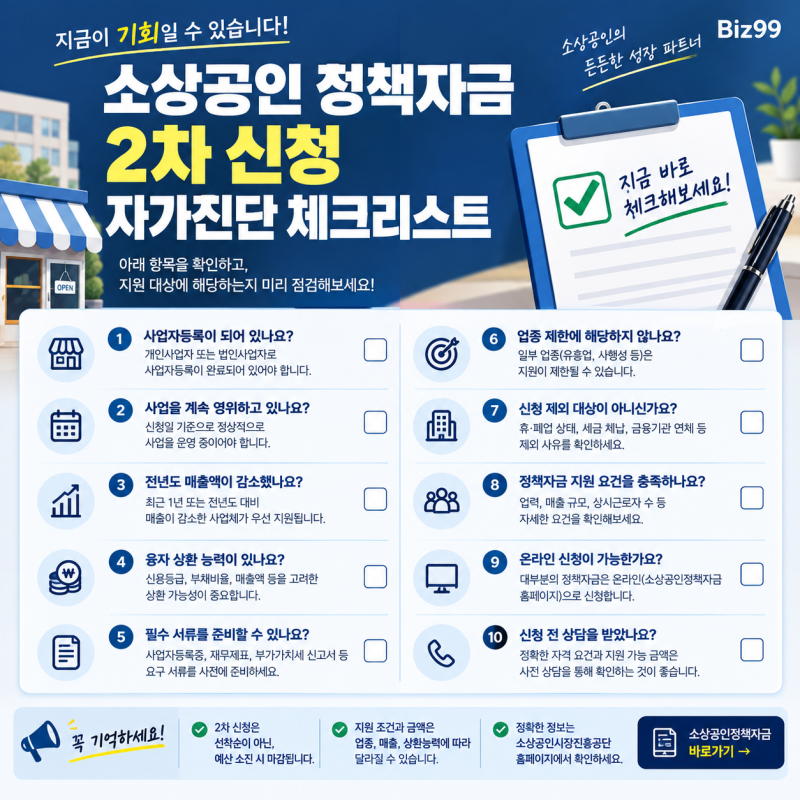

소상공인 정책자금 대환대출은 연 7% 이상 고금리 대출을 연 4.5% 고정금리로 전환하여 이자 부담을 줄여줍니다. 이 대환대출을 통해 5천만원 기준 최대 748만원의 이자를 절약할 수 있으며, 최장 10년까지 상환 가능합니다.
정책자금은 한정된 예산으로 인해 신청 시작과 동시에 마감되는 '오픈런' 현상이 발생하므로 빠른 신청이 중요합니다. 고금리 시대에 이자 부담으로 어려움을 겪는 소상공인이라면 정부 지원 정책자금에 주목할 필요가 있습니다.
특히 시중은행보다 훨씬 낮은 금리로 갈아탈 수 있는 소상공인 정책자금 대환대출은 많은 사업자들에게 실질적인 도움이 되고 있습니다. 한정된 예산으로 인해 신청 창구가 열리자마자 마감되는 이른바 '정책자금 오픈런' 현상까지 벌어질 정도로 그 인기가 뜨겁습니다.
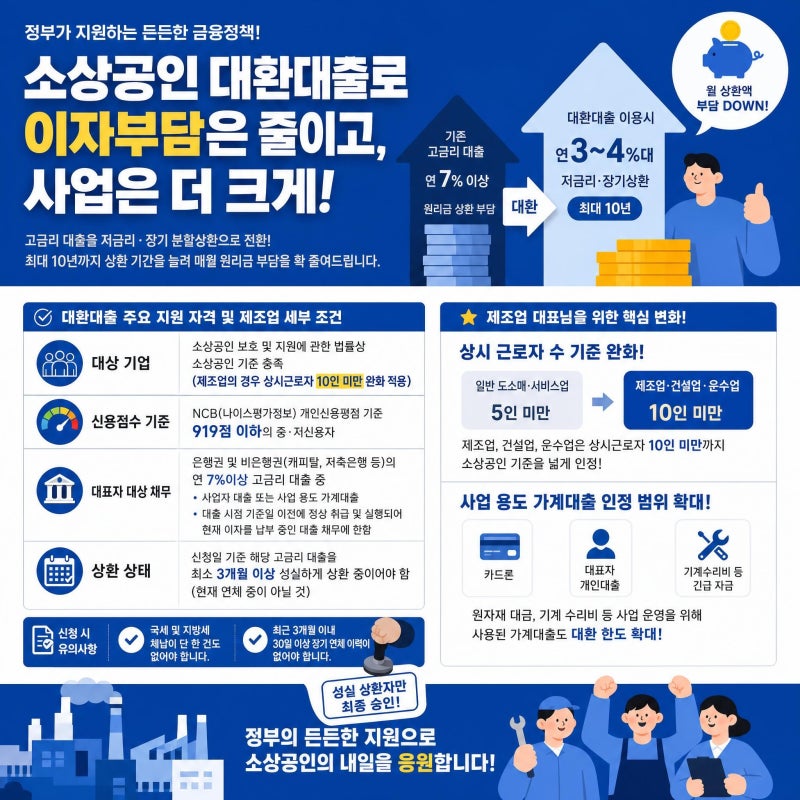
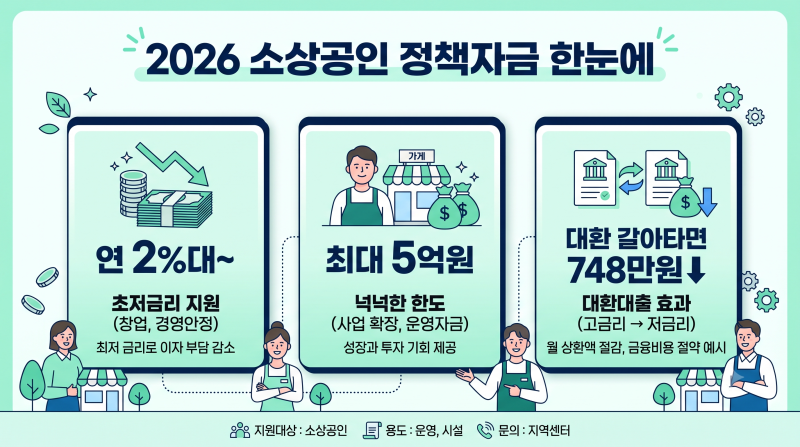
소상공인 정책자금 대환대출은 연 7% 이상의 고금리 대출을 연 4.5% 고정금리로 전환해주는 제도입니다. 실제로 5천만원을 10년 상환 기준으로 대환할 경우, 총 이자 약 748만원을 절약할 수 있어 고금리에 허덕이는 사업자들에게 큰 희망이 됩니다.
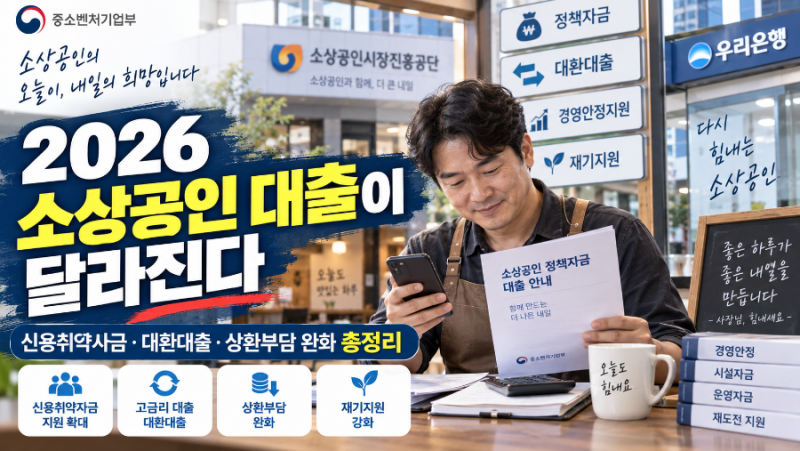
중소벤처기업부와 소상공인시장진흥공단이 운영하는 이 자금은 직접대출과 대리대출로 나뉘며, 일반경영안정자금, 신용취약소상공인자금 등 다양한 종류가 있어 사업장의 상황에 맞는 자금을 선택하는 것이 중요합니다.
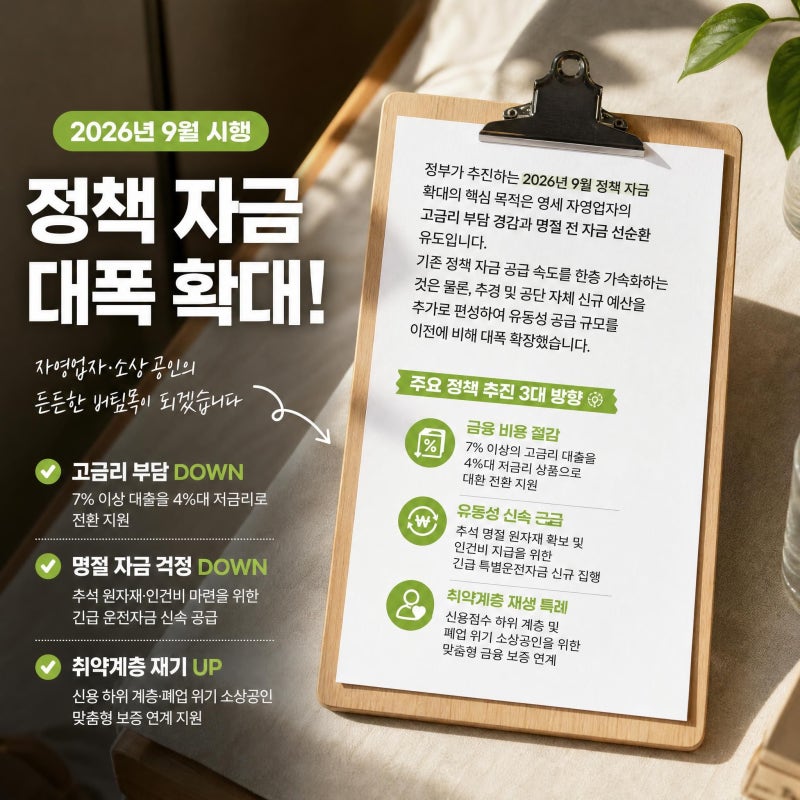
자금별 대상, 한도, 금리 조건이 상이하므로 신청 전 공고를 꼼꼼히 확인해야 합니다. 2026년 소상공인 지원 예산은 역대 최대 규모로 편성되었지만, 이는 단순히 대출 확대가 아닌 맞춤형 금융 지원에 초점을 맞추고 있습니다.
따라서 자신의 사업장 주소지 관할 지자체와 신용보증재단, 소상공인시장진흥공단 공고를 함께 확인하여 정확한 한도와 자격 조건을 파악하는 것이 필수적입니다.
이자 부담을 획기적으로 줄일 수 있는 기회를 놓치지 않으려면, 접수 시작 시간에 맞춰 신속하게 신청하는 전략이 필요합니다.
정책자금은 한정된 예산으로 인해 신청 시작과 동시에 마감되는 '오픈런' 현상이 발생하므로 빠른 신청이 중요합니다. 고금리 시대에 이자 부담으로 어려움을 겪는 소상공인이라면 정부 지원 정책자금에 주목할 필요가 있습니다.
특히 시중은행보다 훨씬 낮은 금리로 갈아탈 수 있는 소상공인 정책자금 대환대출은 많은 사업자들에게 실질적인 도움이 되고 있습니다. 한정된 예산으로 인해 신청 창구가 열리자마자 마감되는 이른바 '정책자금 오픈런' 현상까지 벌어질 정도로 그 인기가 뜨겁습니다.
소상공인 정책자금 대환대출은 연 7% 이상의 고금리 대출을 연 4.5% 고정금리로 전환해주는 제도입니다. 실제로 5천만원을 10년 상환 기준으로 대환할 경우, 총 이자 약 748만원을 절약할 수 있어 고금리에 허덕이는 사업자들에게 큰 희망이 됩니다.
중소벤처기업부와 소상공인시장진흥공단이 운영하는 이 자금은 직접대출과 대리대출로 나뉘며, 일반경영안정자금, 신용취약소상공인자금 등 다양한 종류가 있어 사업장의 상황에 맞는 자금을 선택하는 것이 중요합니다.
자금별 대상, 한도, 금리 조건이 상이하므로 신청 전 공고를 꼼꼼히 확인해야 합니다. 2026년 소상공인 지원 예산은 역대 최대 규모로 편성되었지만, 이는 단순히 대출 확대가 아닌 맞춤형 금융 지원에 초점을 맞추고 있습니다.
따라서 자신의 사업장 주소지 관할 지자체와 신용보증재단, 소상공인시장진흥공단 공고를 함께 확인하여 정확한 한도와 자격 조건을 파악하는 것이 필수적입니다.
이자 부담을 획기적으로 줄일 수 있는 기회를 놓치지 않으려면, 접수 시작 시간에 맞춰 신속하게 신청하는 전략이 필요합니다.