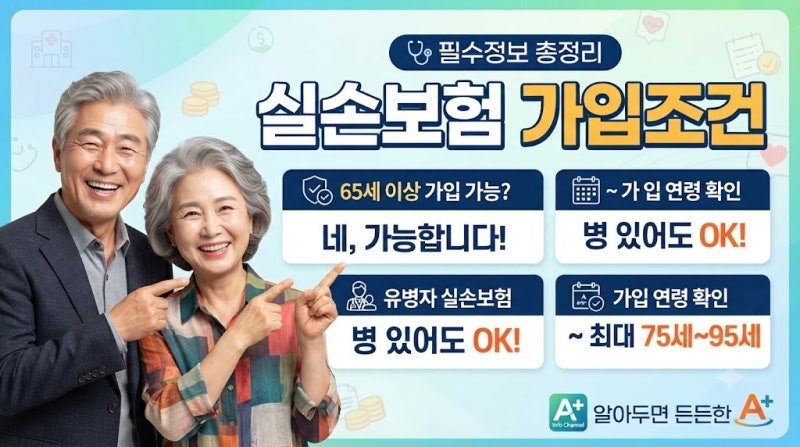
만성질환이나 투약 이력이 있는 사람도 실비보험 가입이 가능하며, 지레 포기할 필요가 없습니다. 금융당국은 유병력자 실손보험의 심사 항목을 18개에서 6개로, 심사 기간을 5년에서 2년으로 대폭 축소했습니다.
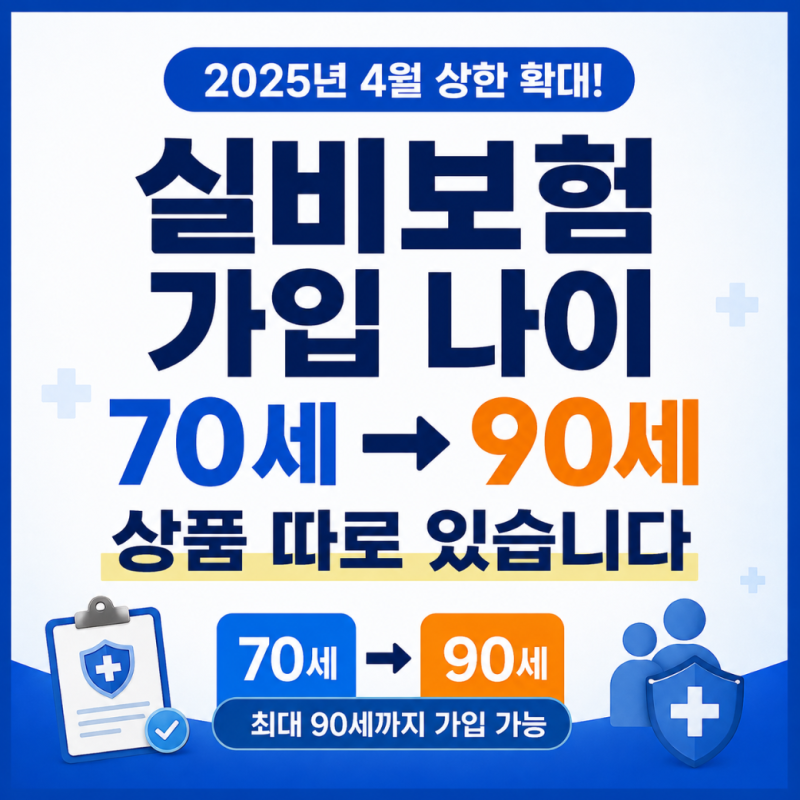
고혈압 등 단순 투약 중인 경증 만성질환자는 투약 여부가 심사에서 제외되며, 가입 연령도 90세까지 확대되었습니다. 많은 분들이 고혈압이나 당뇨약 복용, 과거 치료 이력 때문에 실비보험 가입을 포기하곤 합니다.
하지만 최근 금융당국 정책 변화로 유병자 실손보험 가입 문턱이 크게 낮아져, 지병이 있더라도 정확한 실비보험가입조건 확인이 중요해졌습니다. 유병자 실손보험 심사 항목은 18개에서 6개로, 치료 이력 심사 기간은 5년에서 2년으로 대폭 줄었습니다.
고혈압, 당뇨 등 경증 만성질환자의 투약 여부는 심사에서 제외되는 경우가 많으며, '유병자 보험 325 법칙' 충족 시 가입 가능성이 높습니다.
가입 연령도 90세까지 확대되었으나, 일반 실비보험 대비 자기부담률이 30%로 높을 수 있고 정확한 고지의무 이행은 필수입니다. 이처럼 실비보험가입조건은 유병자나 고령층에게도 훨씬 유리하게 변화했습니다.
막연히 포기하기보다는, 본인의 건강 상태와 최신 기준을 면밀히 비교하고 전문가와 상담하여 최적의 실비보험을 찾는 것이 현명합니다.
고혈압 등 단순 투약 중인 경증 만성질환자는 투약 여부가 심사에서 제외되며, 가입 연령도 90세까지 확대되었습니다. 많은 분들이 고혈압이나 당뇨약 복용, 과거 치료 이력 때문에 실비보험 가입을 포기하곤 합니다.
하지만 최근 금융당국 정책 변화로 유병자 실손보험 가입 문턱이 크게 낮아져, 지병이 있더라도 정확한 실비보험가입조건 확인이 중요해졌습니다. 유병자 실손보험 심사 항목은 18개에서 6개로, 치료 이력 심사 기간은 5년에서 2년으로 대폭 줄었습니다.
고혈압, 당뇨 등 경증 만성질환자의 투약 여부는 심사에서 제외되는 경우가 많으며, '유병자 보험 325 법칙' 충족 시 가입 가능성이 높습니다.
가입 연령도 90세까지 확대되었으나, 일반 실비보험 대비 자기부담률이 30%로 높을 수 있고 정확한 고지의무 이행은 필수입니다. 이처럼 실비보험가입조건은 유병자나 고령층에게도 훨씬 유리하게 변화했습니다.
막연히 포기하기보다는, 본인의 건강 상태와 최신 기준을 면밀히 비교하고 전문가와 상담하여 최적의 실비보험을 찾는 것이 현명합니다.