2026년 금융권 가계대출 규제 강화로 신혼부부 주택담보대출 한도에 대한 관심이 높아지고 있습니다. 정부의 지원 정책에도 불구하고, 시중은행의 자체적인 대출 물량 제한 및 한도 축소로 인해 실제 대출 가능 금액이 예상보다 낮아지는 사례가 발생하고 있습니다.
특히 KB국민은행은 주택구입 목적 주담대 한도를 3억원으로 축소하는 등 대출 문턱을 높이고 있습니다. 이는 신혼부부의 내 집 마련 계획에 중요한 변수로 작용하고 있습니다.
실제 블로그에서는 정부가 정한 최대한도와 은행에서 받을 수 있는 금액이 다를 수 있음을 강조합니다. 담보가치, 소득, 기존 부채 외에도 은행 자체 한도 및 월별 대출 물량이 최종 한도에 영향을 미칩니다.
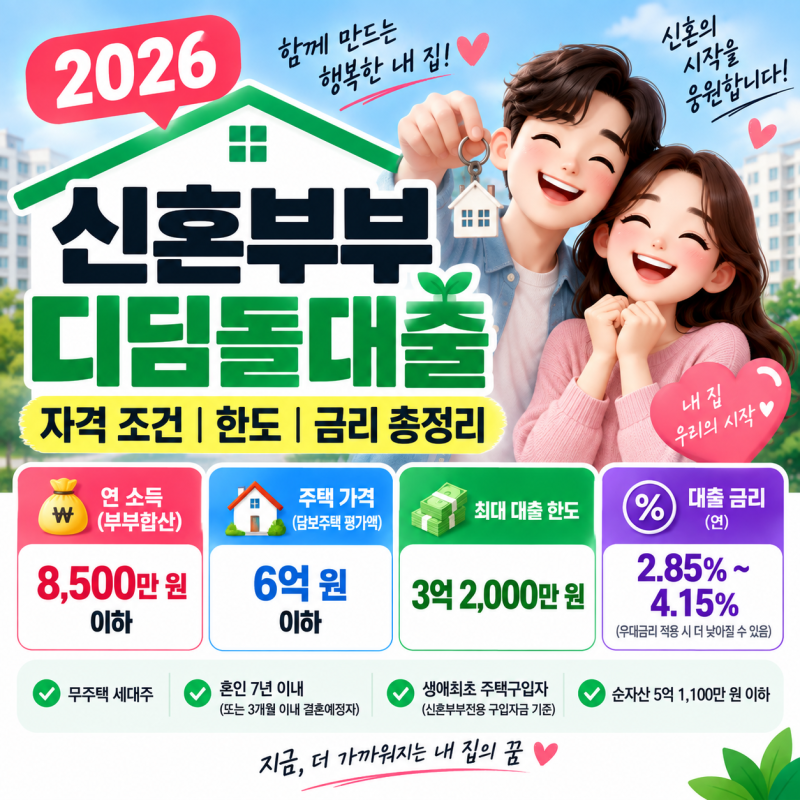
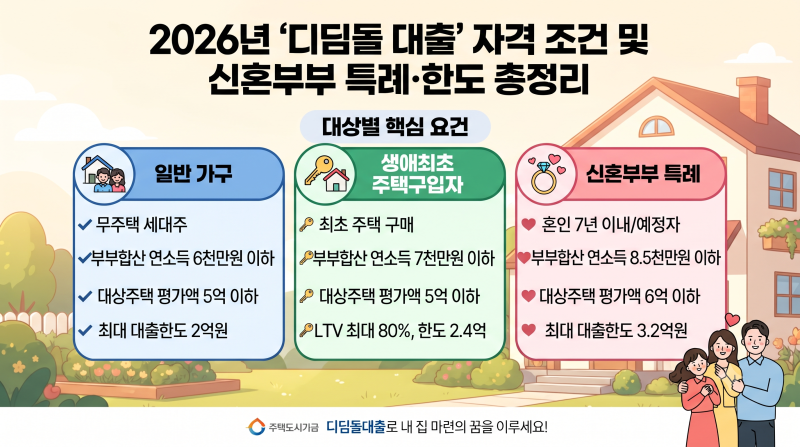
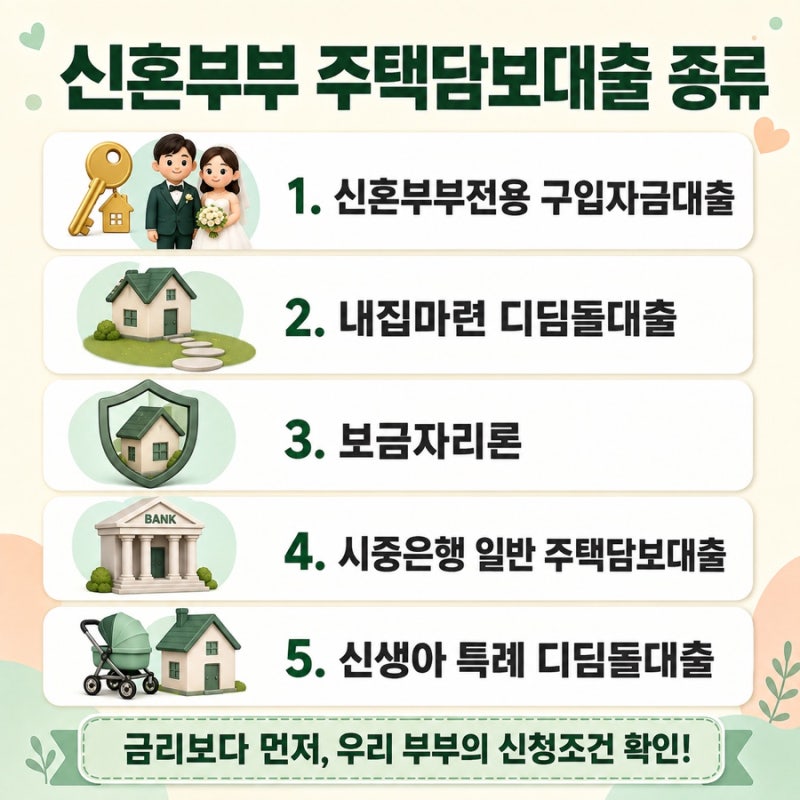
신혼부부 전용 디딤돌대출, 보금자리론 등 다양한 상품이 존재하며, 각 상품의 소득, 자산, 주택가격 기준을 꼼꼼히 확인해야 합니다.
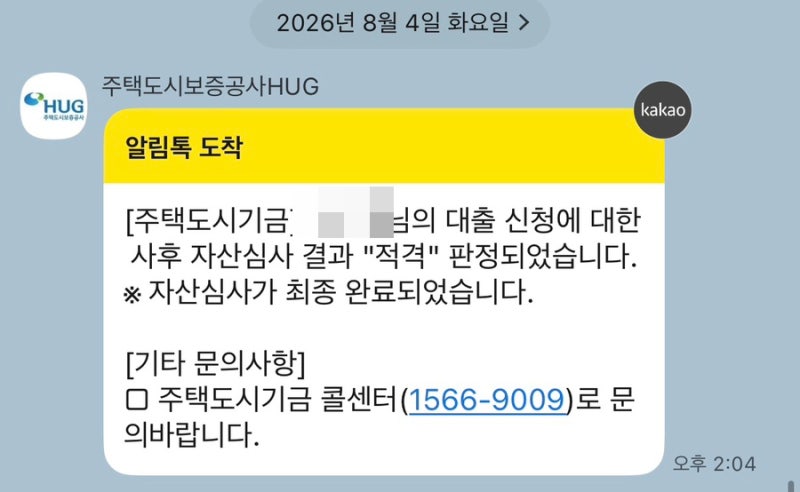
대출 승인을 받았다 하더라도 은행의 변경 기준일이나 서류 접수 완료 시점에 따라 한도가 달라질 수 있으므로 진행 단계를 면밀히 확인해야 합니다. 또한, 단순히 금리만 보기보다는 부부의 소득과 자산, 주택 가격에 맞는 상품을 선택하는 것이 중요합니다.
예비 신혼부부도 신청 가능한 상품이 있으니, 전문가와 상담하여 최적의 대출 계획을 수립하시기 바랍니다.