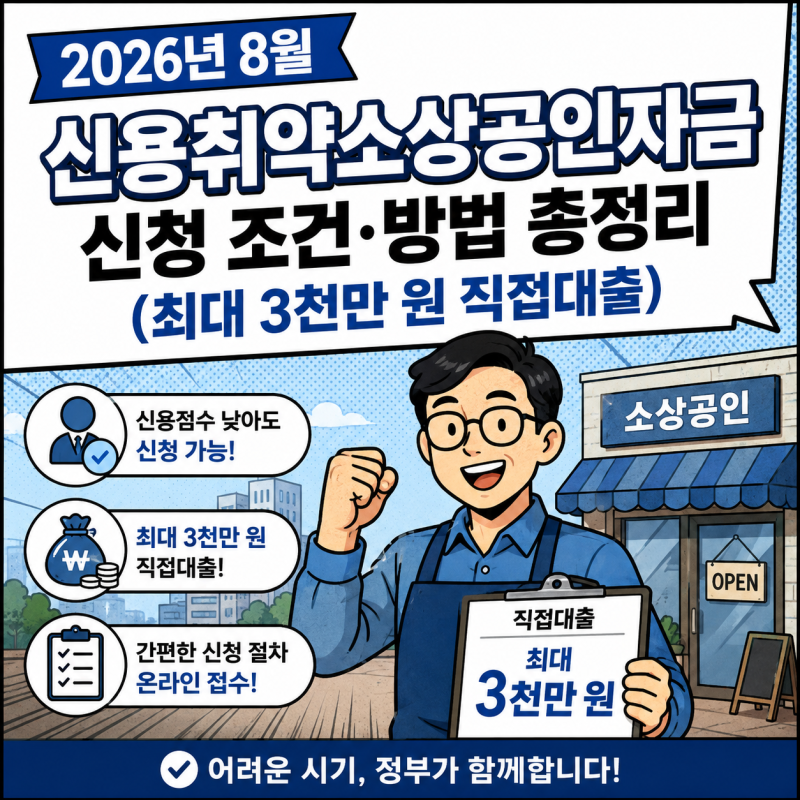
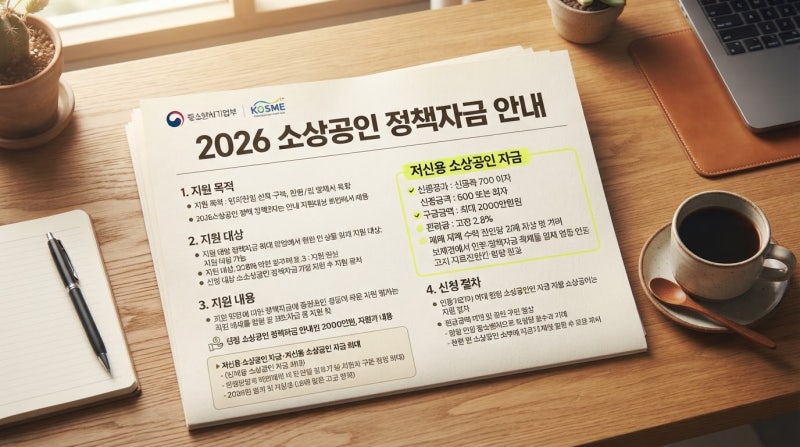
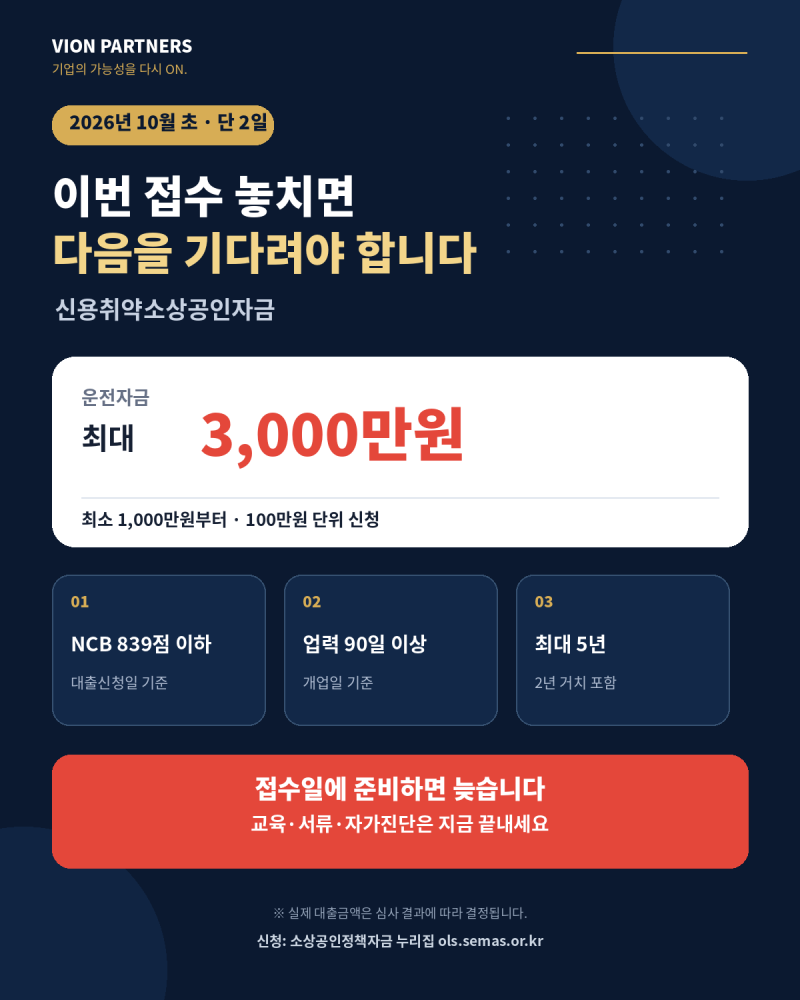

2026년 신용취약 소상공인 대출은 신용점수 839점 이하의 중·저신용 소상공인을 위한 정책 자금입니다. 총 6,000억 원 규모로 운영되며, 시중은행을 거치지 않고 소상공인시장진흥공단에서 직접 심사 및 실행하는 것이 특징입니다.
이는 고금리 시대에 제도권 금융 이용이 어려운 자영업자들에게 중요한 자금 조달 창구 역할을 하고 있습니다. 특히 필수 교육 이수 등 특정 조건을 충족해야 신청할 수 있습니다.
실제 신청자들은 최대 3,000만 원 한도와 2년 거치 3년 분할상환 방식의 유연한 상환 조건, 그리고 정책자금 기준금리 + 1.6%p의 비교적 낮은 금리를 장점으로 꼽습니다.
하지만 단순히 신용점수가 낮다고 무조건 승인되는 것이 아니며, 사업성, 성장 가능성, 경영 능력 등을 종합적으로 평가하는 심사 과정을 거칩니다. 기존 대출 잔액이나 동일 관계 기업 합산 한도 규정으로 인해 개인별 실제 이용 가능 한도는 달라질 수 있습니다.
대출 승인률을 높이려면 연체 및 체납 관리가 필수적이며, 사업계획의 타당성과 신용도를 철저히 준비해야 합니다. 대출 후 1년이 지나 신용점수가 70점 이상 상승하거나 840점 이상으로 회복되면 0.5%p 금리 인하 혜택을 신청할 수 있는 꿀팁도 있습니다.
승인 기간은 개별 심사 상황에 따라 유동적이므로, 신청 전 필요한 서류를 꼼꼼히 준비하고 자격 요건을 정확히 확인하는 것이 중요합니다.