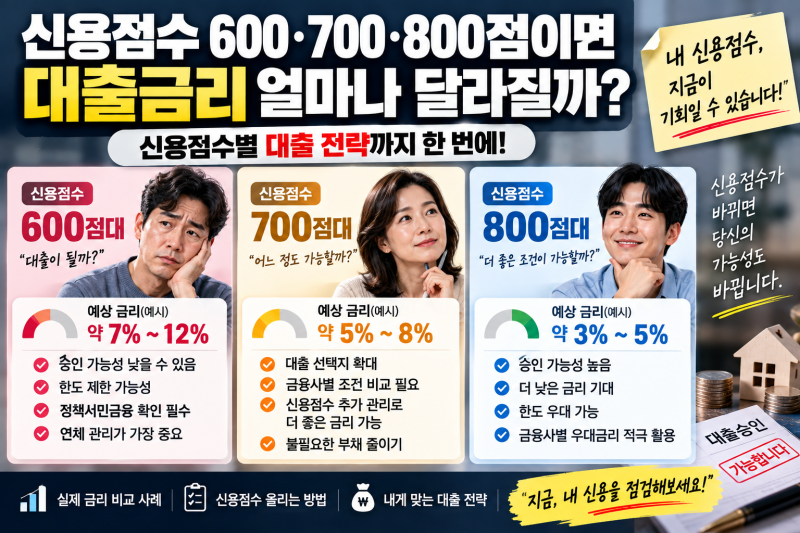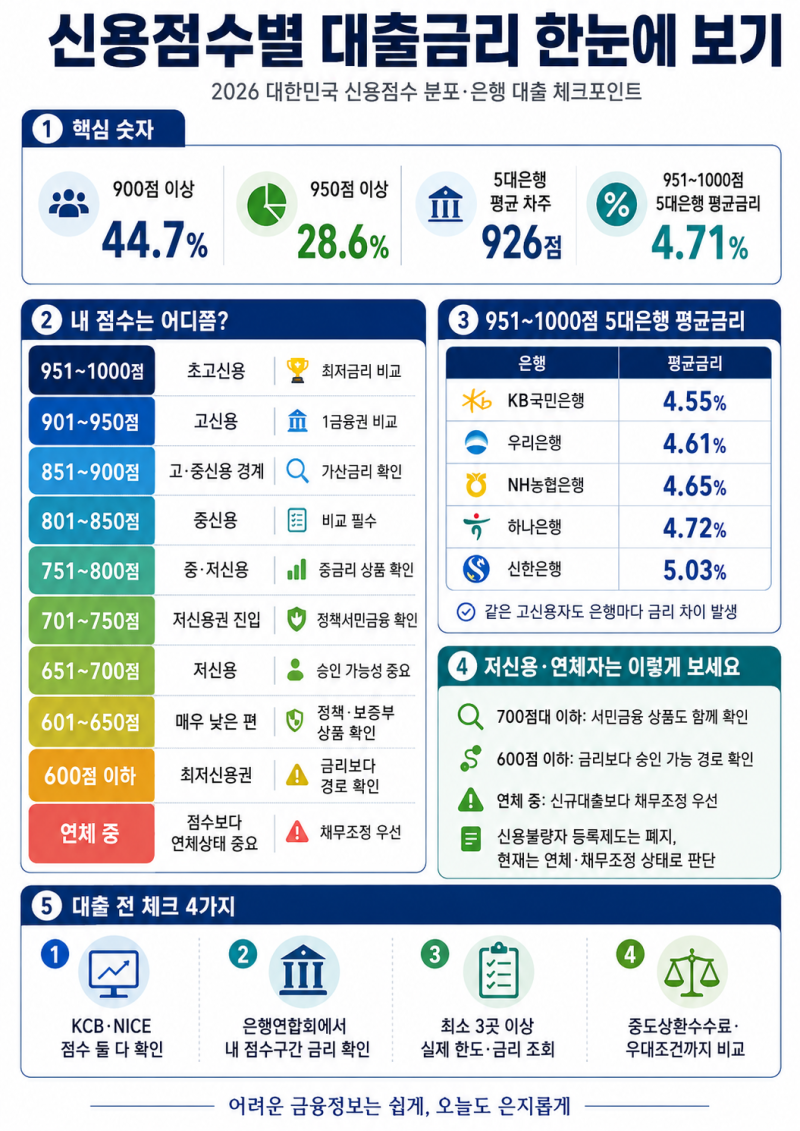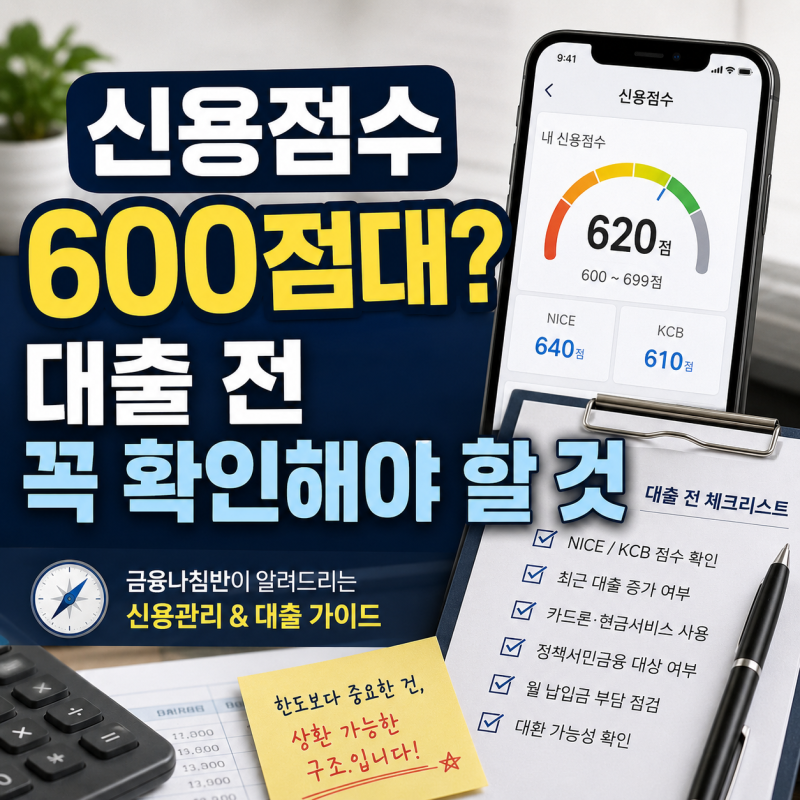

신용점수 600점대는 금융 거래에 있어 중신용자로 분류되며, 대출 가능 여부와 조건에 많은 관심이 집중됩니다. 특히 정부지원 서민대출인 햇살론의 경우, 600~700점대 중신용자가 가장 수월하게 승인받을 수 있는 이상적인 타깃으로 분석됩니다. , 연 소득 3,500만 원 이하인 경우 신용점수가 높아도 햇살론 자격이 주어지며, 연체 이력이 없다면 비교적 넉넉한 한도로 대출이 가능합니다.
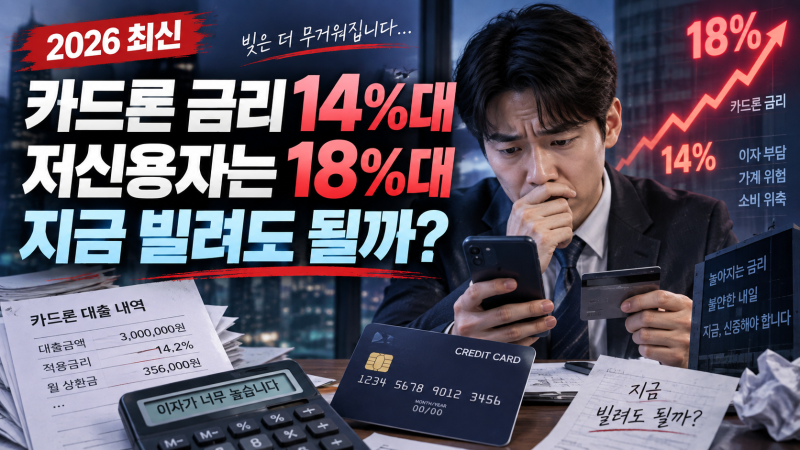
실제 사용자들은 신용점수 600점대에서 대출을 받기 위해 신용카드와 체크카드를 전략적으로 활용하는 것이 중요하다고 말합니다. 체크카드로 꾸준한 금융 거래 실적을 쌓고, 신용카드는 전체 한도의 30% 이내로만 사용하는 것이 신용점수 상승에 유리합니다. 한도를 꽉 채워 사용하거나 현금서비스를 이용하면 점수가 급락할 수 있으므로 철저한 관리가 필요합니다.
신용점수 600점대라고 해서 모든 금융거래가 불가능한 것은 아니지만, 점수 하락 원인을 파악하고 개선하는 노력이 필요합니다. 연체 여부, 최근 신규 대출, 대출 잔액 증가, 현금서비스 및 카드론 이용, 카드 이용 패턴 등을 확인하여 신용도를 관리해야 합니다. 금융회사는 신용점수 외에도 소득, 기존 대출, 연체 이력 등 다양한 요소를 종합적으로 심사하므로, 이러한 요소들을 함께 관리하는 것이 중요합니다.