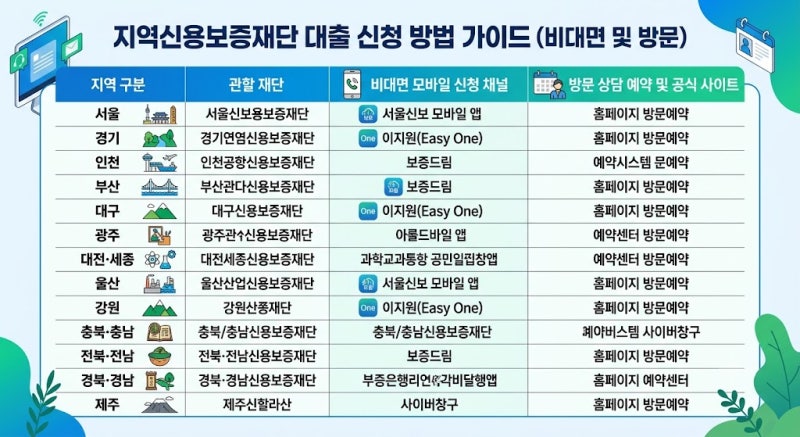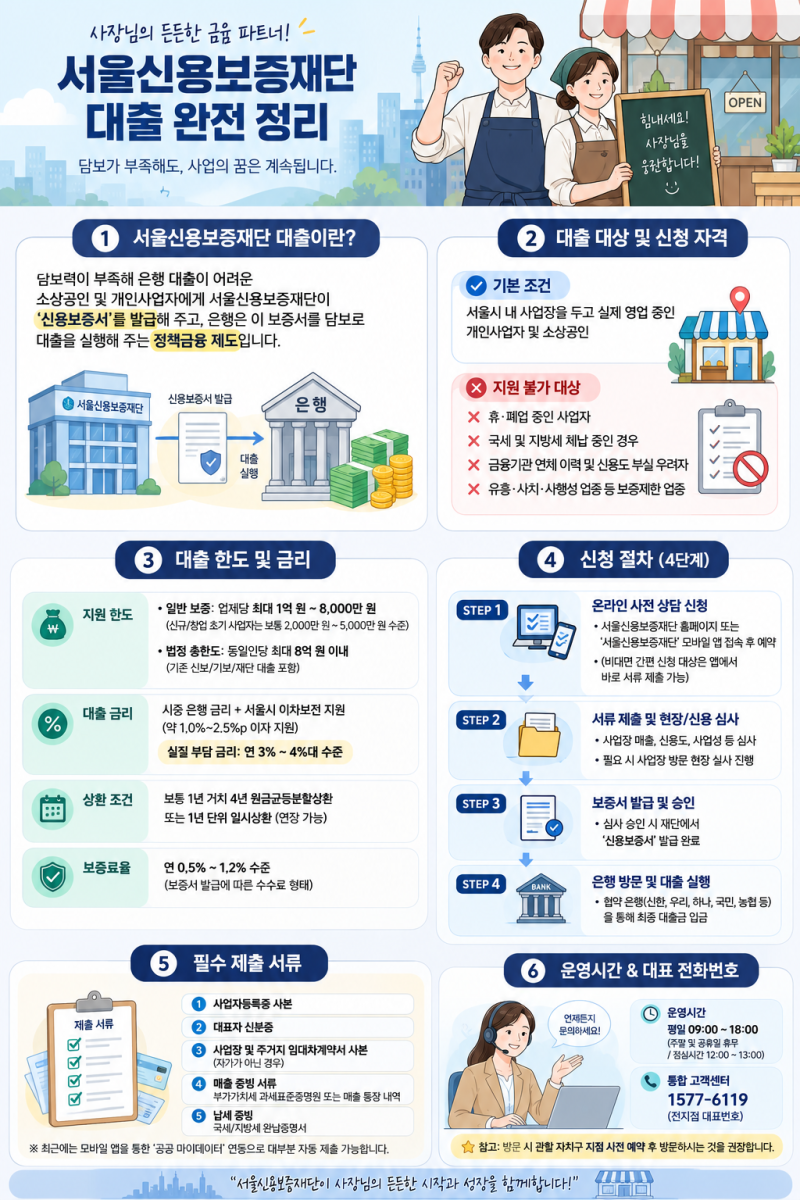
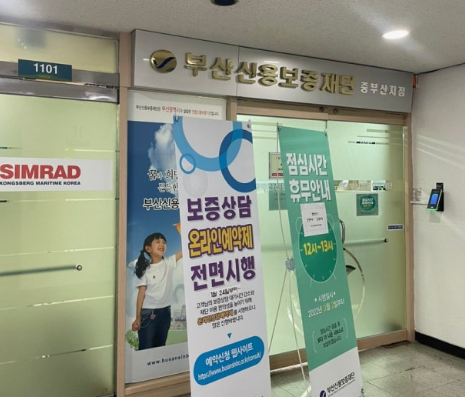
신용보증재단은 담보나 신용이 부족한 소기업 및 소상공인에게 은행 대출 보증을 제공하여 사업 운영에 필수적인 자금 조달을 돕는 중요한 기관입니다.
많은 사업자들이 신용보증재단 한도에 대해 궁금해하지만, 단순히 매출만으로 보증 한도가 결정되는 것이 아니라는 점이 핵심입니다. 실제 보증 가능 여부와 금액은 여러 요소를 종합적으로 심사하여 결정됩니다.
실제 블로그 후기들을 보면, 많은 사업자가 매출 규모에 따라 보증 한도를 예측하지만, 기대와 다른 결과에 당황하는 경우가 많습니다. 이는 대표자의 신용상태, 기존 대출 및 보증잔액, 사업의 업력과 현황 등 다양한 요소가 복합적으로 작용하기 때문입니다.
특히 기존 채무 부담이 크다면 기대보다 한도가 적게 나올 수 있습니다. 신용보증재단 신청 시에는 자금 용도를 구체적으로 정리하고, 현재 사업체의 매출 흐름과 기존 채무 현황을 명확히 파악하는 것이 중요합니다.
또한, 창업 초기 기업이라면 대표자의 동종업계 경력이나 사업장 운영 여부 등 사업성을 증명할 자료를 준비하는 것이 한도 심사에 긍정적인 영향을 줄 수 있습니다.