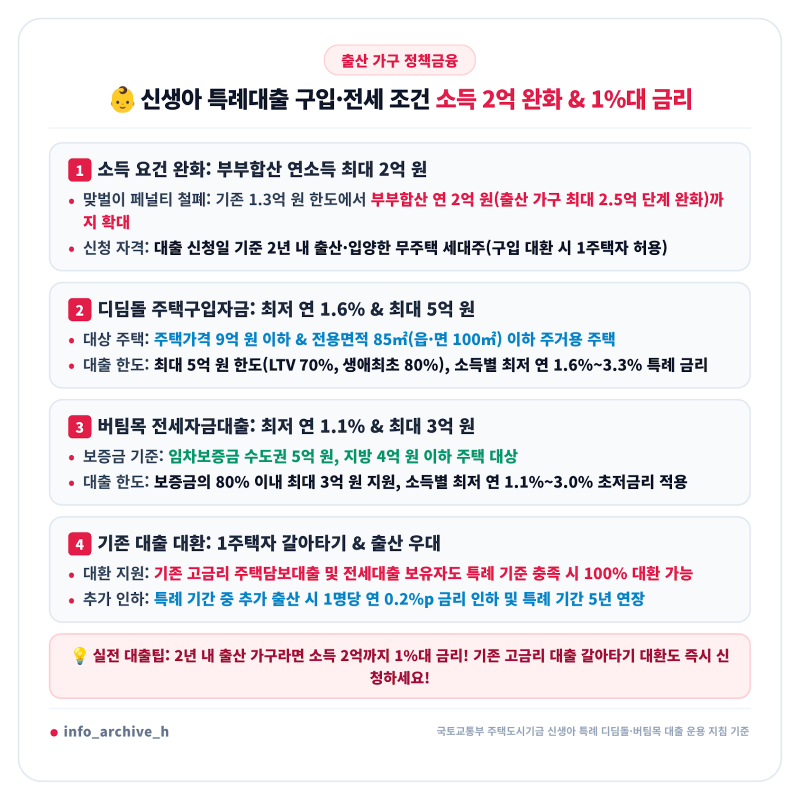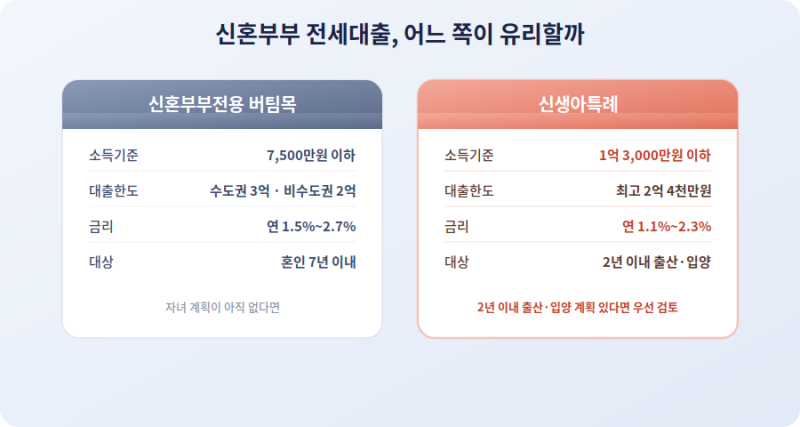

신생아 특례 전세대출은 출산 가구의 주거비 부담을 완화하기 위해 정부가 지원하는 최저 1%대 금리의 정책 대출입니다. 대출 신청일 기준 2년 이내 출산 가구, 부부합산 연소득 2억 원 이하, 순자산 3억 4,500만 원 이하 등의 조건을 충족해야 합니다.
2026년 기준 최대 한도가 3억 원에서 2억 4천만 원으로 6천만 원 축소되어 자금 계획 시 주의가 필요하며, 특례금리 적용 기간은 기본 4년 후 일반 버팀목 금리로 전환될 수 있습니다.
신생아 특례 전세대출은 출산을 앞둔 가구의 주거비 부담을 덜어주는 정부 지원 정책입니다. 최저 연 1%대 금리를 제공하지만, 최근 대출 한도 축소와 소득 기준 완화 등 변화가 있어 정확한 정보 확인이 필수적입니다.
대출 신청일 기준 2년 이내 출산(입양 포함)한 무주택 가구가 대상이며, 부부합산 연소득 최대 2억 원, 순자산 3억 4,500만 원 이하(2026년 기준) 조건을 충족해야 합니다.
특히 2026년부터 전세대출 한도가 3억 원에서 2억 4천만 원으로 6천만 원 축소되어 자금 계획에 주의가 필요합니다. 금리는 연 1.3%에서 4.3%가 적용되며, 우대금리 적용 시 최저 1.0%까지 가능합니다.
그러나 특례금리 적용 기간은 기본 4년이며, 이후 일반 버팀목 전세대출 금리로 전환될 수 있습니다. 신생아 특례 전세대출은 저출생 극복을 위한 중요한 지원책입니다. 하지만 변화하는 정책 내용을 정확히 이해하고 자신의 상황에 맞춰 신중하게 자금 계획을 세워야 합니다.
한도 축소와 금리 전환 조건 등을 면밀히 검토하여 안정적인 주거 환경을 마련하시길 바랍니다.
2026년 기준 최대 한도가 3억 원에서 2억 4천만 원으로 6천만 원 축소되어 자금 계획 시 주의가 필요하며, 특례금리 적용 기간은 기본 4년 후 일반 버팀목 금리로 전환될 수 있습니다.
신생아 특례 전세대출은 출산을 앞둔 가구의 주거비 부담을 덜어주는 정부 지원 정책입니다. 최저 연 1%대 금리를 제공하지만, 최근 대출 한도 축소와 소득 기준 완화 등 변화가 있어 정확한 정보 확인이 필수적입니다.
대출 신청일 기준 2년 이내 출산(입양 포함)한 무주택 가구가 대상이며, 부부합산 연소득 최대 2억 원, 순자산 3억 4,500만 원 이하(2026년 기준) 조건을 충족해야 합니다.
특히 2026년부터 전세대출 한도가 3억 원에서 2억 4천만 원으로 6천만 원 축소되어 자금 계획에 주의가 필요합니다. 금리는 연 1.3%에서 4.3%가 적용되며, 우대금리 적용 시 최저 1.0%까지 가능합니다.
그러나 특례금리 적용 기간은 기본 4년이며, 이후 일반 버팀목 전세대출 금리로 전환될 수 있습니다. 신생아 특례 전세대출은 저출생 극복을 위한 중요한 지원책입니다. 하지만 변화하는 정책 내용을 정확히 이해하고 자신의 상황에 맞춰 신중하게 자금 계획을 세워야 합니다.
한도 축소와 금리 전환 조건 등을 면밀히 검토하여 안정적인 주거 환경을 마련하시길 바랍니다.