
자동차보험은 같은 조건에도 보험사별로 보험료가 수십만원 차이 나며, 미가입 시 최대 300만원 과태료가 부과됩니다. 퇴사 후 건강보험료 폭탄을 피하려면 임의계속가입을 활용할 수 있으나, '50% 경감'의 정확한 의미를 알아야 합니다.
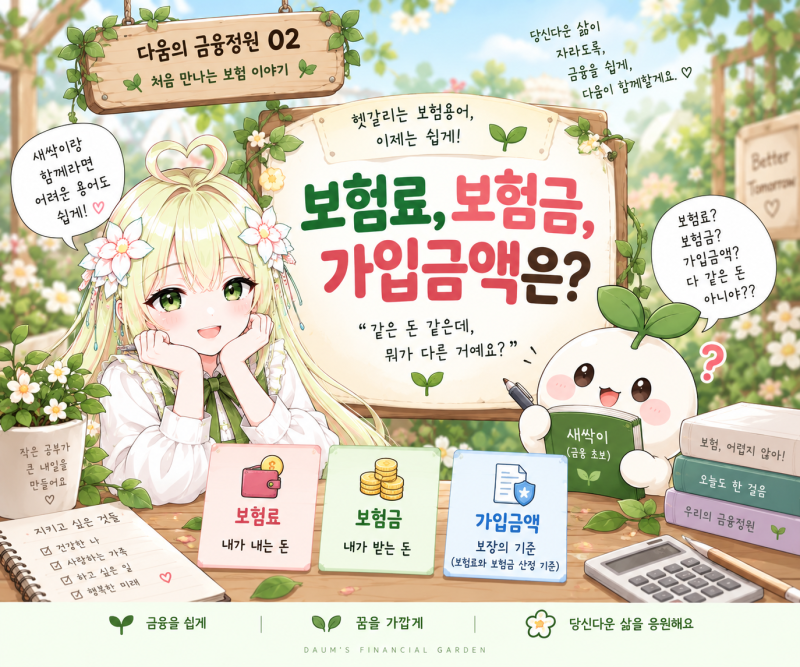
보험료를 두 달 연속 미납하면 보장 효력이 정지되고, 계약 부활은 신규 가입과 같은 재심사를 거쳐 큰 금융 손실을 초래할 수 있습니다. 보험료는 우리의 삶에서 중요한 재정적 방어막이지만, 그 복잡성과 관리 소홀은 예상치 못한 큰 손실로 이어질 수 있습니다.
특히 자동차보험과 건강보험은 많은 이들이 접하지만, 세부 규정과 미납 시 발생하는 치명적인 결과에 대한 이해가 부족한 경우가 많습니다.
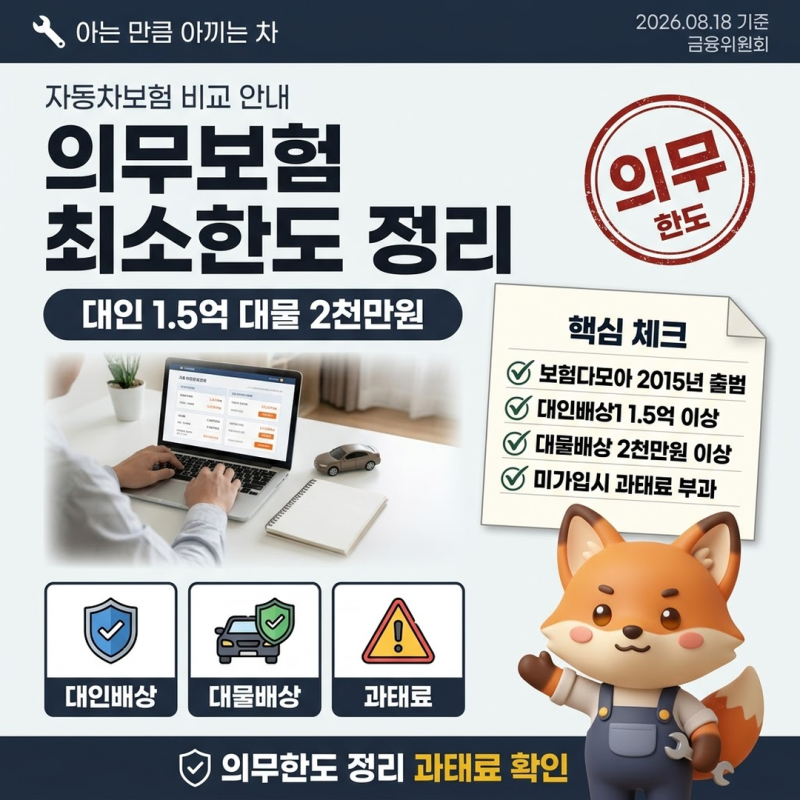
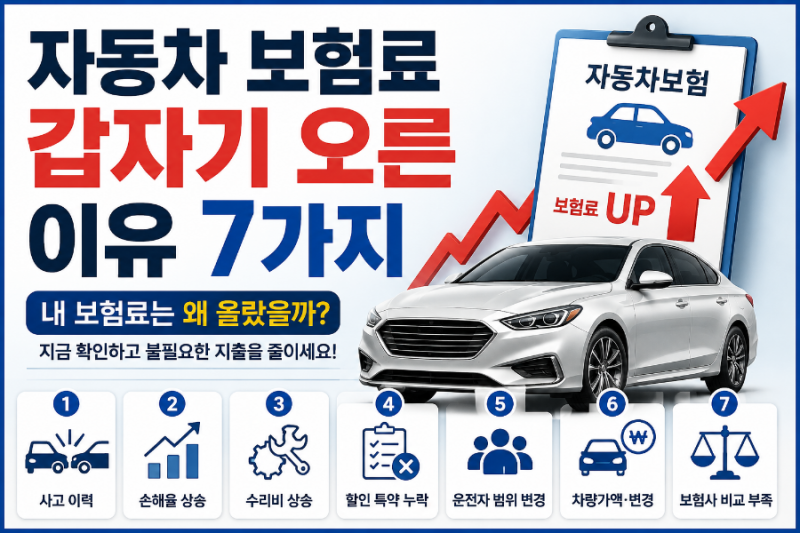
자동차보험은 같은 조건이라도 가입 채널이나 보험사별로 보험료가 수십만원 차이 나며, 의무보험 미가입 시 최대 300만원의 과태료와 형사처벌까지 받을 수 있습니다. 갱신 공백은 보장 공백과 금전적 손실로 직결되므로 주의해야 합니다.
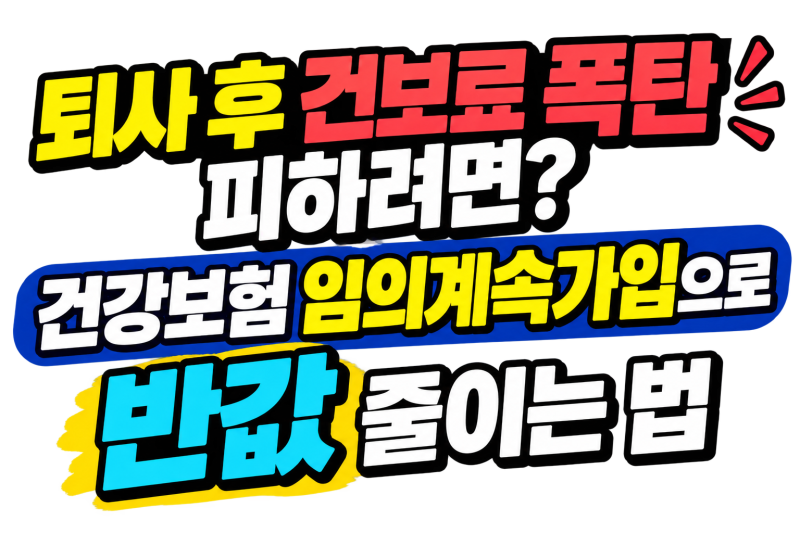
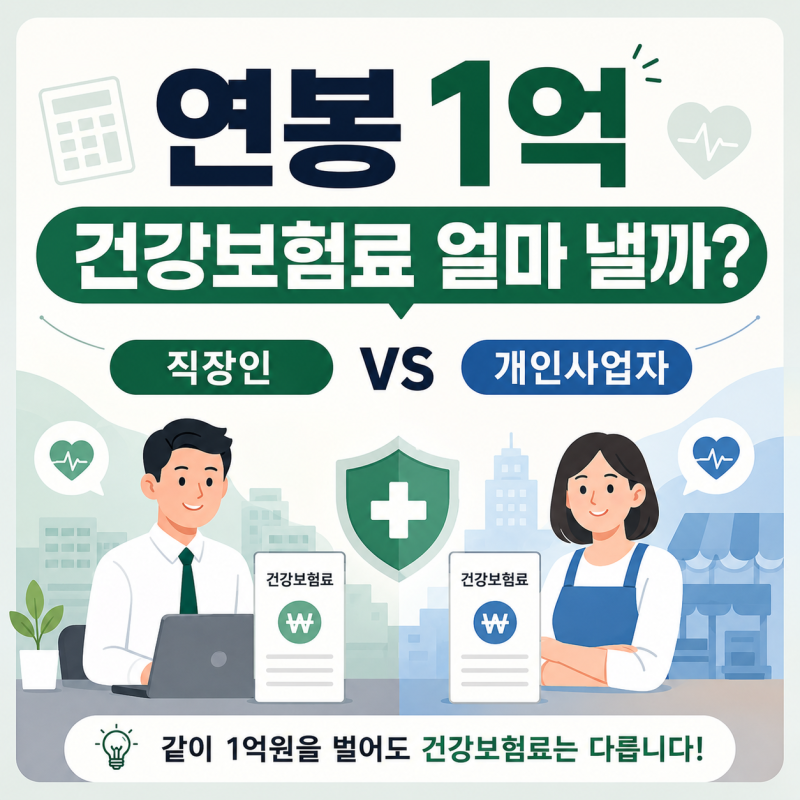
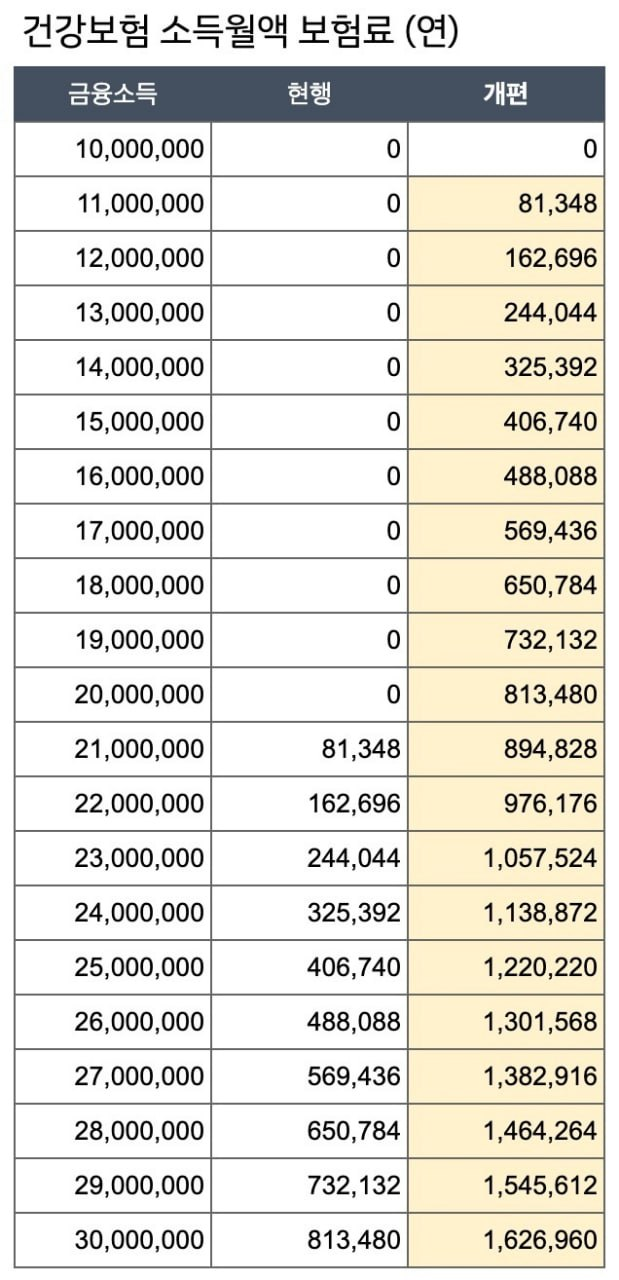
퇴사 후 건강보험료 폭탄을 피하려면 임의계속가입 제도를 활용해 직장가입자 자격을 유지할 수 있습니다. 다만 '50% 경감'은 추가 할인이 아닌 본인 부담금 유지의 의미입니다.
보험료를 두 달 연속 미납하면 계약 효력이 즉시 정지되어 보장을 받을 수 없으며, '부활'은 신규 가입과 같은 재심사를 거쳐 거절되거나 면책 기간이 재적용될 수 있습니다. 따라서 보험료 납입 관리는 재정 안정의 핵심입니다.
보험료를 두 달 연속 미납하면 보장 효력이 정지되고, 계약 부활은 신규 가입과 같은 재심사를 거쳐 큰 금융 손실을 초래할 수 있습니다. 보험료는 우리의 삶에서 중요한 재정적 방어막이지만, 그 복잡성과 관리 소홀은 예상치 못한 큰 손실로 이어질 수 있습니다.
특히 자동차보험과 건강보험은 많은 이들이 접하지만, 세부 규정과 미납 시 발생하는 치명적인 결과에 대한 이해가 부족한 경우가 많습니다.
자동차보험은 같은 조건이라도 가입 채널이나 보험사별로 보험료가 수십만원 차이 나며, 의무보험 미가입 시 최대 300만원의 과태료와 형사처벌까지 받을 수 있습니다. 갱신 공백은 보장 공백과 금전적 손실로 직결되므로 주의해야 합니다.
퇴사 후 건강보험료 폭탄을 피하려면 임의계속가입 제도를 활용해 직장가입자 자격을 유지할 수 있습니다. 다만 '50% 경감'은 추가 할인이 아닌 본인 부담금 유지의 의미입니다.
보험료를 두 달 연속 미납하면 계약 효력이 즉시 정지되어 보장을 받을 수 없으며, '부활'은 신규 가입과 같은 재심사를 거쳐 거절되거나 면책 기간이 재적용될 수 있습니다. 따라서 보험료 납입 관리는 재정 안정의 핵심입니다.