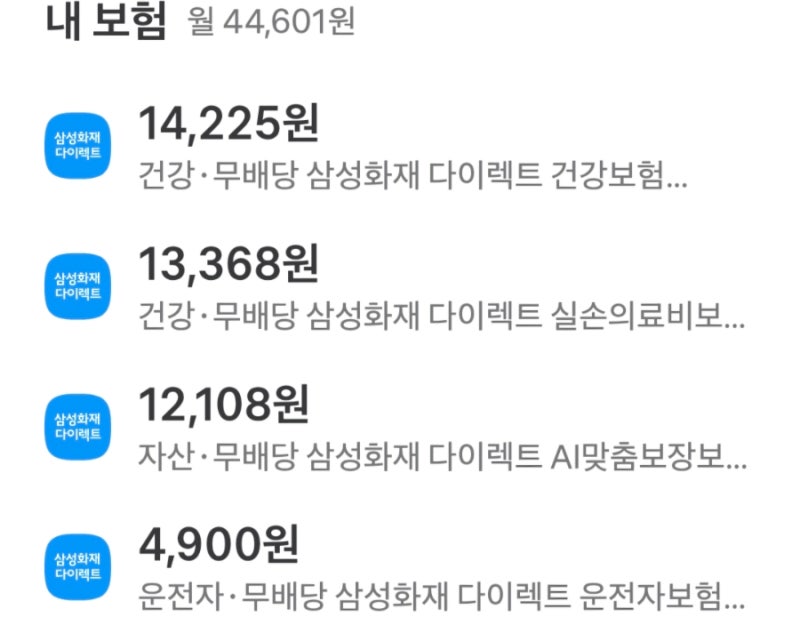
운전자보험은 자동차보험과 달리 운전자 본인의 형사적, 행정적 책임을 보장합니다. 다이렉트 운전자보험은 설계사 수수료 없이 월 1만원대로 저렴하게 가입 가능합니다. 하지만 저렴함만 보고 가입하면 사고 시 필요한 보장을 받지 못할 수 있어 꼼꼼한 확인이 필수입니다.
운전자보험다이렉트는 설계사 수수료 없이 월 1만원대의 합리적인 보험료로 많은 운전자에게 매력적인 선택지입니다. 자동차보험이 사고 상대방의 민사적 책임을 보상한다면, 운전자보험은 운전자 본인의 형사적, 행정적 책임을 대비합니다.
특히 초보 운전자나 12대 중과실 사고 처벌 강화로 그 중요성이 더욱 커지고 있습니다. 하지만 많은 운전자들이 다이렉트 운전자보험을 단순히 저렴한 상품으로만 인식하여, 월 1만원대 가격에 현혹되는 경우가 많습니다.
이는 사고 발생 시 '당연히 보장될 내용'이 실제로는 적용되지 않거나, 필수 담보가 부족한 상황으로 이어질 수 있습니다. 다이렉트 상품은 가입자가 직접 담보를 선택해야 하므로, 보장 구조가 단순하지 않음을 인지하고 꼼꼼히 확인해야 합니다.
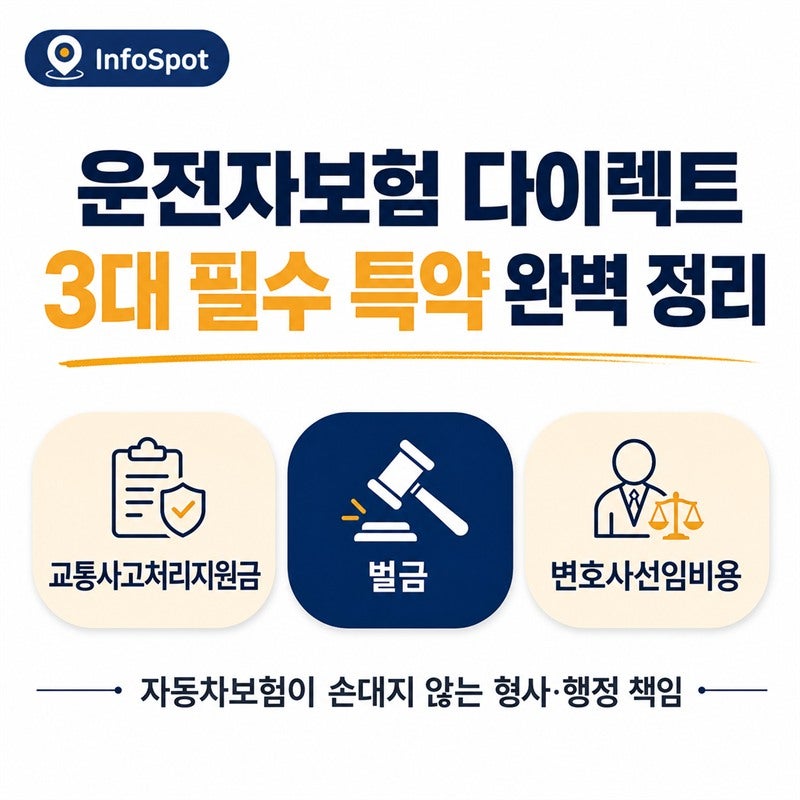
따라서 운전자보험다이렉트 가입 시에는 단순히 보험료의 저렴함보다는 교통사고처리지원금, 운전자 벌금, 변호사선임비용 등 3대 핵심 특약의 보장 한도와 지급 조건을 면밀히 살펴보는 것이 중요합니다.
사고 발생 시 실질적인 도움을 받을 수 있도록, 자신의 운전 습관과 위험을 고려하여 필요한 보장을 충분히 갖추는 현명한 선택이 필요합니다.
운전자보험다이렉트는 설계사 수수료 없이 월 1만원대의 합리적인 보험료로 많은 운전자에게 매력적인 선택지입니다. 자동차보험이 사고 상대방의 민사적 책임을 보상한다면, 운전자보험은 운전자 본인의 형사적, 행정적 책임을 대비합니다.
특히 초보 운전자나 12대 중과실 사고 처벌 강화로 그 중요성이 더욱 커지고 있습니다. 하지만 많은 운전자들이 다이렉트 운전자보험을 단순히 저렴한 상품으로만 인식하여, 월 1만원대 가격에 현혹되는 경우가 많습니다.
이는 사고 발생 시 '당연히 보장될 내용'이 실제로는 적용되지 않거나, 필수 담보가 부족한 상황으로 이어질 수 있습니다. 다이렉트 상품은 가입자가 직접 담보를 선택해야 하므로, 보장 구조가 단순하지 않음을 인지하고 꼼꼼히 확인해야 합니다.
따라서 운전자보험다이렉트 가입 시에는 단순히 보험료의 저렴함보다는 교통사고처리지원금, 운전자 벌금, 변호사선임비용 등 3대 핵심 특약의 보장 한도와 지급 조건을 면밀히 살펴보는 것이 중요합니다.
사고 발생 시 실질적인 도움을 받을 수 있도록, 자신의 운전 습관과 위험을 고려하여 필요한 보장을 충분히 갖추는 현명한 선택이 필요합니다.