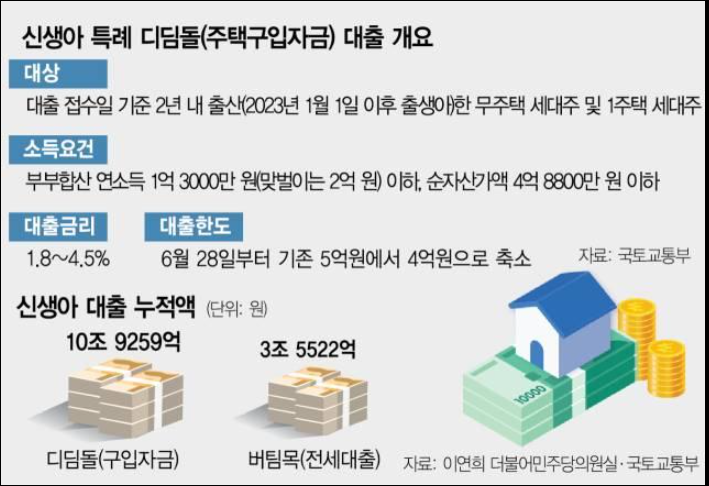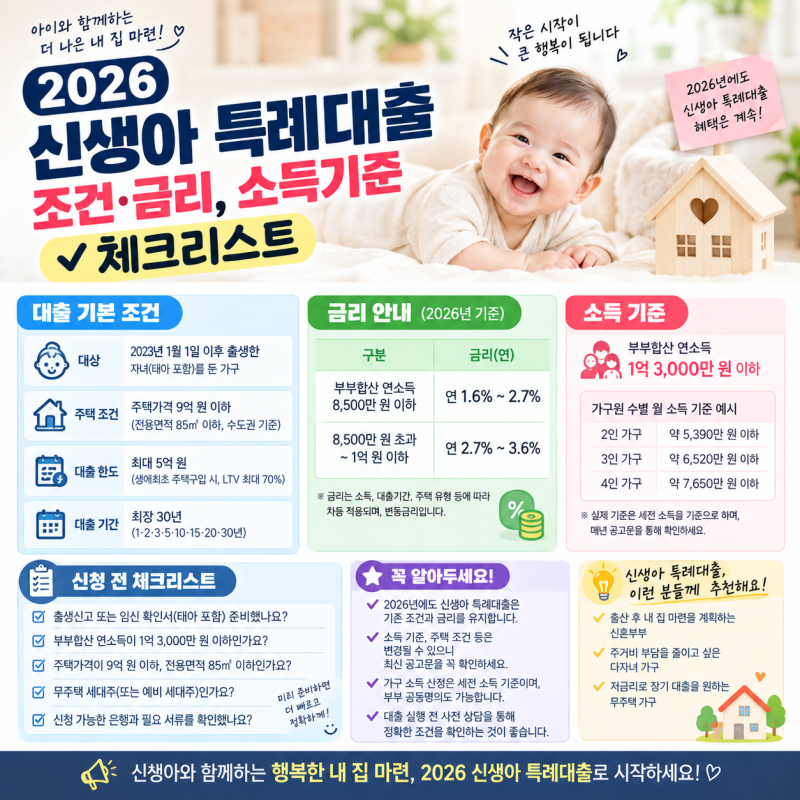


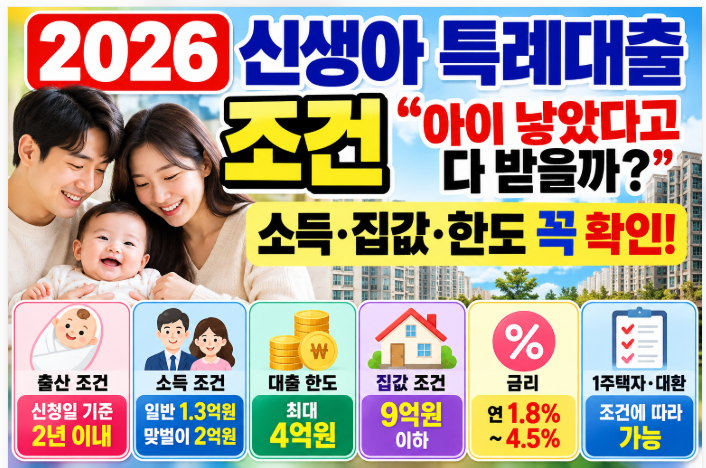
신생아 특례대출은 출산 및 입양 가구의 주거 부담을 덜어주기 위한 정책 금융 상품으로, 최근 많은 관심 속에 조건들이 명확해지고 있습니다. 특히 주택 구입용 디딤돌 대출은 주택가격 9억원 이하의 주택을 대상으로 하지만, 대출 한도는 최대 4억원으로 설정되어 있습니다. 과거 5억원으로 알려진 정보와 달리 실제 한도가 달라진 점이 주목받고 있으며, 이는 국회예산정책처 자료에서도 확인되는 내용입니다.
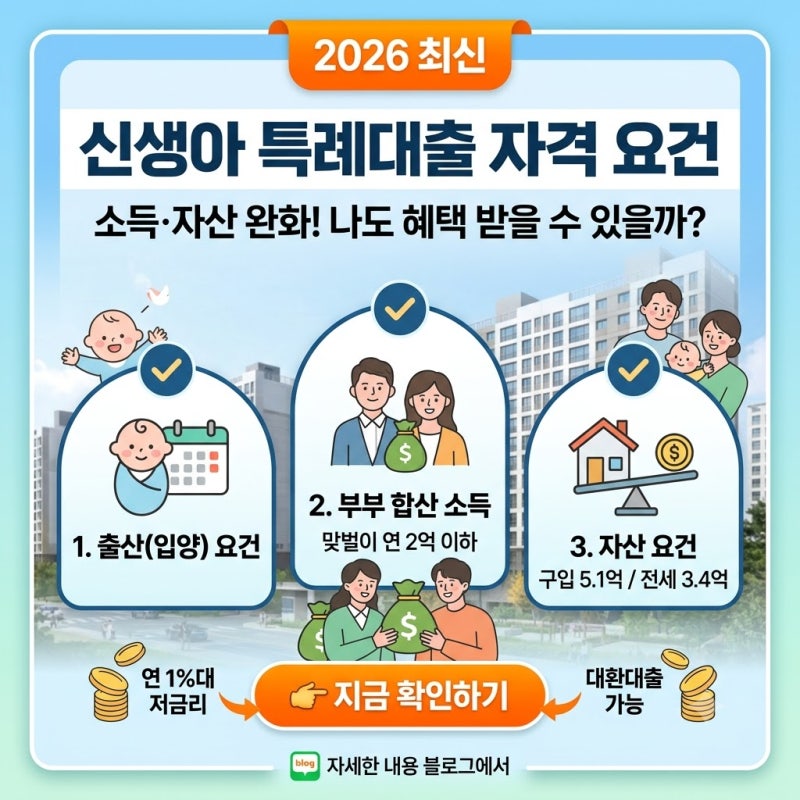
실제 블로그 후기들을 살펴보면, 아이를 낳았다고 해서 누구나 대출을 받을 수 있는 것은 아니라는 점이 강조됩니다. 대출접수일 기준 2년 이내 출산 또는 입양 가구여야 하며, 부부합산 소득 및 순자산 기준을 충족해야 합니다. 특히 맞벌이 가구의 소득 기준은 2억원 이하이지만, 부부 중 1인의 소득이 1억 3천만원을 넘는 경우 등 세부 조건에 따라 적용이 달라질 수 있어 꼼꼼한 확인이 필요합니다.
대출을 신청하기 전에는 단순히 낮은 금리만 보고 판단하기보다, 본인의 소득 구간과 대출 기간에 따른 실제 금리를 확인하는 것이 중요합니다. 또한, 전세가 낀 아파트 매수 시 전세 승계 여부나 세입자 퇴거 시점 등 복잡한 상황에서는 대출 가능 여부와 시점을 미리 파악해야 합니다. 순자산 5억 1,100만원 이하 등 여러 조건을 모두 충족해야 하므로, 주택도시기금이나 취급 은행에 직접 문의하여 최신 기준을 확인하는 것이 가장 정확합니다.