

신생아 특례대출은 출산 가구의 주거 안정을 위해 낮은 금리로 제공되는 정책 금융 상품입니다. 특히 초기 5년간 1~3%대의 고정형 특례금리가 적용되어 가계의 이자 부담을 크게 줄여주는 것이 특징입니다.
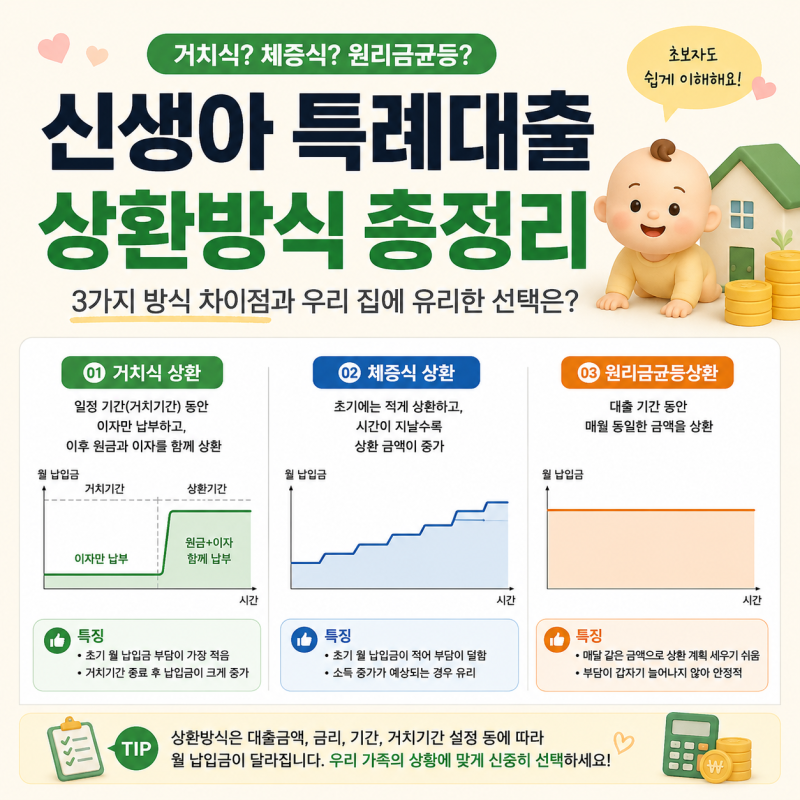
이 대출은 거치 기간, 대출 만기, 상환 구조에 따라 총 이자 금액에서 수천만 원의 차이가 발생할 수 있어 신중한 선택이 요구됩니다. 실제 사용자들은 신생아 특례대출의 상환 방식으로 원리금균등, 원금균등, 체증식, 그리고 거치식을 주로 고려합니다.
원리금균등은 매월 납부액이 일정하여 가계 예산 관리에 유리하며, 원금균등은 초기 부담이 크지만 총 이자액이 가장 적습니다. 체증식은 초기 납부액이 적고 점차 늘어나 미래 소득 증가가 예상되는 가구에 적합합니다.
상환 방식 선택 시에는 가구의 현재 소득 흐름과 미래 재정 계획을 면밀히 분석하는 것이 중요합니다. 특히 추가 출산 시 특례금리 기간 연장 및 우대금리 혜택이 주어지므로, 장기적인 가족 계획과 연계하여 최적의 상환 전략을 세우는 것이 현명합니다.
각 방식의 장단점을 충분히 이해하고 본인 상황에 맞는 선택을 해야 합니다.