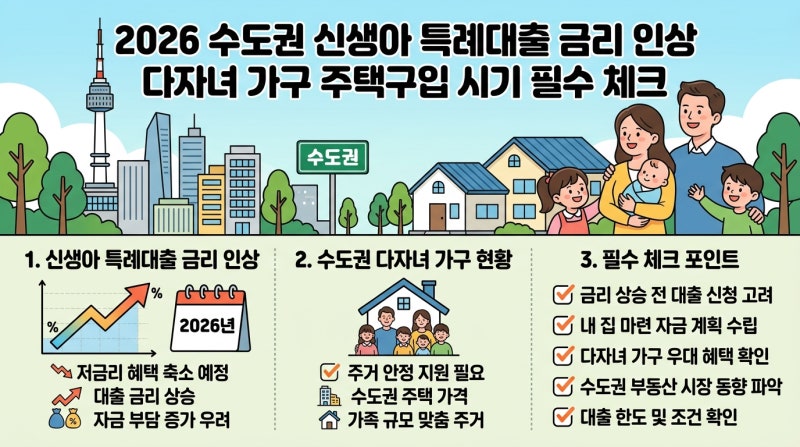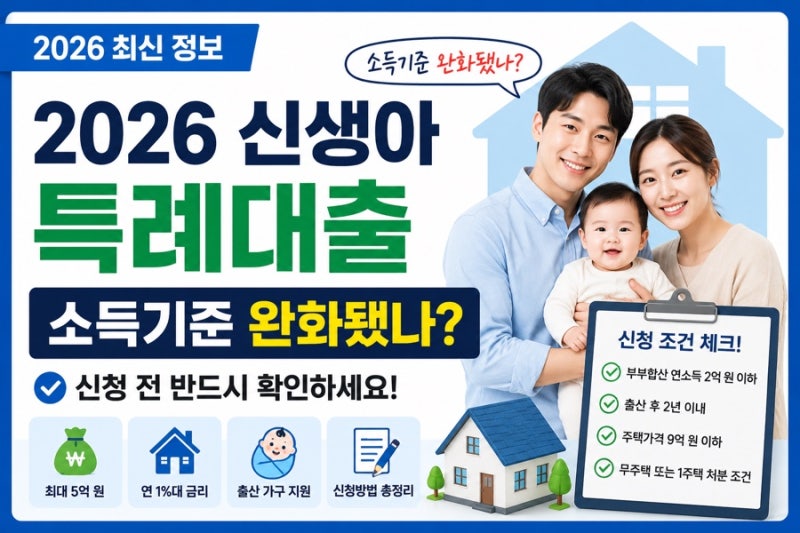

신생아 특례대출 금리 인상 소식은 기존 대출자와 신규 신청자 모두에게 큰 관심사입니다. 정부의 저출산 극복 의지로 도입된 정책 대출이지만, 가계대출 관리 기조와 맞물려 금리 조건에 변화가 생기고 있습니다.
특히 초기 5년간의 저금리 특례 기간 이후의 변동 가능성과 적용 기준에 대한 혼란이 가중되고 있습니다. 이는 주택 구매를 계획하는 신혼부부 및 다자녀 가구에게 중요한 고려 사항이 되고 있습니다.
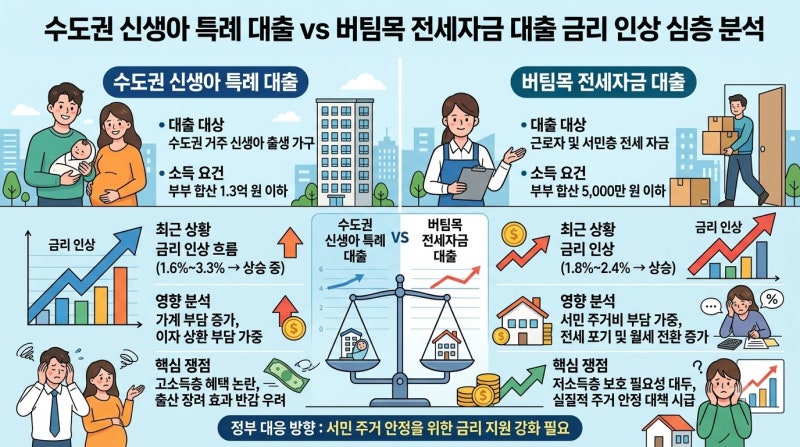
실제 블로그 분석에 따르면, 신생아 특례대출의 금리 인상은 시행일 이후 신규 접수분에만 적용되어 기존 대출자는 최초 약정한 5년간 고정금리가 유지되는 장점이 있습니다.
반면 신규 신청자는 인상된 금리를 적용받을 수 있으나, 여전히 시중 금리 대비 파격적인 수준으로 평가됩니다. 대출 신청 접수 완료일이 금리 적용의 기준점이 된다는 점을 유의해야 합니다.
특례 기간 5년 종료 후에는 부부 합산 소득 수준에 따라 금리가 변동되거나, 추가 출산을 통해 특례 기간을 연장할 수 있는 혜택이 있습니다. 청약통장 가입 기간 및 부동산 전자계약 등 우대금리 활용 전략으로 인상분을 상쇄하는 것도 중요합니다.
또한, 원리금균등 또는 체증식 등 본인의 소득 흐름에 맞는 상환 방식을 신중하게 선택하여 장기적인 재정 계획을 세우는 것이 현명합니다.