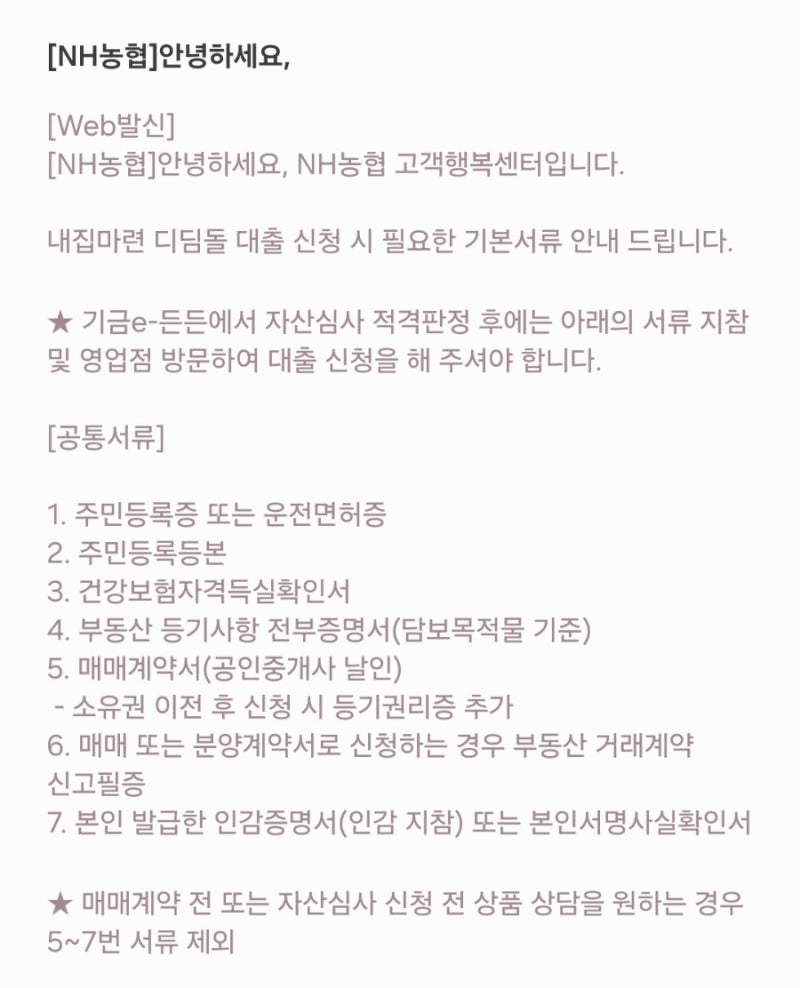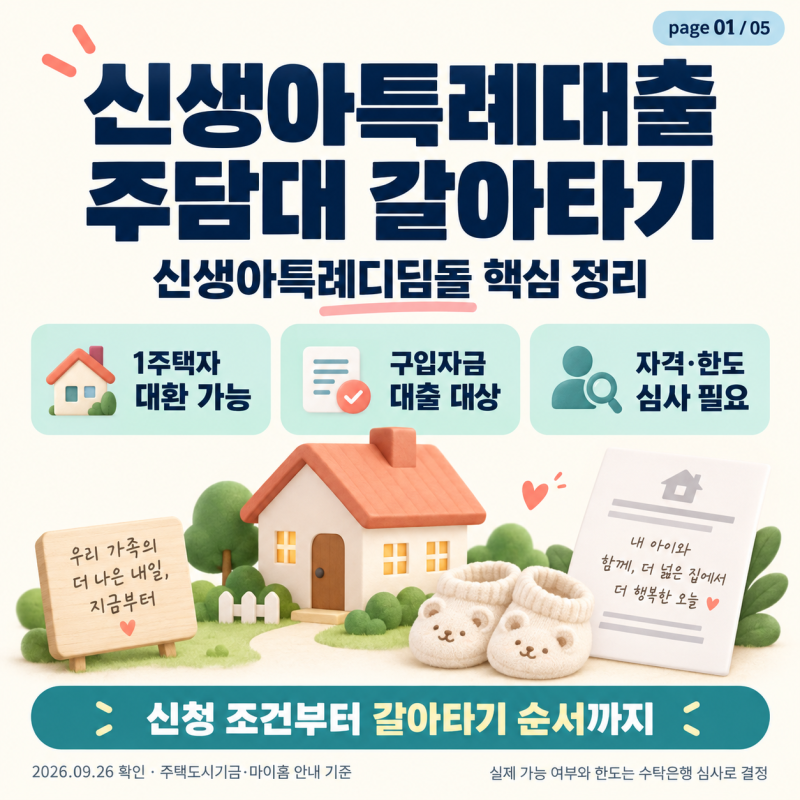

신생아특례대출은 낮은 금리로 출산 가구의 주택 마련을 돕는 정책 금융 상품으로 큰 주목을 받습니다. 기금e든든 사전심사 적격 후에도 은행 심사 과정에서 방대한 서류 준비와 복잡한 소득 산정 방식 때문에 많은 신청자가 어려움을 겪습니다. 철저한 서류 준비가 대출 성공의 핵심 요소로 작용합니다.
실제 사용자들은 신생아특례대출 은행 심사 시 부부 공동명의나 육아휴직자의 경우 더욱 많은 서류를 요구받았다고 전합니다. 육아휴직 기간이 복잡하게 얽힌 경우 소득 산정 기준이 까다로워 정확한 확인이 필요하며, 모든 서류는 발급일로부터 1개월 이내여야 합니다.
대출 거절을 피하려면 주택 시세 인정 기준, 순자산 한도 초과 여부, 실거주 의무 기간 준수 등 심사 기관의 적격 기준을 미리 파악하는 것이 중요합니다. 마이너스 통장 개설이나 지인 간 금전 거래로 인한 일시적 자산 증가는 부적격 판정으로 이어질 수 있습니다.