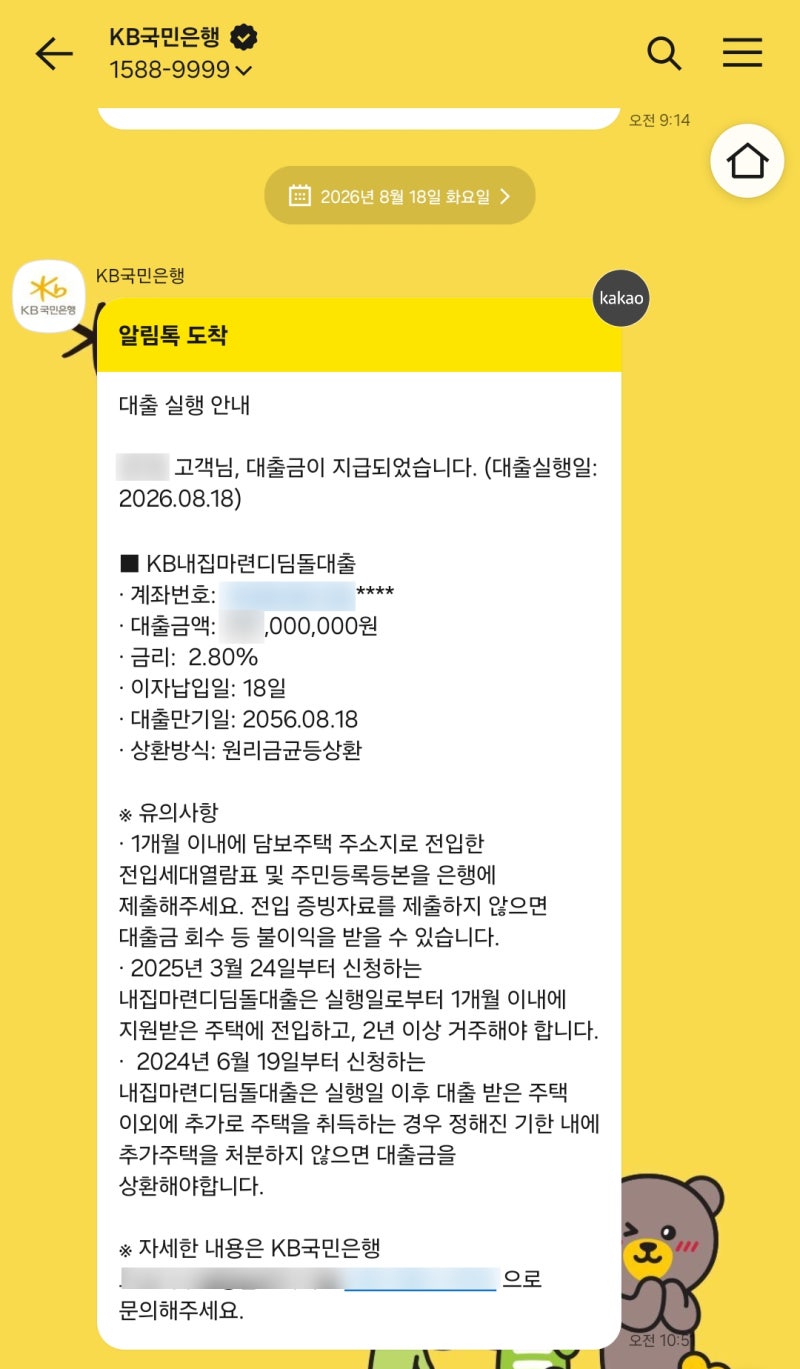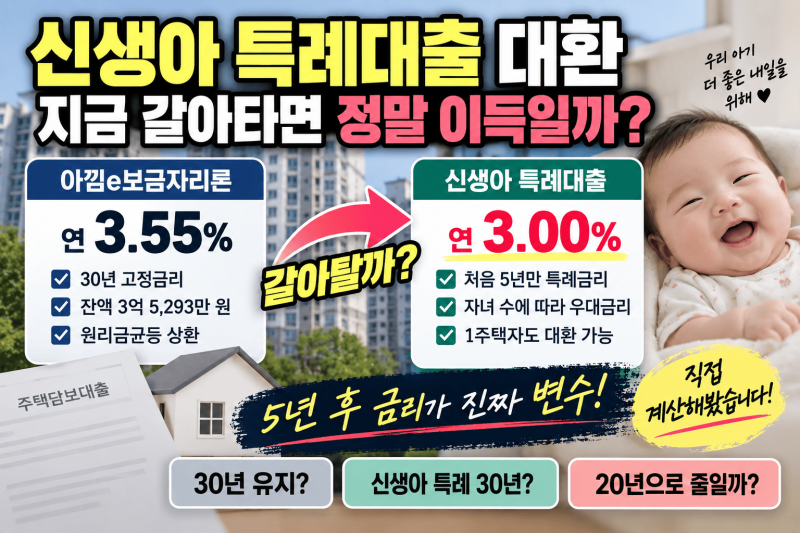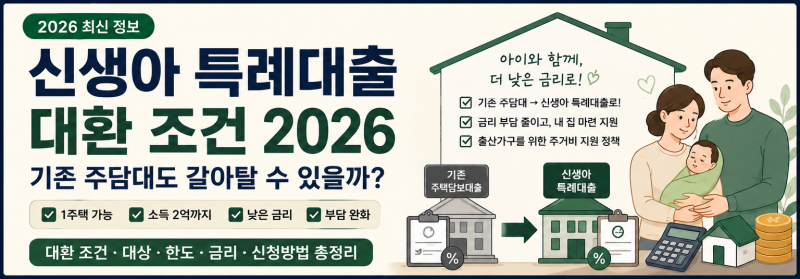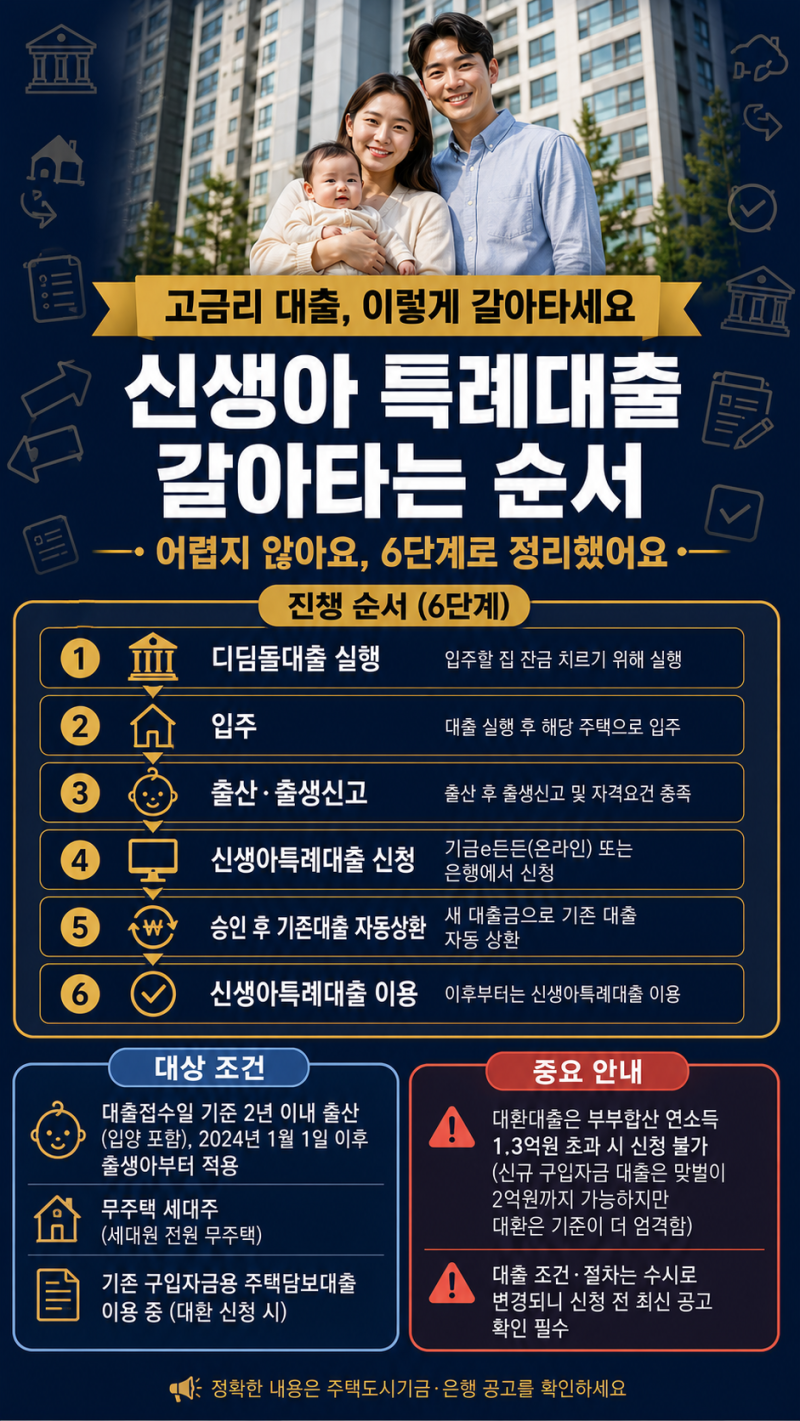
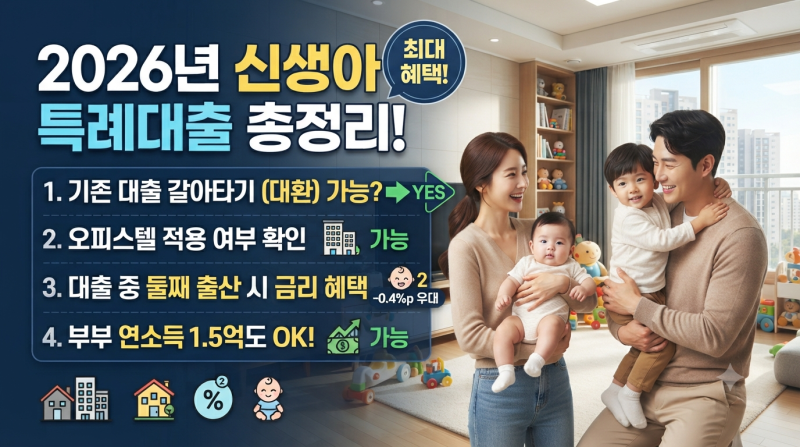
신생아특례대출은 출산 가구의 주거 안정을 위해 정부가 지원하는 저금리 주택 구입 및 전세자금 대출입니다. 2026년에는 맞벌이 부부의 소득 기준이 최대 2억 원으로 대폭 완화되어 더 많은 가구가 혜택을 받게 되었습니다.
기존 고금리 대출을 저금리로 전환하거나 상급지로 갈아타려는 수요가 증가하며 큰 주목을 받고 있습니다. 출산 후 2년 이내 무주택 세대주를 대상으로 1%대의 파격적인 금리가 장점입니다.
1주택자가 신생아특례대출로 갈아타기를 시도할 때 가장 큰 난관은 무주택 요건 충족입니다. 기존 주택 매도 후 무주택 상태에서 신규 대출을 받거나, 보금자리론 등으로 잔금을 치른 후 신생아 특례 대환 대출로 전환하는 방법이 주로 활용됩니다.
매도와 매수 잔금일 동시 처리, 매도인 점유개정 활용 등 실전 전략도 공유됩니다. 다만, 임신 중에는 신청이 불가하며, 반드시 출생신고 후 아기가 등재되어야 합니다.
성공적인 신생아특례대출 갈아타기를 위해서는 '선매도 후매수' 원칙을 지켜 자금 꼬임을 방지하는 것이 중요합니다. 기금e든든 심사 기간이 최소 4~8주 이상 소요되므로 잔금일은 2~3개월 뒤로 넉넉하게 지정해야 합니다.
부부합산 소득 기준, 대상 주택 가격, 자산 요건 등 세부 조건을 사전에 꼼꼼히 확인하는 것이 필수적입니다. 이러한 준비 과정을 통해 저금리 혜택을 최대한 활용할 수 있습니다.