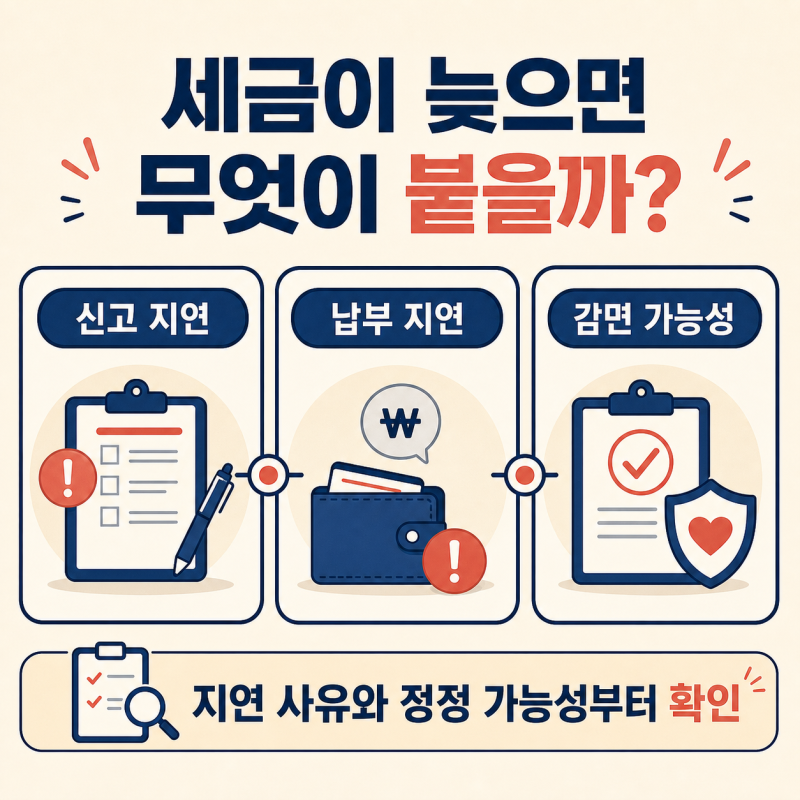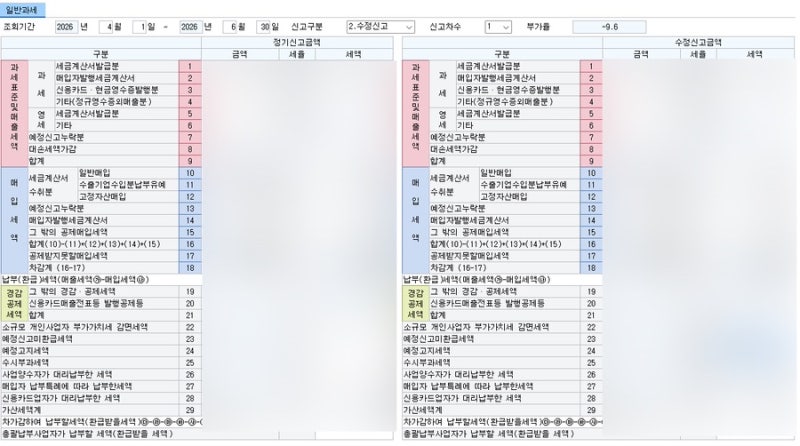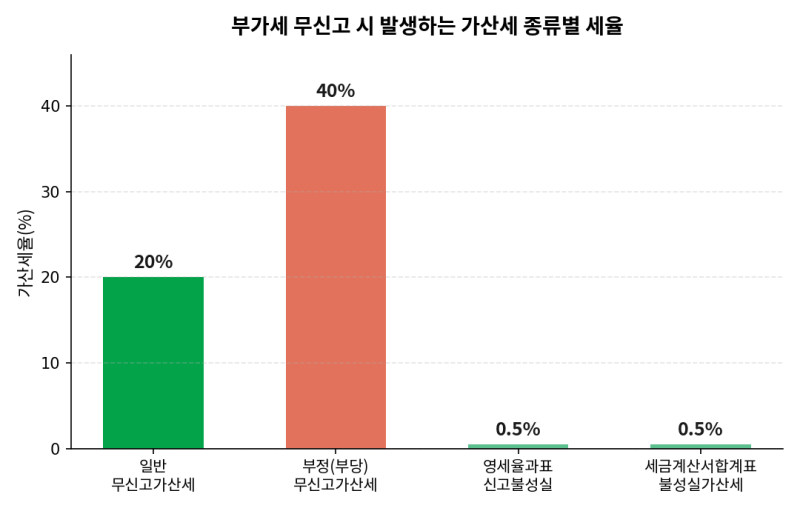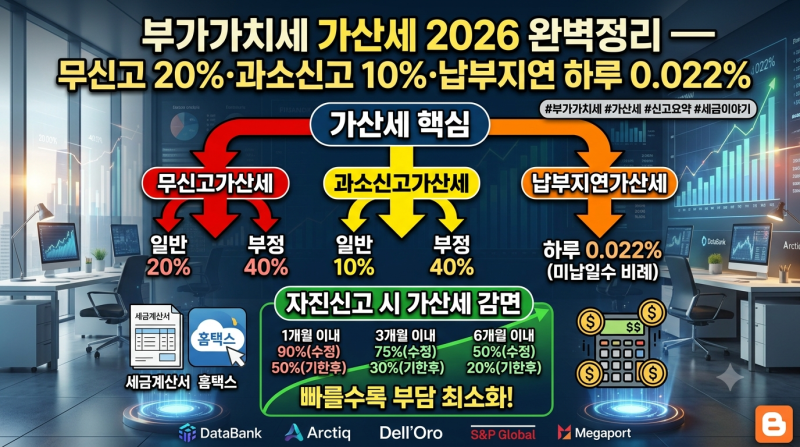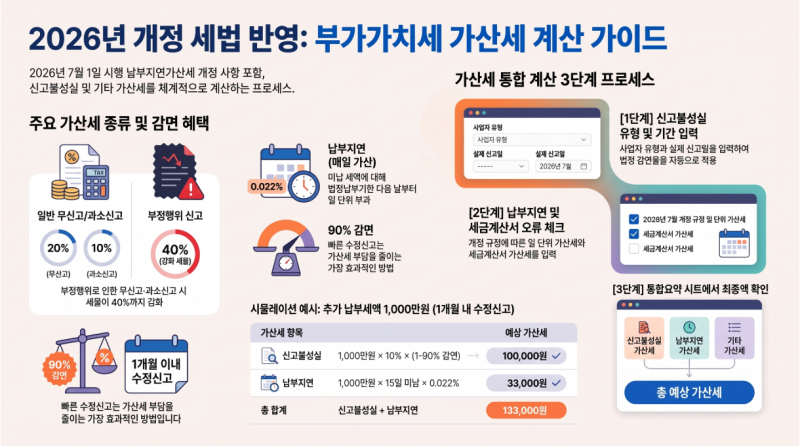

신고불성실 가산세는 세금을 기한 내에 신고하지 않거나 적게 신고했을 때 부과되는 행정 제재입니다. 특히 영세율 매출의 경우 세액이 0%라도 신고 의무를 지키지 않으면 과세표준의 0.5%가 가산세로 부과될 수 있습니다. 2026년 7월 1일 이후 국세기본법 개정으로 납부지연 가산세 계산 방식에 일부 변화가 있었으며, 본세 감면 여부와 무관하게 가산세는 별도로 부과됩니다.
실제 블로그 후기들을 보면, 신고불성실 가산세는 무신고 시 납부세액의 20%, 과소신고 시 10%가 적용되는 고정 비율인 반면, 납부지연 가산세는 미납 기간에 비례하여 하루 0.022%씩 쌓이는 특징이 있습니다. 따라서 납부할 세액이 없더라도 기한 내에 신고하는 것이 중요하며, 단순 착오와 부정행위에 따른 가산세율이 크게 달라질 수 있음을 강조하고 있습니다.
세무 전문가들은 가산세를 줄이기 위한 가장 효과적인 방법으로 '기한 후 신고'나 '수정신고'를 통한 자진 시정을 꼽습니다. 특히 법정신고기한이 지난 후 1개월 이내에 기한 후 신고를 하면 신고불성실 가산세의 50%를 감면받을 수 있습니다. 세금 납부가 어렵더라도 신고는 기한 내에 완료하여 납부지연 가산세만 부담하는 것이 훨씬 유리하다는 점을 명심해야 합니다.