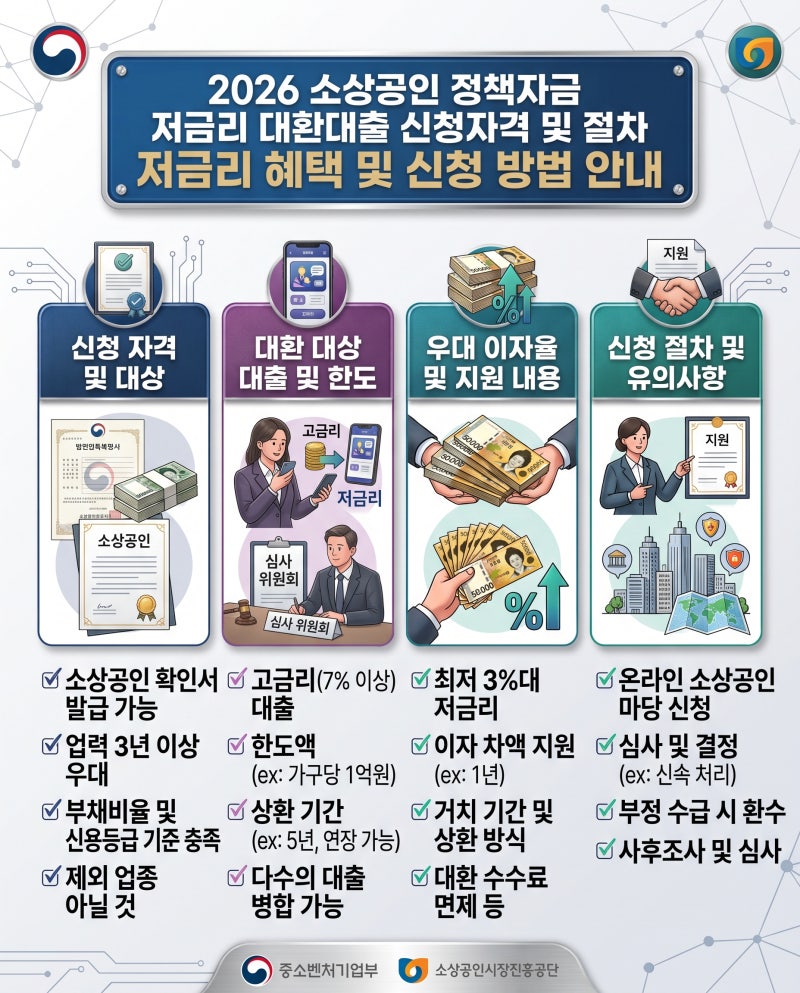
소상공인 대환대출은 고금리 채무를 저금리 정책자금으로 전환하여 이자 부담을 줄여주는 제도입니다. 기존 연 7% 이상 고금리 대출을 연 4.5% 고정금리로 최대 5천만 원까지 갈아탈 수 있으며, 상환 기간은 최대 10년입니다.
대출금은 본인 통장이 아닌 기존 고금리 채무 상환에 직접 사용되며, 중저신용 소상공인도 신청 가능합니다. 고금리와 경기 침체로 어려움을 겪는 소상공인들을 위해 정부는 '소상공인 대환대출' 제도를 운영합니다.
이는 기존 고금리 대출을 저금리 정책자금으로 전환하여 이자 부담을 줄이고 사업 안정화를 돕는 핵심 지원책입니다. 소상공인 대환대출은 연 7% 이상 고금리 대출을 연 4.5% 고정금리로 전환, 업체당 최대 5천만 원까지 지원합니다.
사업용 가계대출도 동일 한도로 인정되며, 대출 기간은 최대 10년, 2년 거치 후 상환도 가능합니다. 대출금은 신청자 통장이 아닌 기존 고금리 채무 상환에 직접 사용됩니다.
신용점수 NCB 919점 이하 중저신용 소상공인, 기존 대출 3개월 이상 성실 납부 이력이 필요합니다. 이 제도는 소상공인의 재정 건전성 확보에 중요합니다.
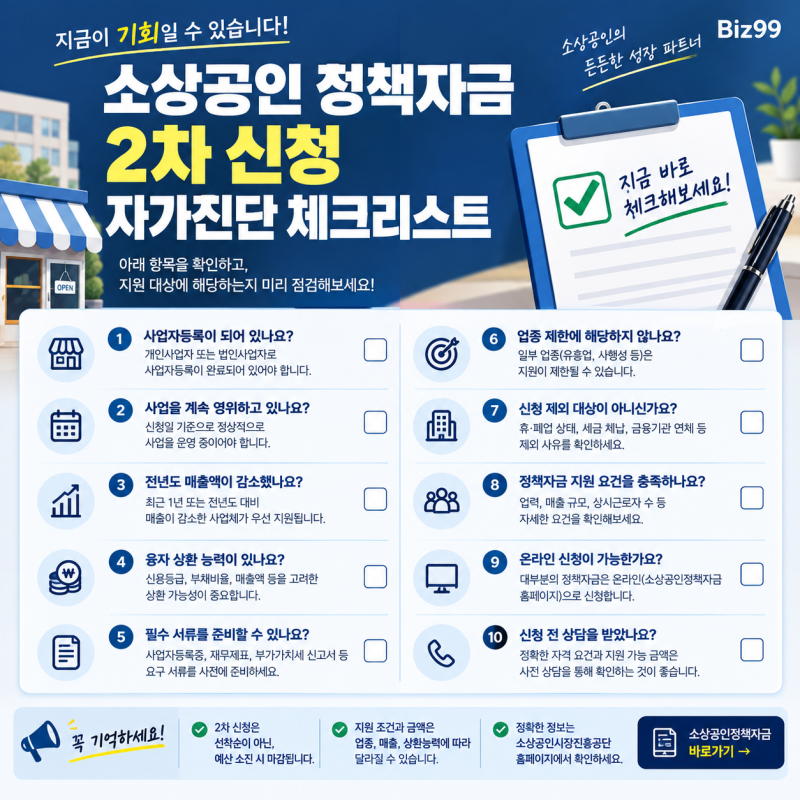
신청 전 대출 조건, 신용 상태, 정책자금 지원 제외 업종 해당 여부를 꼼꼼히 확인하여 이자 부담을 덜고 사업 운영에 활력을 되찾으시길 바랍니다.
대출금은 본인 통장이 아닌 기존 고금리 채무 상환에 직접 사용되며, 중저신용 소상공인도 신청 가능합니다. 고금리와 경기 침체로 어려움을 겪는 소상공인들을 위해 정부는 '소상공인 대환대출' 제도를 운영합니다.
이는 기존 고금리 대출을 저금리 정책자금으로 전환하여 이자 부담을 줄이고 사업 안정화를 돕는 핵심 지원책입니다. 소상공인 대환대출은 연 7% 이상 고금리 대출을 연 4.5% 고정금리로 전환, 업체당 최대 5천만 원까지 지원합니다.
사업용 가계대출도 동일 한도로 인정되며, 대출 기간은 최대 10년, 2년 거치 후 상환도 가능합니다. 대출금은 신청자 통장이 아닌 기존 고금리 채무 상환에 직접 사용됩니다.
신용점수 NCB 919점 이하 중저신용 소상공인, 기존 대출 3개월 이상 성실 납부 이력이 필요합니다. 이 제도는 소상공인의 재정 건전성 확보에 중요합니다.
신청 전 대출 조건, 신용 상태, 정책자금 지원 제외 업종 해당 여부를 꼼꼼히 확인하여 이자 부담을 덜고 사업 운영에 활력을 되찾으시길 바랍니다.