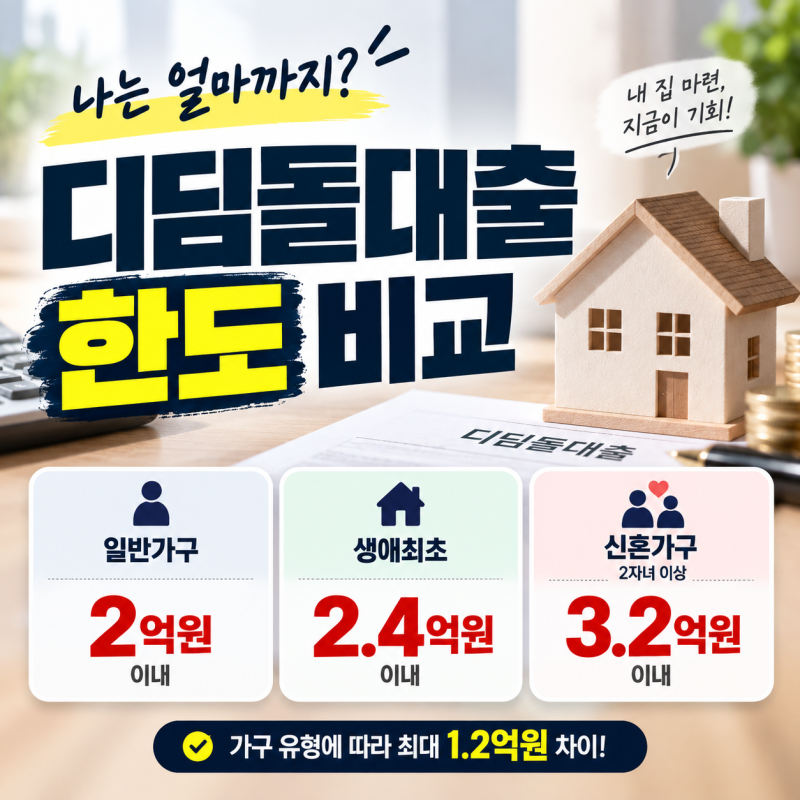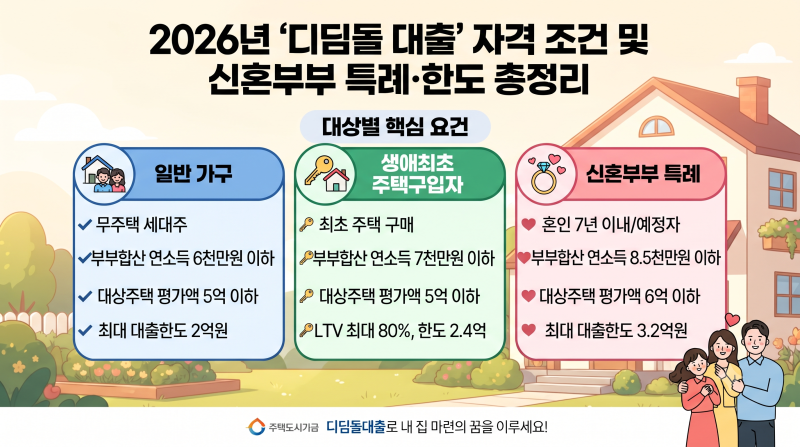
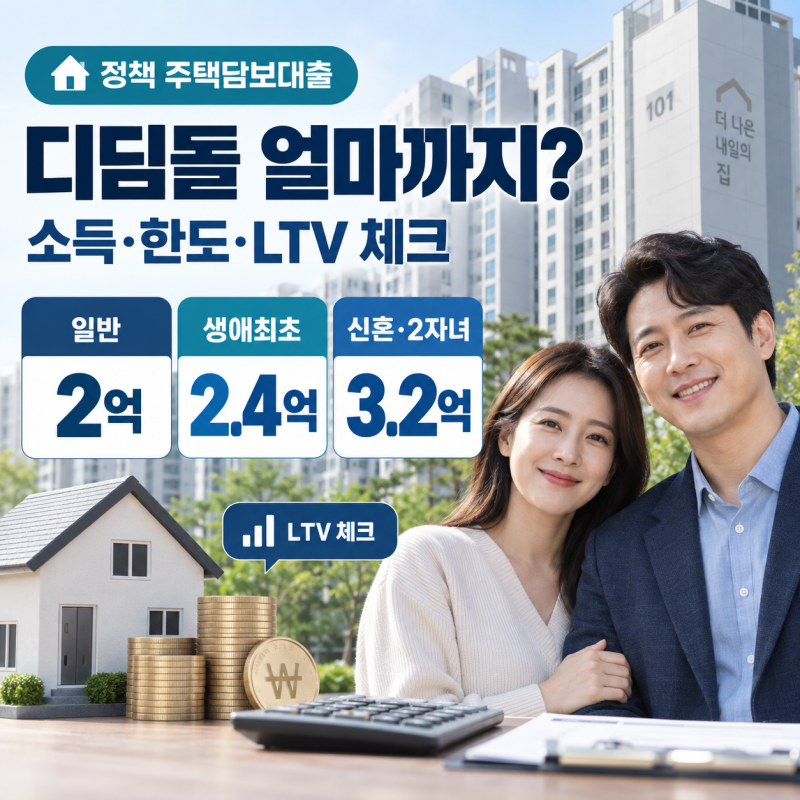
디딤돌대출은 무주택 서민을 위한 정부 지원 주택 구입 자금 대출로, 일반 시중은행보다 낮은 고정금리를 제공합니다. 생애최초 주택구입자의 디딤돌대출 한도는 최대 2억 4천만원이며, 신혼부부나 2자녀 이상 가구는 최대 3억 2천만원까지 가능합니다.
LTV 80%만 보고 대출 가능 금액을 오해하기 쉬우나, 실제 대출 한도는 상품별 최대 금액을 초과할 수 없으므로 주의해야 합니다. 디딤돌대출은 낮은 고정금리로 무주택 서민에게 큰 도움이 됩니다.
하지만 대출 '한도'에 대한 정확한 이해 없이는 예상치 못한 어려움에 부딪힐 수 있습니다. LTV(주택담보대출비율)만 보고 대출 가능 금액을 섣불리 판단하는 것은 금물입니다. 디딤돌대출 한도는 생애최초 최대 2.4억, 신혼부부/2자녀 이상은 최대 3.2억입니다.
LTV 80%를 보고 5억 주택에 4억 대출이 가능하다고 오해하기 쉽습니다. 하지만 상품 한도가 2.4억이라면 실제 대출은 이를 넘을 수 없습니다. LTV는 비율일 뿐, 최종 대출액은 LTV 계산값과 상품 최대 한도 중 낮은 금액으로 결정됩니다.
소득 및 순자산 요건도 중요합니다. 성공적인 내집마련을 위해선 디딤돌대출의 모든 조건을 정확히 파악하고, 특히 대출 한도 오해를 바로잡는 것이 중요합니다. LTV, 상품별 최대 한도, 개인 요건을 종합 고려한 현실적인 자금 계획이 필수입니다.
LTV 80%만 보고 대출 가능 금액을 오해하기 쉬우나, 실제 대출 한도는 상품별 최대 금액을 초과할 수 없으므로 주의해야 합니다. 디딤돌대출은 낮은 고정금리로 무주택 서민에게 큰 도움이 됩니다.
하지만 대출 '한도'에 대한 정확한 이해 없이는 예상치 못한 어려움에 부딪힐 수 있습니다. LTV(주택담보대출비율)만 보고 대출 가능 금액을 섣불리 판단하는 것은 금물입니다. 디딤돌대출 한도는 생애최초 최대 2.4억, 신혼부부/2자녀 이상은 최대 3.2억입니다.
LTV 80%를 보고 5억 주택에 4억 대출이 가능하다고 오해하기 쉽습니다. 하지만 상품 한도가 2.4억이라면 실제 대출은 이를 넘을 수 없습니다. LTV는 비율일 뿐, 최종 대출액은 LTV 계산값과 상품 최대 한도 중 낮은 금액으로 결정됩니다.
소득 및 순자산 요건도 중요합니다. 성공적인 내집마련을 위해선 디딤돌대출의 모든 조건을 정확히 파악하고, 특히 대출 한도 오해를 바로잡는 것이 중요합니다. LTV, 상품별 최대 한도, 개인 요건을 종합 고려한 현실적인 자금 계획이 필수입니다.