보험 만기환급금은 가입 시 안내받은 금액과 실제 수령액이 공시이율 변동 등으로 달라질 수 있으며, 이는 예시 금액이었을 뿐 확정된 것이 아님을 인지해야 합니다.
저해약환급금형 보험은 납입 중 해지 시 환급금이 적거나 없을 수 있고, 소멸성 특약이 많다면 전체 환급률이 낮아질 수 있습니다. 만기와 납입 완료는 다르며, 환급률을 연이율로 오해하거나 비과세 요건을 10년 유지로만 판단해서는 안 됩니다.
많은 분들이 보험 만기환급금에 대해 가입 시 기대했던 금액과 실제 수령액이 달라 당황하는 경험을 합니다. 이는 주로 가입 당시 안내받았던 환급금 예시가 확정된 금액이 아닌, 당시의 공시이율을 기준으로 산정된 예상치였기 때문입니다.
공시이율은 변동성이 있어 만기 시점의 실제 이율에 따라 환급금이 달라질 수 있으며, 이로 인해 금융감독원 민원에서도 소비자의 주장이 받아들여지지 않는 사례가 발생하기도 합니다. 또한, 보험 상품의 구조적 특성도 만기환급금에 영향을 미칩니다.
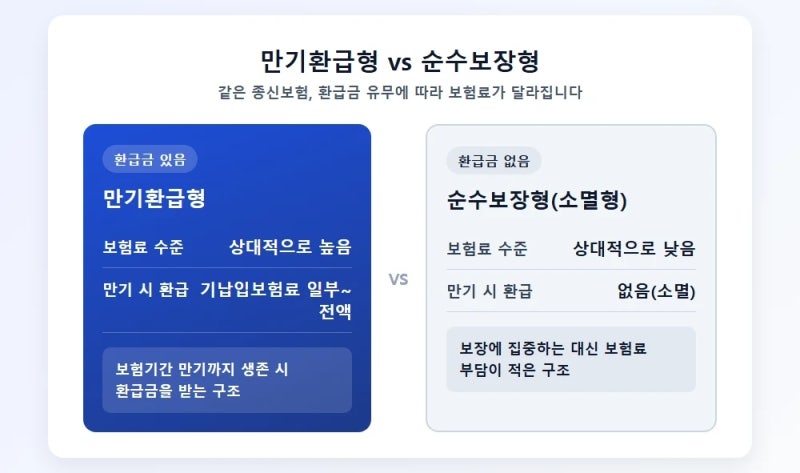
저해약환급금형 상품의 경우 납입 기간 중 해지 시 환급금이 매우 적거나 없을 수 있으며, 주계약의 환급률이 높더라도 첨부된 선택 특약이 순수보장형(소멸성)이라면 총 납입금액 대비 실제 전체 환급률은 낮아질 수 있습니다.
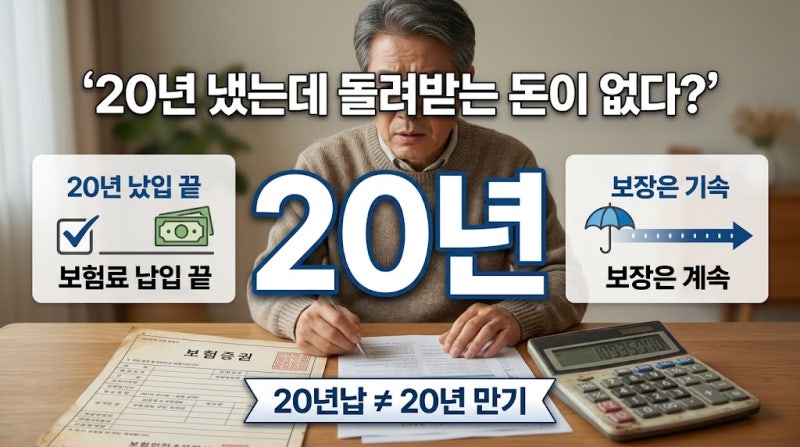
저축성 보험이라도 만기와 납입 완료 시점이 다를 수 있고, 제시된 환급률을 연이율처럼 오해해서는 안 됩니다. 비과세 혜택 역시 단순히 10년 유지 외에 가입 형태, 납입 방식, 금액 등 세법상 여러 요건을 충족해야 합니다.
따라서 보험 가입 시에는 안내받는 환급금 예시가 변동될 수 있는 금액임을 명확히 인지하고, 공시이율과 최저보증이율, 그리고 특약의 소멸성 여부를 꼼꼼히 확인해야 합니다.
만기 시 해지 여부를 결정할 때는 현재 환급금, 예상 금액, 최저보증 조건을 종합적으로 비교하고, 비과세 요건 충족 여부와 실제 입금액에 대한 보험사의 정확한 안내를 요청하는 것이 중요합니다.
이는 불필요한 오해와 손실을 방지하고 합리적인 재정 계획을 세우는 데 필수적입니다.
저해약환급금형 보험은 납입 중 해지 시 환급금이 적거나 없을 수 있고, 소멸성 특약이 많다면 전체 환급률이 낮아질 수 있습니다. 만기와 납입 완료는 다르며, 환급률을 연이율로 오해하거나 비과세 요건을 10년 유지로만 판단해서는 안 됩니다.
많은 분들이 보험 만기환급금에 대해 가입 시 기대했던 금액과 실제 수령액이 달라 당황하는 경험을 합니다. 이는 주로 가입 당시 안내받았던 환급금 예시가 확정된 금액이 아닌, 당시의 공시이율을 기준으로 산정된 예상치였기 때문입니다.
공시이율은 변동성이 있어 만기 시점의 실제 이율에 따라 환급금이 달라질 수 있으며, 이로 인해 금융감독원 민원에서도 소비자의 주장이 받아들여지지 않는 사례가 발생하기도 합니다. 또한, 보험 상품의 구조적 특성도 만기환급금에 영향을 미칩니다.
저해약환급금형 상품의 경우 납입 기간 중 해지 시 환급금이 매우 적거나 없을 수 있으며, 주계약의 환급률이 높더라도 첨부된 선택 특약이 순수보장형(소멸성)이라면 총 납입금액 대비 실제 전체 환급률은 낮아질 수 있습니다.
저축성 보험이라도 만기와 납입 완료 시점이 다를 수 있고, 제시된 환급률을 연이율처럼 오해해서는 안 됩니다. 비과세 혜택 역시 단순히 10년 유지 외에 가입 형태, 납입 방식, 금액 등 세법상 여러 요건을 충족해야 합니다.
따라서 보험 가입 시에는 안내받는 환급금 예시가 변동될 수 있는 금액임을 명확히 인지하고, 공시이율과 최저보증이율, 그리고 특약의 소멸성 여부를 꼼꼼히 확인해야 합니다.
만기 시 해지 여부를 결정할 때는 현재 환급금, 예상 금액, 최저보증 조건을 종합적으로 비교하고, 비과세 요건 충족 여부와 실제 입금액에 대한 보험사의 정확한 안내를 요청하는 것이 중요합니다.
이는 불필요한 오해와 손실을 방지하고 합리적인 재정 계획을 세우는 데 필수적입니다.