생애최초 디딤돌대출 소득 기준은 주택 구입을 준비하는 많은 분들의 주요 관심사입니다. 특히 '소득 제한 없음'과 '부부합산 7천만원 이하'라는 상반된 정보로 인해 혼란을 겪는 경우가 많습니다. 이는 일반 은행 주택담보대출과 디딤돌대출 같은 정책모기지의 소득 기준 적용 방식이 다르기 때문입니다. 최근 생애최초 주택 구입자에게는 LTV 우대 등 다양한 혜택이 제공됩니다.
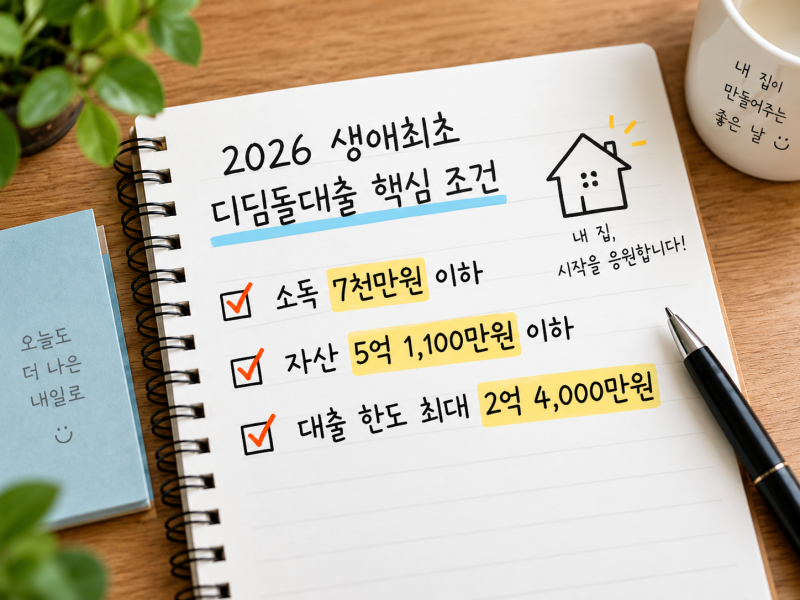
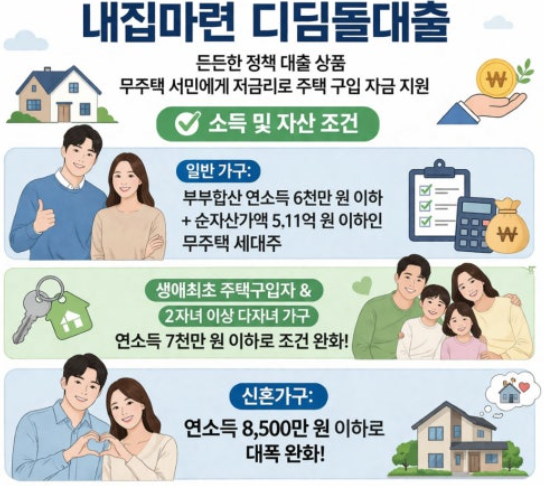
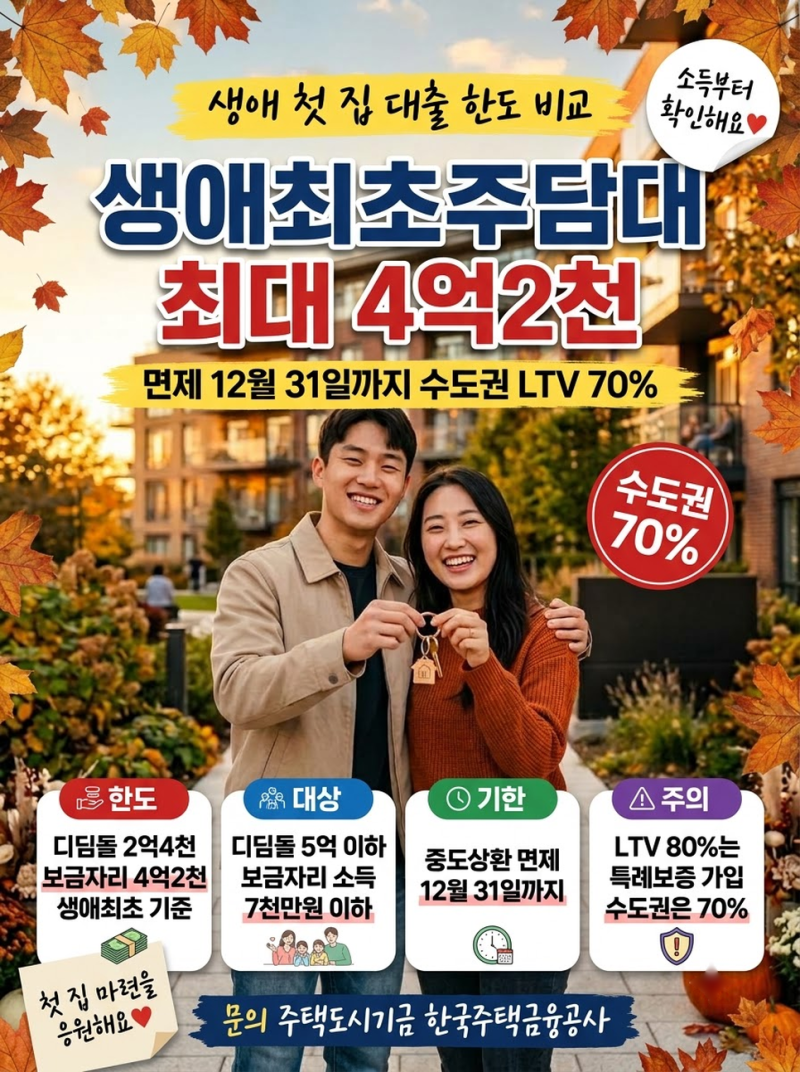
디딤돌대출은 정책 목적에 따라 부부합산 연소득 7천만원 이하(특정 조건 시 8천5백만원)와 같은 소득 상한을 두어 자격을 제한합니다. 반면 일반 은행 주담대는 소득 상한은 없으나, DSR 등 상환능력 심사를 통해 실제 대출 가능 금액이 결정됩니다. LTV가 80%까지 가능하더라도 소득이 낮으면 DTI에서 한도가 막힐 수 있어 소득과 한도는 밀접하게 연관됩니다.
생애최초 주택구입 시 LTV 우대는 수도권 및 규제지역에서 70%로 강화되었으며, 지방 비규제지역은 기존 80%가 유지될 수 있습니다. 디딤돌대출은 소득 구간에 따라 금리가 달라지므로, 본인의 소득에 맞는 금리 구간과 신혼, 다자녀 등 우대금리 적용 여부를 반드시 확인해야 합니다. 실제 대출 한도는 주택가격, LTV, DSR 등 여러 요소를 종합적으로 고려하여 산정됩니다.