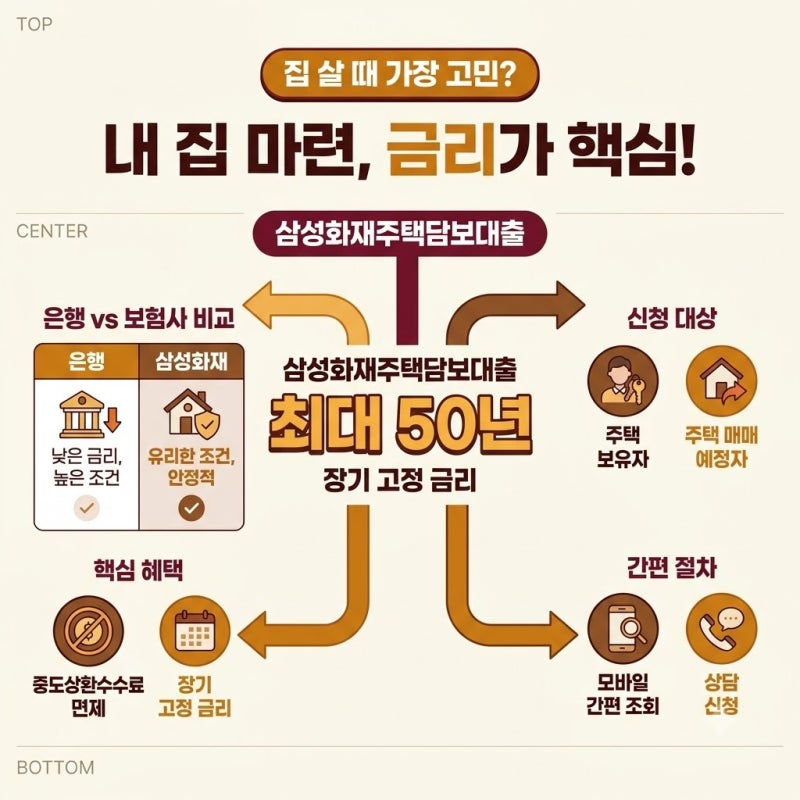

삼성화재 신용대출은 개인의 신용도를 기반으로 하는 일반 신용대출과 가입한 보험의 해약환급금 범위 내에서 빌리는 보험계약대출, 그리고 부동산을 담보로 하는 주택담보대출로 나뉩니다. 특히 보험계약대출은 보험을 해지하지 않고 자금을 활용할 수 있어 많은 분들이 관심을 보이며, 2019년 7월 10일 이후 체결된 계약은 신용평점에 영향을 줄 수 있어 주의가 필요합니다.
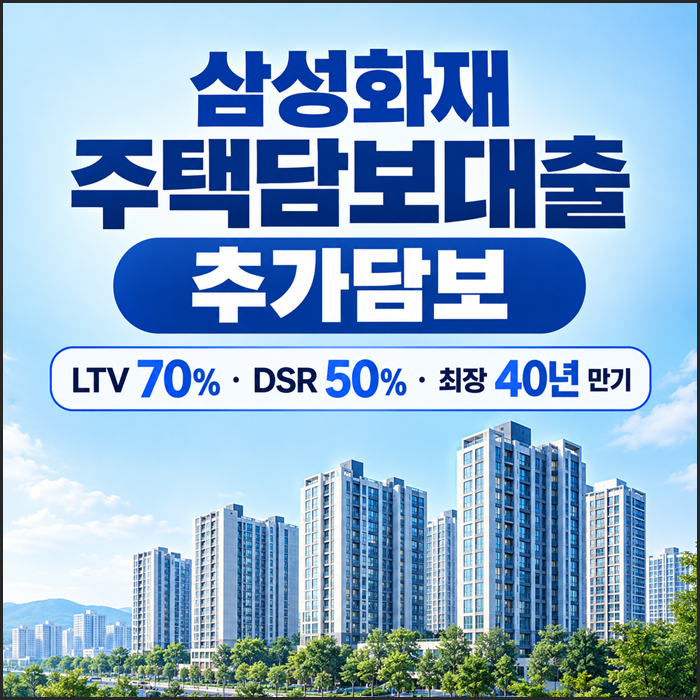
실제 사용자들은 삼성화재 주택담보대출이 은행권보다 DSR(총부채원리금상환비율) 50%를 적용받아 대출 한도 면에서 유리하다고 평가합니다. 하지만 보험계약대출의 경우, 가입 시점에 따라 신용점수 하락 가능성이 있으므로 계약 체결일을 반드시 확인해야 합니다. 또한, 보험계약대출은 해약환급금을 기준으로 하므로 납입 초기에는 대출 가능 금액이 적을 수 있습니다.
삼성화재 대출 상품을 고려할 때는 단순히 최저 금리만 볼 것이 아니라, 자신의 소득 수준과 자금 용도, 그리고 부수거래 조건을 종합적으로 고려해야 합니다. 특히 보험계약대출과 주택담보대출은 그 성격과 규제 적용 방식이 다르므로, 신청 전 각 상품의 특징을 정확히 이해하고 자신에게 가장 적합한 상품을 선택하는 것이 중요합니다.