종신보험은 피보험자 사망 시까지 보장하며, 상속세 대비 및 자산 증식 효과를 기대할 수 있습니다. 삼성생명은 골든, 더착한, 더행복 등 5가지 종신보험 상품 라인업을 통해 고객 맞춤형 설계를 제공합니다.
특히 '더 착한종신보험'은 1억원 사망 보장을 월 15만원대로 가입 가능하나, 저축성 상품이 아니므로 해약환급률 비교에 유의해야 합니다. 예상치 못한 미래에 대비하고 소중한 가족을 지키기 위해 종신보험은 중요한 금융 상품으로 인식되고 있습니다.
특히 국내 대표 생명보험사인 삼성생명은 다양한 고객의 니즈에 맞춰 여러 종류의 종신보험 상품을 선보이며 주목받고 있습니다. 복잡한 상품 구조와 용어들로 인해 어떤 상품이 자신에게 가장 적합한지 판단하기 어려운 경우가 많습니다.
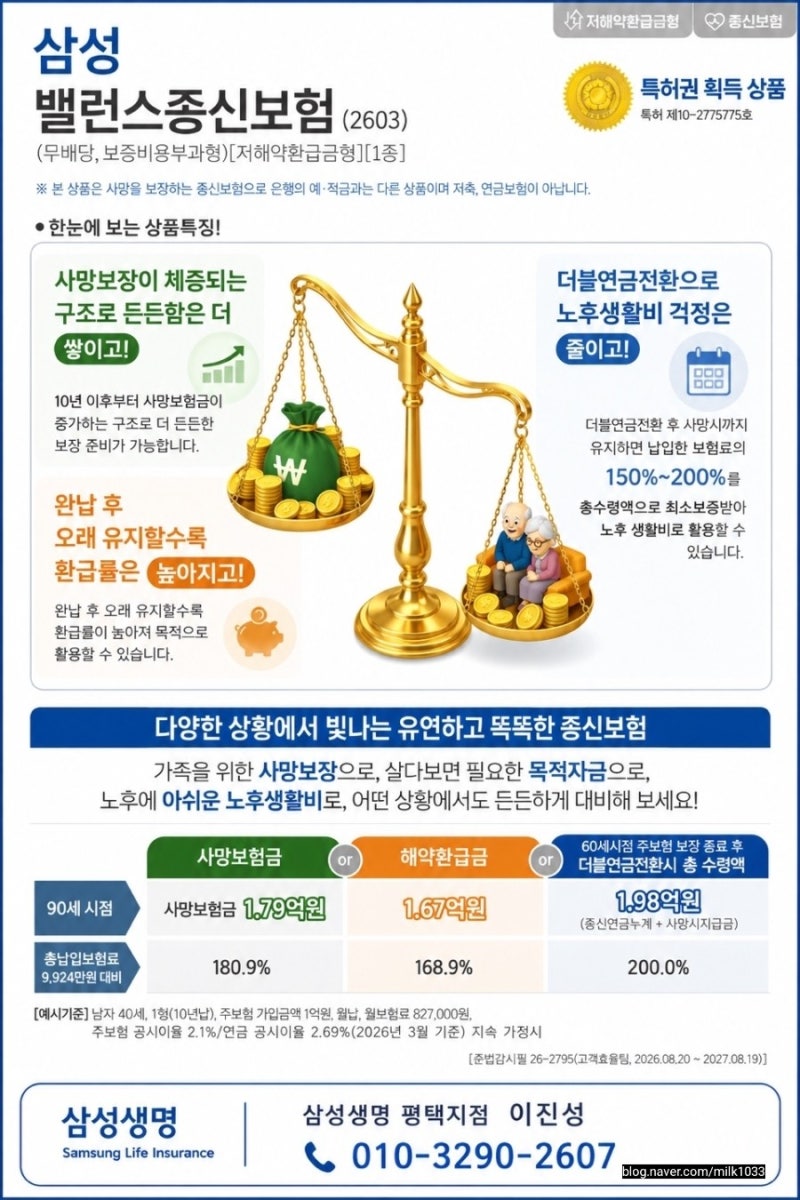
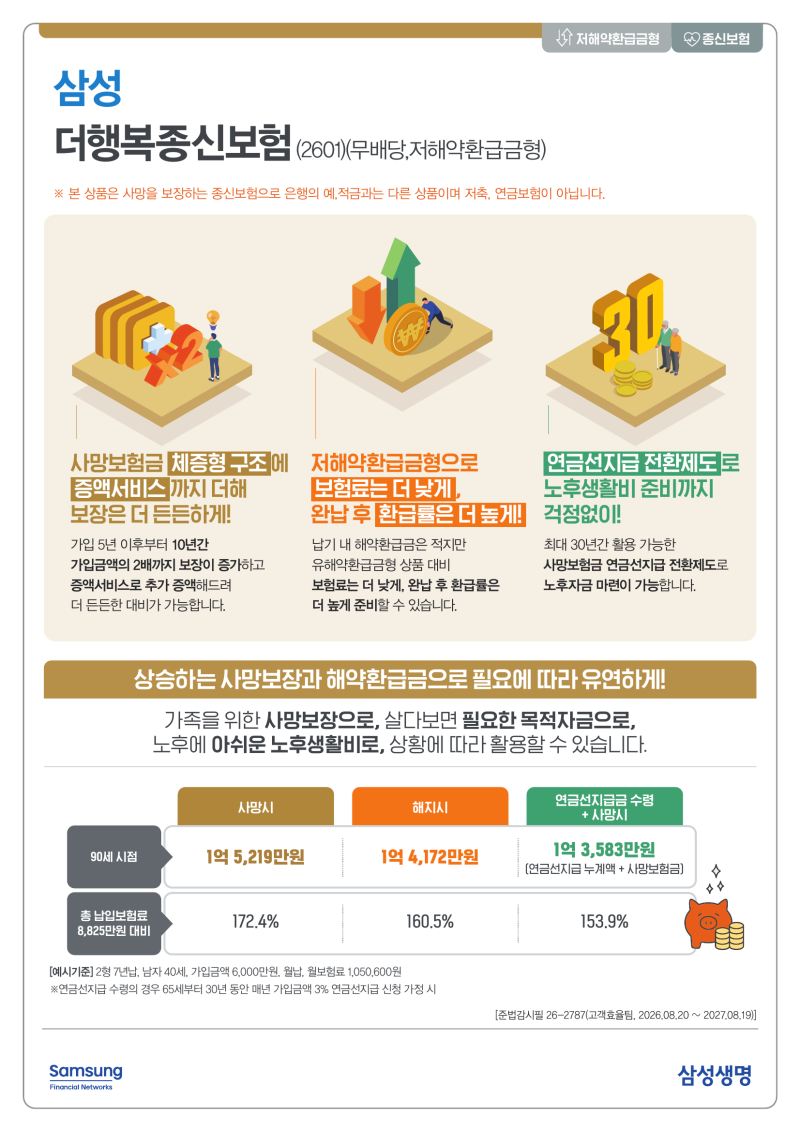
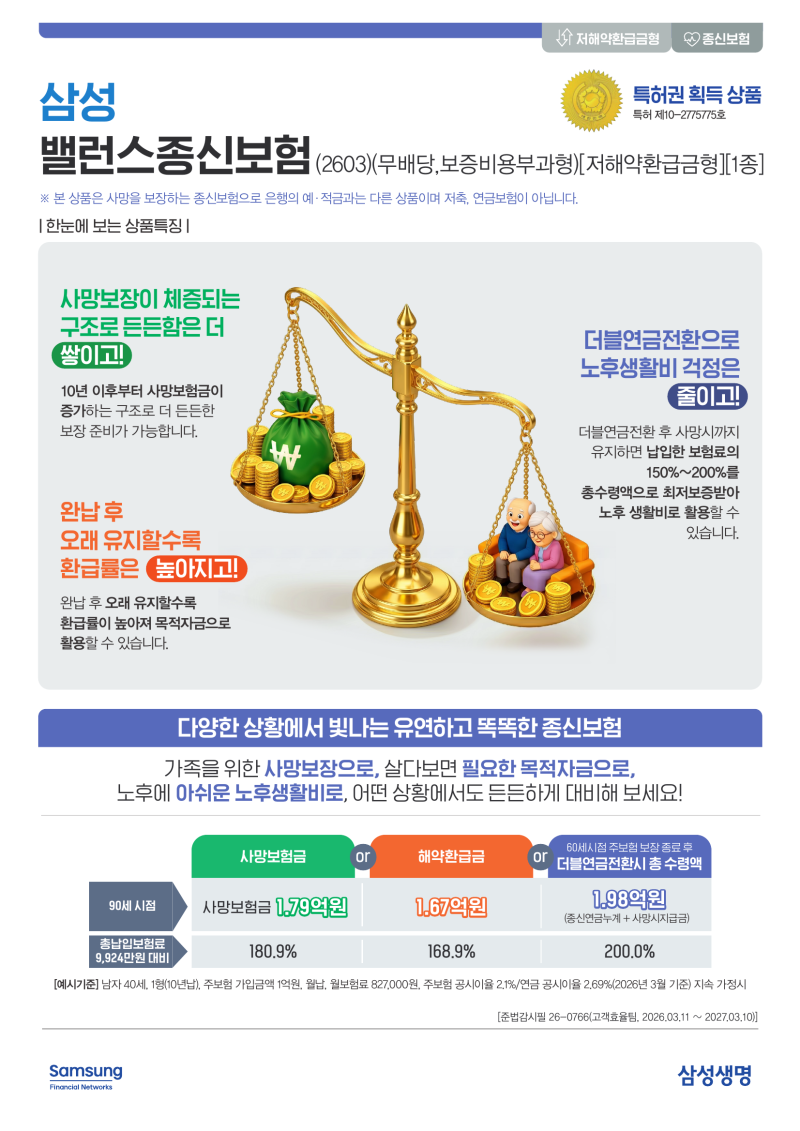
삼성생명 종신보험은 골든, 더착한, 더행복, 밸런스, 암치료플러스 등 5가지 주요 상품 라인업을 갖추고 있습니다.
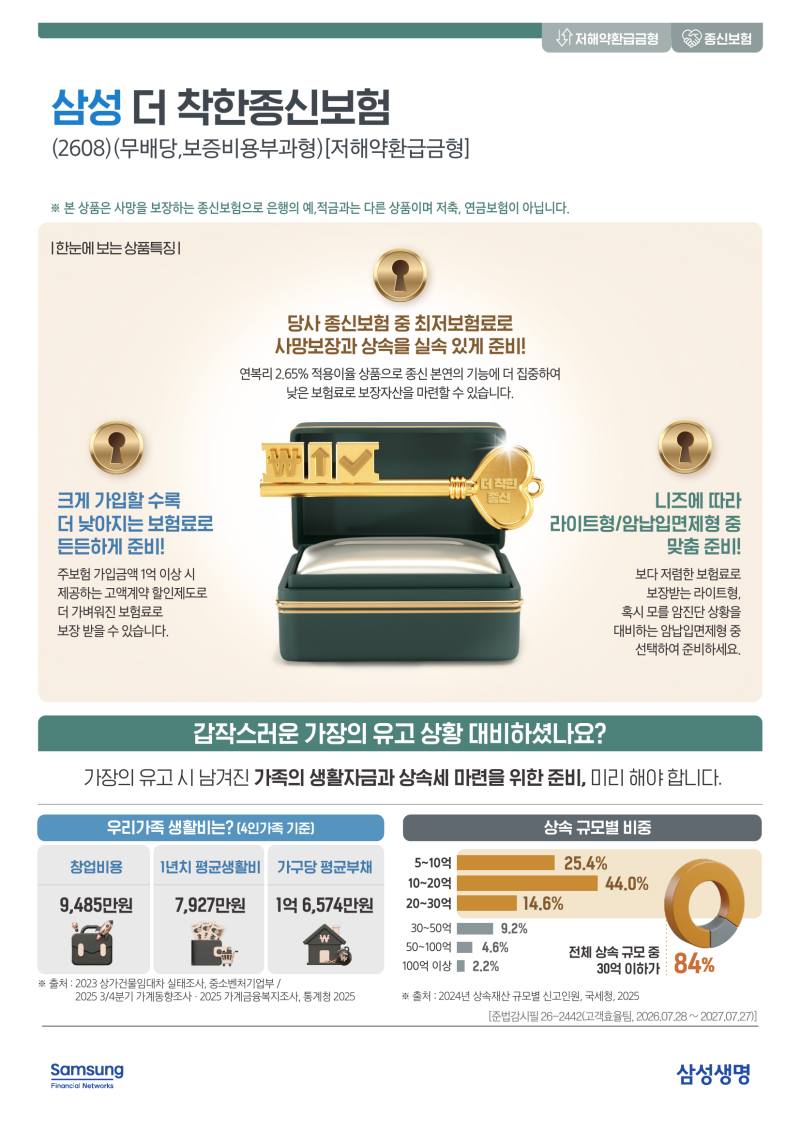
이 중 '더 착한종신보험'은 사망보장에 집중하여 보험료 부담을 최소화한 실속형 상품으로, 40세 남성 기준 1억원 사망 보장을 월 15만원대로 가입할 수 있다는 점이 특징입니다. 이는 납입 기간 중 해약환급금을 낮춘 저해약환급금형 구조 덕분입니다.
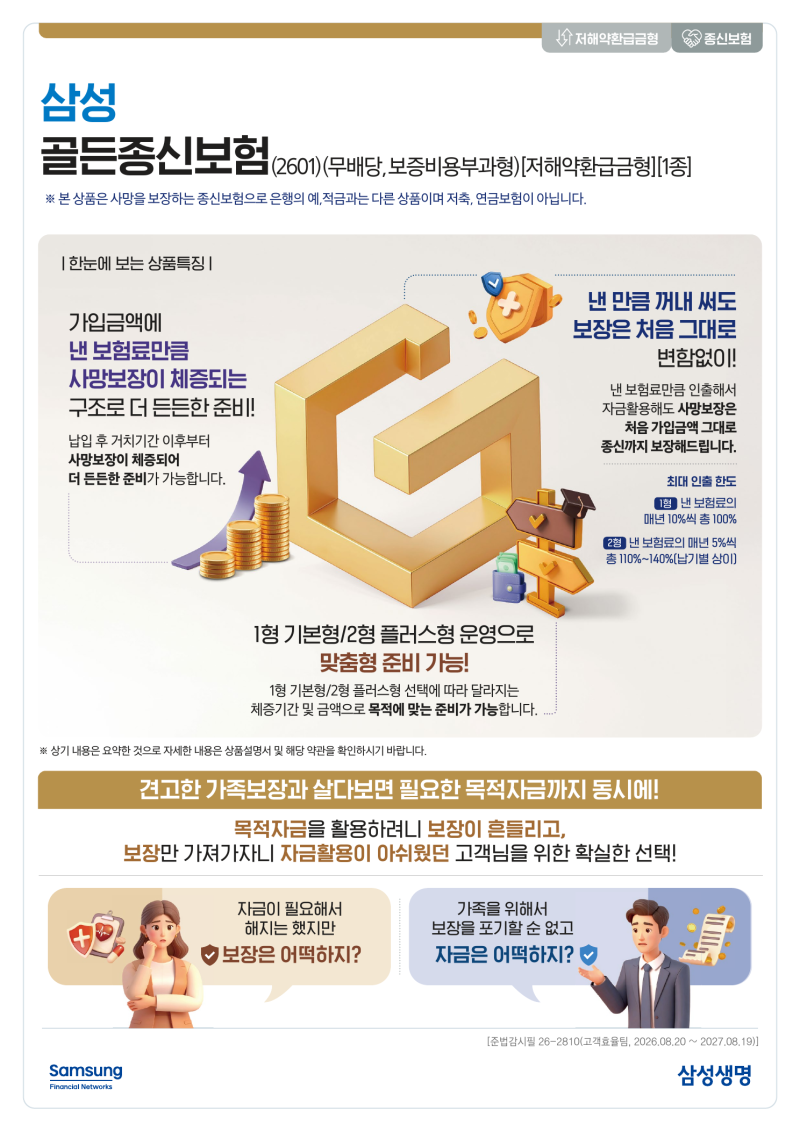
반면 '골든종신보험'과 같이 중도인출 기능을 제공하여 자금 활용의 유연성을 높인 상품도 있습니다. 각 상품은 체증형 보장, 연금 전환, 암 보장 특약 등 다양한 기능을 결합할 수 있어 개인의 재정 목표와 선호도에 따라 맞춤형 설계가 가능합니다.
종신보험 선택 시 가장 중요한 것은 본인의 재정 상황과 보장 목표를 명확히 하는 것입니다. 특히 '더 착한종신보험'처럼 보험료가 저렴한 저해약환급금형 상품은 중도 해지 시 원금 손실이 발생할 수 있으므로, 장기 유지 계획이 확실한 경우에만 고려해야 합니다.
또한 종신보험은 저축이나 연금 상품과는 본질적으로 다르므로 해약환급률을 예적금 금리처럼 비교하는 것은 적절하지 않습니다. 사망 보장이라는 본연의 목적에 충실하며, 다양한 상품의 특징과 장단점을 충분히 이해한 후 신중하게 결정하는 것이 현명합니다.
특히 '더 착한종신보험'은 1억원 사망 보장을 월 15만원대로 가입 가능하나, 저축성 상품이 아니므로 해약환급률 비교에 유의해야 합니다. 예상치 못한 미래에 대비하고 소중한 가족을 지키기 위해 종신보험은 중요한 금융 상품으로 인식되고 있습니다.
특히 국내 대표 생명보험사인 삼성생명은 다양한 고객의 니즈에 맞춰 여러 종류의 종신보험 상품을 선보이며 주목받고 있습니다. 복잡한 상품 구조와 용어들로 인해 어떤 상품이 자신에게 가장 적합한지 판단하기 어려운 경우가 많습니다.
삼성생명 종신보험은 골든, 더착한, 더행복, 밸런스, 암치료플러스 등 5가지 주요 상품 라인업을 갖추고 있습니다.
이 중 '더 착한종신보험'은 사망보장에 집중하여 보험료 부담을 최소화한 실속형 상품으로, 40세 남성 기준 1억원 사망 보장을 월 15만원대로 가입할 수 있다는 점이 특징입니다. 이는 납입 기간 중 해약환급금을 낮춘 저해약환급금형 구조 덕분입니다.
반면 '골든종신보험'과 같이 중도인출 기능을 제공하여 자금 활용의 유연성을 높인 상품도 있습니다. 각 상품은 체증형 보장, 연금 전환, 암 보장 특약 등 다양한 기능을 결합할 수 있어 개인의 재정 목표와 선호도에 따라 맞춤형 설계가 가능합니다.
종신보험 선택 시 가장 중요한 것은 본인의 재정 상황과 보장 목표를 명확히 하는 것입니다. 특히 '더 착한종신보험'처럼 보험료가 저렴한 저해약환급금형 상품은 중도 해지 시 원금 손실이 발생할 수 있으므로, 장기 유지 계획이 확실한 경우에만 고려해야 합니다.
또한 종신보험은 저축이나 연금 상품과는 본질적으로 다르므로 해약환급률을 예적금 금리처럼 비교하는 것은 적절하지 않습니다. 사망 보장이라는 본연의 목적에 충실하며, 다양한 상품의 특징과 장단점을 충분히 이해한 후 신중하게 결정하는 것이 현명합니다.