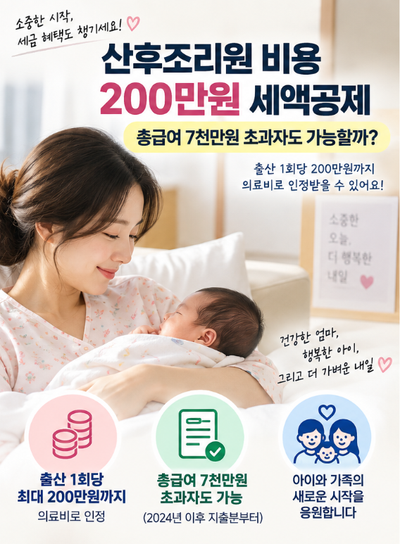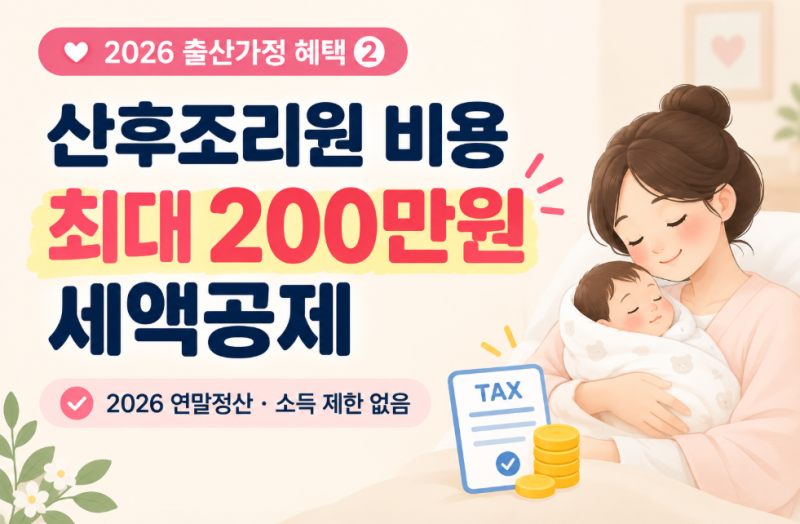
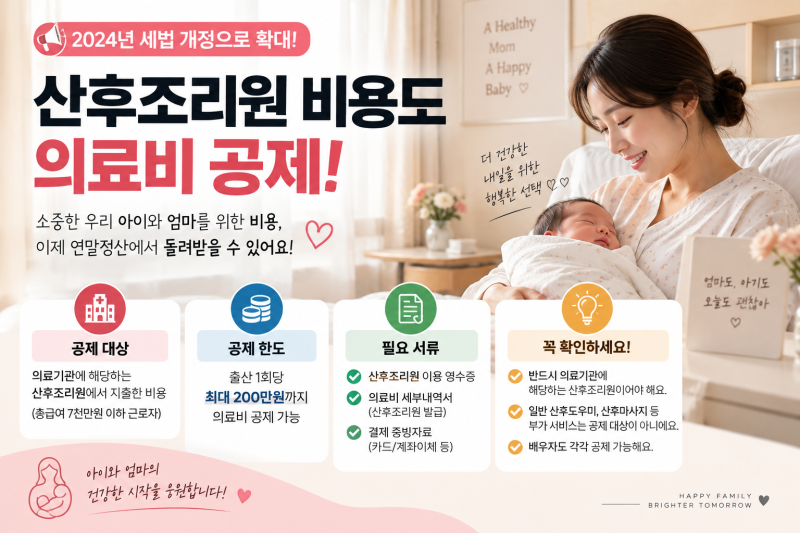

산후조리원 비용은 출산 가정에 큰 부담으로 작용하며, 이에 대한 세액공제 혜택이 주목받고 있습니다. 특히 2024년부터 총급여액 제한이 폐지되어 소득과 관계없이 누구나 혜택을 받을 수 있게 되었습니다. 출산 1회당 최대 200만원까지 의료비 세액공제 대상에 포함되면서 많은 부모들이 연말정산 시 이 부분을 꼼꼼히 확인하고 있습니다. 이러한 변화는 출산 가구의 경제적 부담을 덜어주기 위한 정책적 노력의 일환으로 해석됩니다.
하지만 산후조리원비 200만원이 그대로 환급되는 것은 아니며, 총급여의 3%를 초과하는 의료비에 대해 15%의 공제율이 적용됩니다. 예를 들어 총급여 5천만원인 경우, 200만원을 지출해도 실제 환급액은 7만 5천원 수준일 수 있습니다. 또한 산후조리원비는 일반 의료비로 분류되어 난임 시술비나 미숙아 의료비보다 낮은 공제율을 적용받는다는 점도 인지해야 합니다.
연말정산 시 첫만남이용권과 같은 바우처로 산후조리원비를 전액 결제할 경우, 근로자가 직접 부담한 의료비로 인정받기 어려워 세액공제에서 손해를 볼 수 있습니다. 따라서 세액공제를 최대한 활용하려면 본인 부담으로 결제하는 금액을 고려하는 것이 현명합니다. 국세청 연말정산 간소화 서비스에서 산후조리원 비용이 제대로 반영되었는지 확인하고, 실제 환급액 계산 구조를 이해하는 것이 중요합니다.