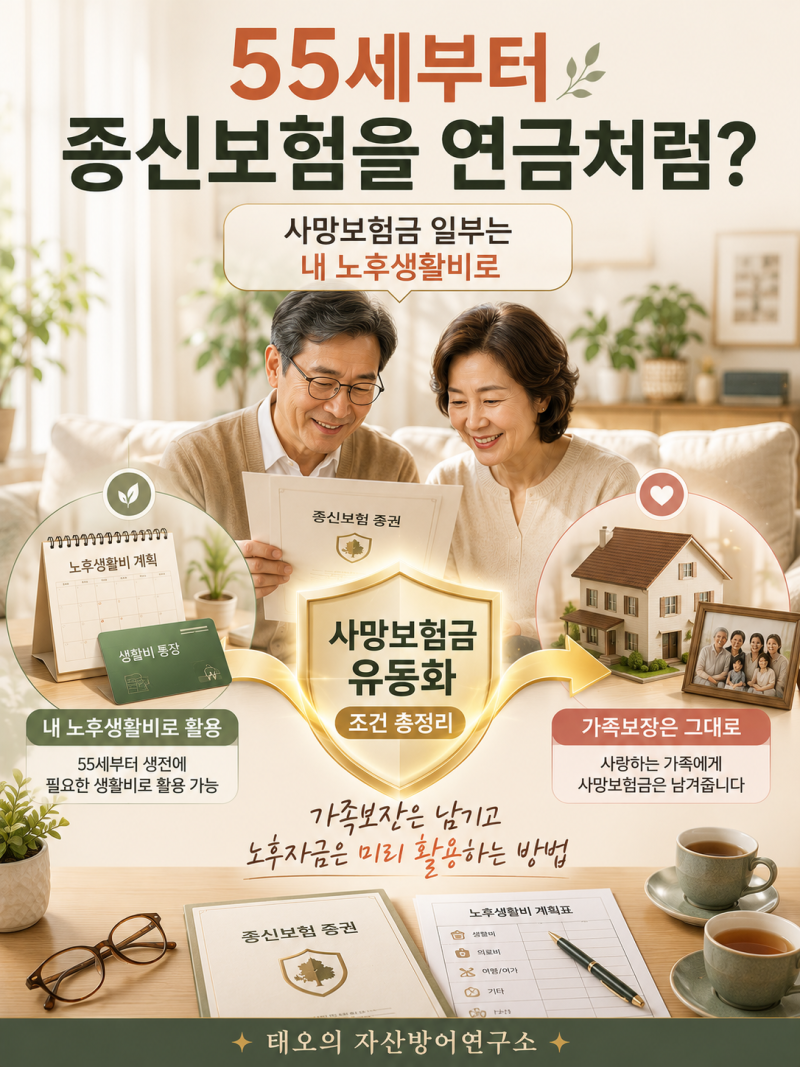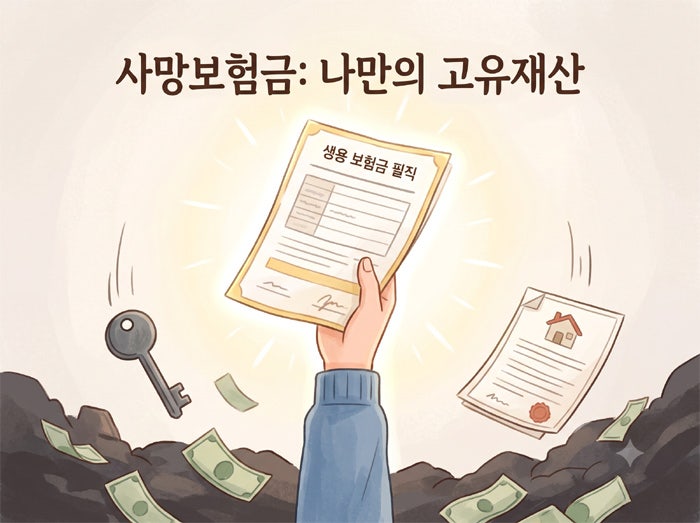

사망보험금은 보험수익자의 고유재산으로 인정되어 상속포기 시에도 수령이 가능하며, 대법원 판례로 그 권리가 보장됩니다. 초고령사회에 맞춰 사망보험금 유동화 제도가 확대되어, 만 55세 이상 신청자는 사망 후 받을 보험금을 생전에 미리 수령할 수 있습니다.
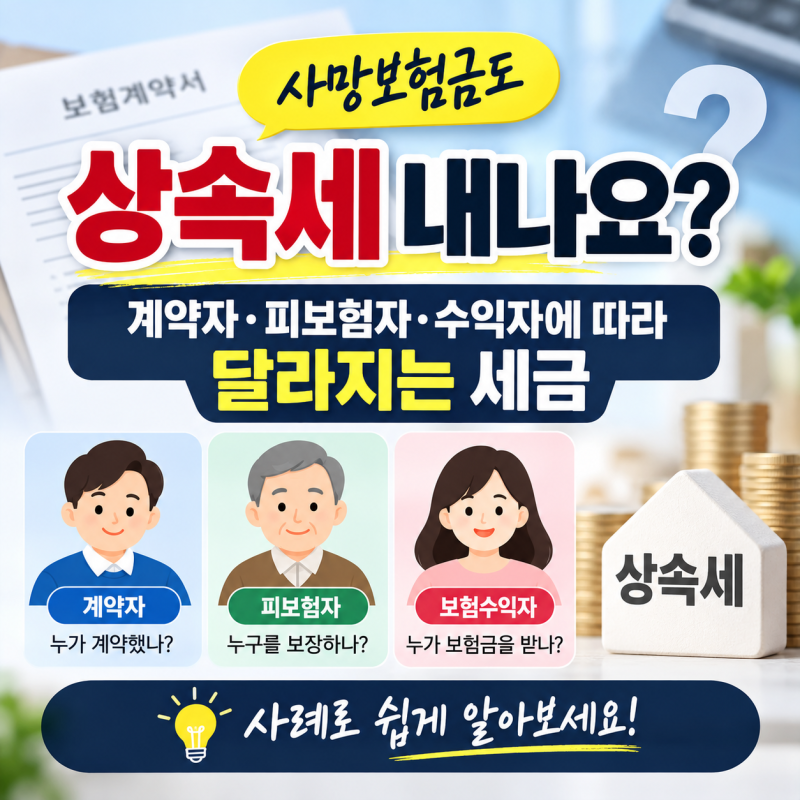
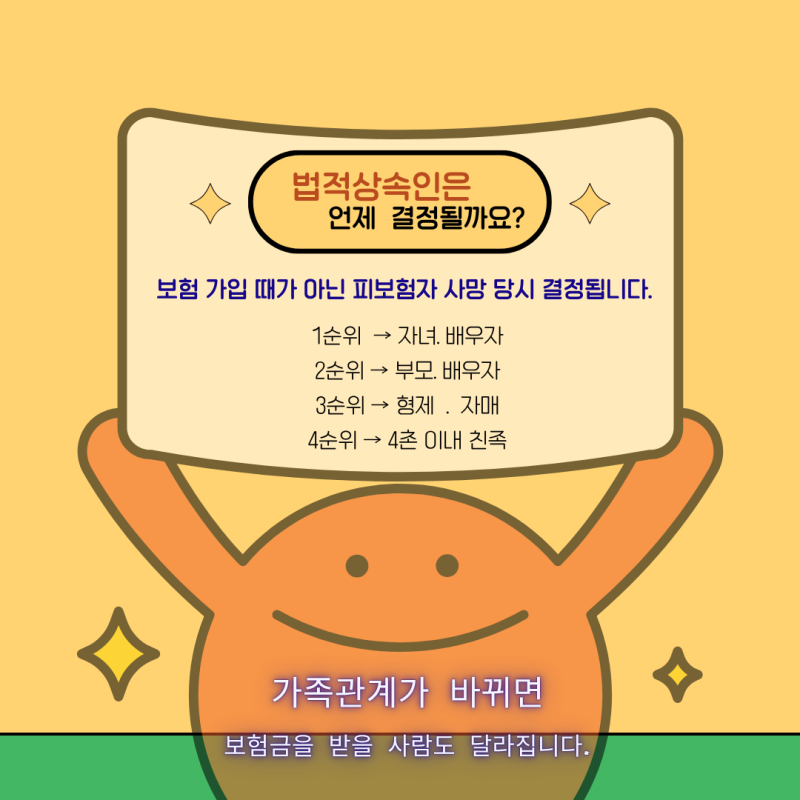
사망보험금의 상속세 부과 여부는 계약자, 피보험자, 수익자뿐만 아니라 보험료를 실제로 누가 납부했는지에 따라 달라집니다. 사망보험금은 상속재산으로 오해되거나 상속포기 시 수령 불가하다고 생각하기 쉽습니다.
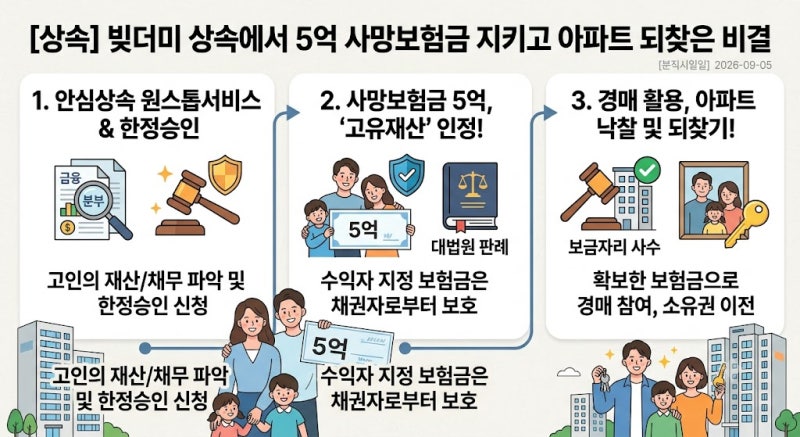
그러나 대법원 판례는 사망보험금을 보험수익자 고유의 재산으로 인정, 상속을 포기해도 지정된 수익자가 수령 가능하다고 명시합니다. 이는 고인이 생전에 취득한 다른 보험금과 명확히 구분됩니다. 최근 초고령사회에 맞춰 사망보험금 유동화 제도가 확대 시행 중입니다.
만 55세 이상 신청자는 사망 후 받을 예정이던 보험금 일부를 생전에 미리 수령하여 노후 자금 등으로 활용할 수 있습니다. 이는 죽은 뒤 남겨질 돈을 살아있는 동안 활용하는 새로운 선택지를 제공합니다.
사망보험금 상속세는 계약자, 피보험자, 보험수익자 관계뿐 아니라 보험료 실제 납부자에 따라 크게 달라집니다. 단순히 수익자 지정만으로 상속세가 면제되지 않으며, 납부 주체에 따라 증여세 또는 상속세가 부과될 수 있습니다.
따라서 가입 시 세금 문제를 면밀히 검토하고 전문가와 상담하여 신중하게 설계하는 것이 중요합니다.
사망보험금의 상속세 부과 여부는 계약자, 피보험자, 수익자뿐만 아니라 보험료를 실제로 누가 납부했는지에 따라 달라집니다. 사망보험금은 상속재산으로 오해되거나 상속포기 시 수령 불가하다고 생각하기 쉽습니다.
그러나 대법원 판례는 사망보험금을 보험수익자 고유의 재산으로 인정, 상속을 포기해도 지정된 수익자가 수령 가능하다고 명시합니다. 이는 고인이 생전에 취득한 다른 보험금과 명확히 구분됩니다. 최근 초고령사회에 맞춰 사망보험금 유동화 제도가 확대 시행 중입니다.
만 55세 이상 신청자는 사망 후 받을 예정이던 보험금 일부를 생전에 미리 수령하여 노후 자금 등으로 활용할 수 있습니다. 이는 죽은 뒤 남겨질 돈을 살아있는 동안 활용하는 새로운 선택지를 제공합니다.
사망보험금 상속세는 계약자, 피보험자, 보험수익자 관계뿐 아니라 보험료 실제 납부자에 따라 크게 달라집니다. 단순히 수익자 지정만으로 상속세가 면제되지 않으며, 납부 주체에 따라 증여세 또는 상속세가 부과될 수 있습니다.
따라서 가입 시 세금 문제를 면밀히 검토하고 전문가와 상담하여 신중하게 설계하는 것이 중요합니다.