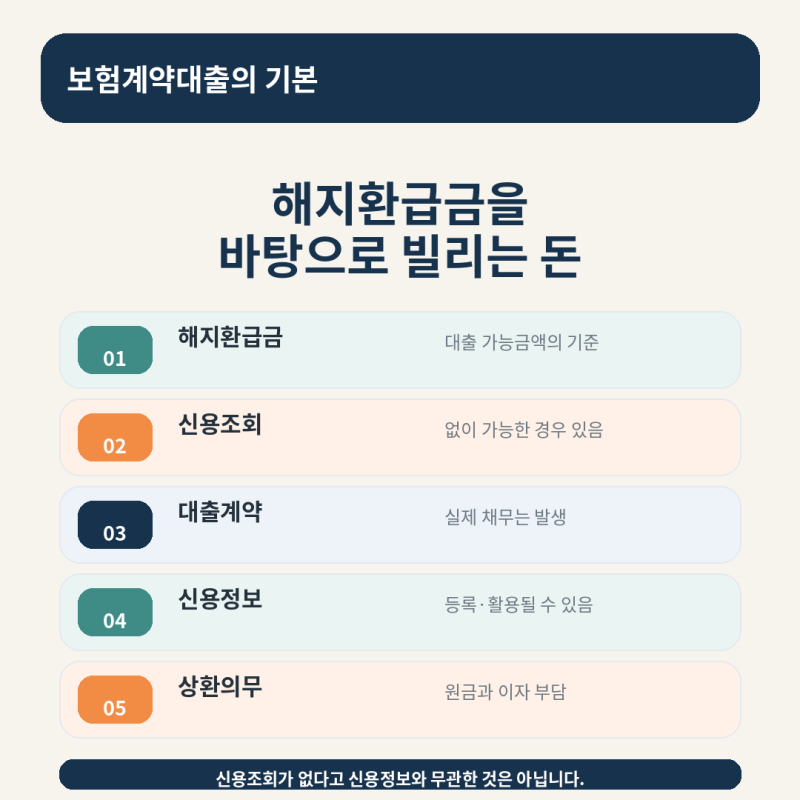
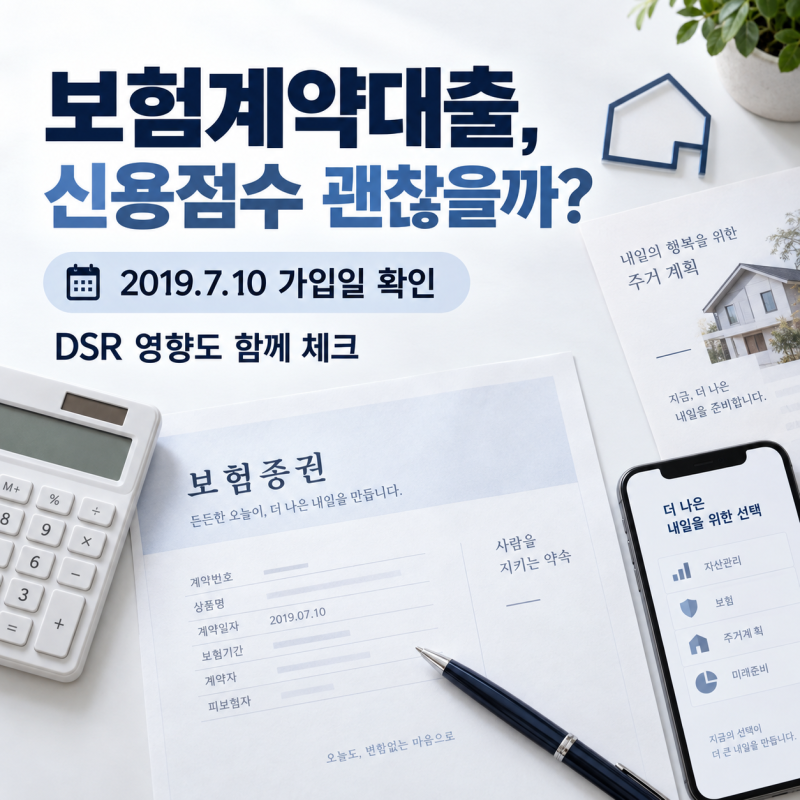
보험계약대출은 해약환급금을 담보로 하는 대출로, 대출만으로 보험 보장이 자동으로 줄어들지 않습니다. 하지만 2019년 7월 10일 이후 가입한 보험계약 대출은 신용정보원에 공유되어 신용평점에 영향을 줄 수 있습니다.
대출 한도는 납입 보험료와 다를 수 있으며, 금리 및 이자 미납 시 계약 유지에 영향을 미치므로 주의가 필요합니다. 갑작스러운 목돈이 필요할 때 보험 해지 대신 보험계약대출을 고려하는 경우가 많습니다.
이는 해약환급금을 담보로 하는 대출로, 일반 신용대출과 구조가 다릅니다. 많은 사람이 보장 축소나 신용점수 하락을 우려하지만, 실제 영향은 계약 조건에 따라 달라지므로 정확한 이해가 필수입니다.
보험계약대출은 해약환급금을 기초로 하며, 대출만으로 보험 보장이 자동으로 줄어들지는 않습니다. 다만 원리금 미상환 시 보험금 지급에서 정산될 수 있습니다.
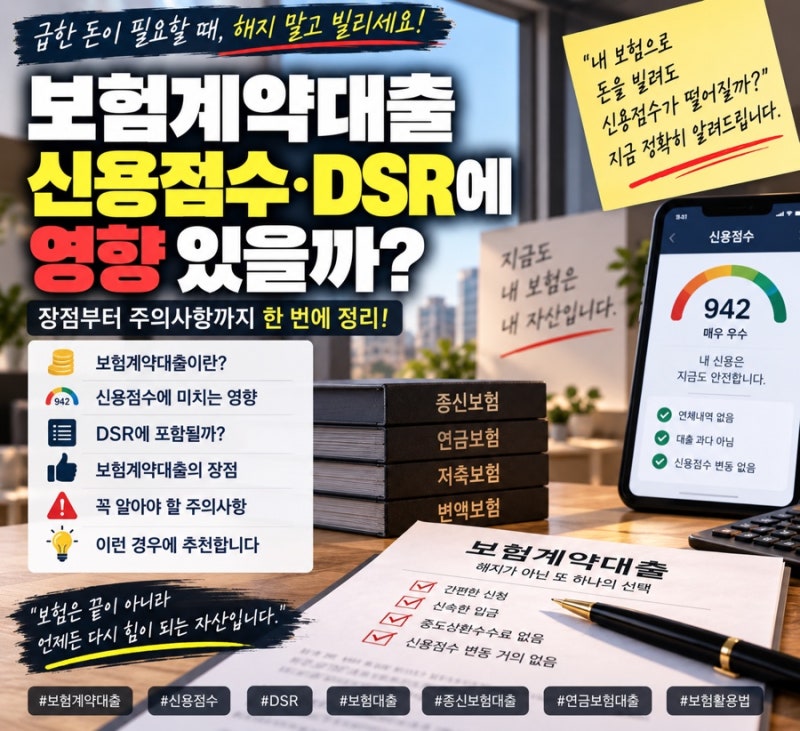
특히 2019년 7월 10일 이후 가입한 보험계약 대출은 신용정보원에 공유되어 신용평점에 영향을 줄 수 있으며, 다른 대출 심사 시 이자 상환액이 DSR 계산에 포함됩니다. 따라서 이용 전 본인의 보험 가입일, 대출 금리, 현재 가능한 한도를 정확히 파악해야 합니다.
한도는 납입 보험료와 다를 수 있고, 이자 미납은 계약 유지에 영향을 줍니다. 급한 자금 마련에 유용하지만, 개인 상황과 계약 조건에 따라 영향이 달라지므로 충분한 정보 확인 후 신중하게 결정해야 합니다.
대출 한도는 납입 보험료와 다를 수 있으며, 금리 및 이자 미납 시 계약 유지에 영향을 미치므로 주의가 필요합니다. 갑작스러운 목돈이 필요할 때 보험 해지 대신 보험계약대출을 고려하는 경우가 많습니다.
이는 해약환급금을 담보로 하는 대출로, 일반 신용대출과 구조가 다릅니다. 많은 사람이 보장 축소나 신용점수 하락을 우려하지만, 실제 영향은 계약 조건에 따라 달라지므로 정확한 이해가 필수입니다.
보험계약대출은 해약환급금을 기초로 하며, 대출만으로 보험 보장이 자동으로 줄어들지는 않습니다. 다만 원리금 미상환 시 보험금 지급에서 정산될 수 있습니다.
특히 2019년 7월 10일 이후 가입한 보험계약 대출은 신용정보원에 공유되어 신용평점에 영향을 줄 수 있으며, 다른 대출 심사 시 이자 상환액이 DSR 계산에 포함됩니다. 따라서 이용 전 본인의 보험 가입일, 대출 금리, 현재 가능한 한도를 정확히 파악해야 합니다.
한도는 납입 보험료와 다를 수 있고, 이자 미납은 계약 유지에 영향을 줍니다. 급한 자금 마련에 유용하지만, 개인 상황과 계약 조건에 따라 영향이 달라지므로 충분한 정보 확인 후 신중하게 결정해야 합니다.