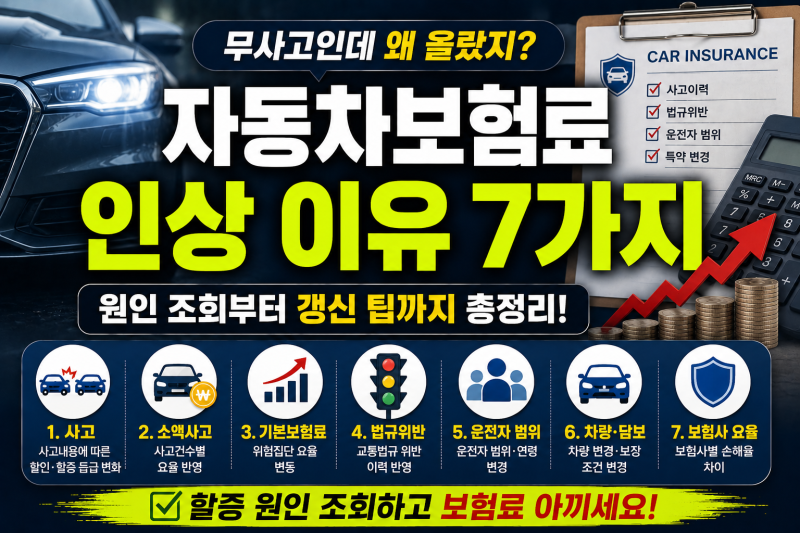


최근 자동차 보험료 인상에 대한 운전자들의 우려가 커지고 있습니다. 사고가 없었음에도 보험료가 오르는 현상에 많은 분들이 의문을 제기합니다. 이는 보험사들이 손해율 악화로 6년 만에 적자를 기록하는 등 경영 환경이 어려워졌기 때문입니다.
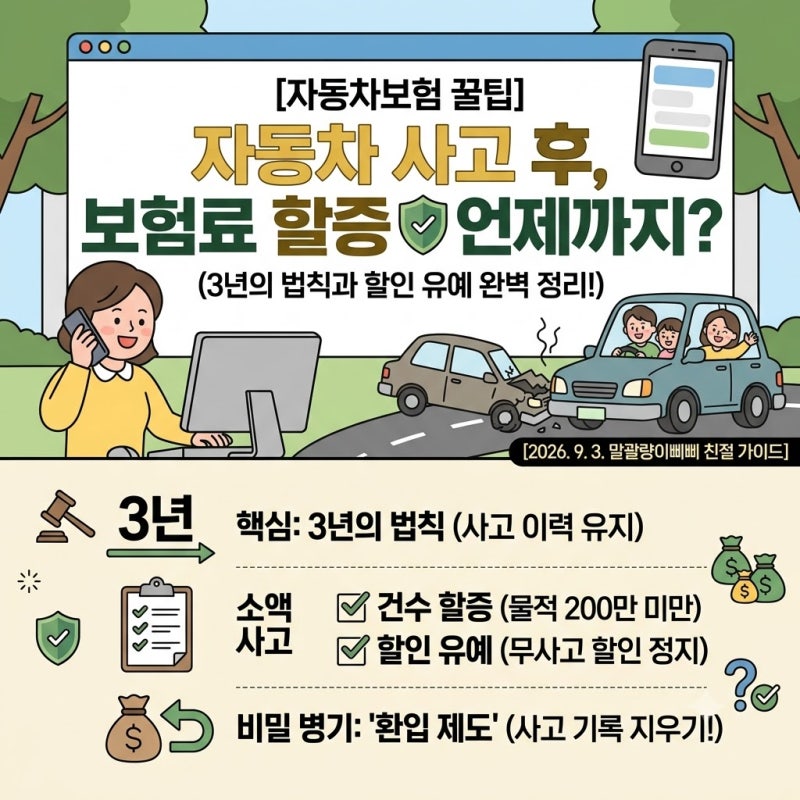
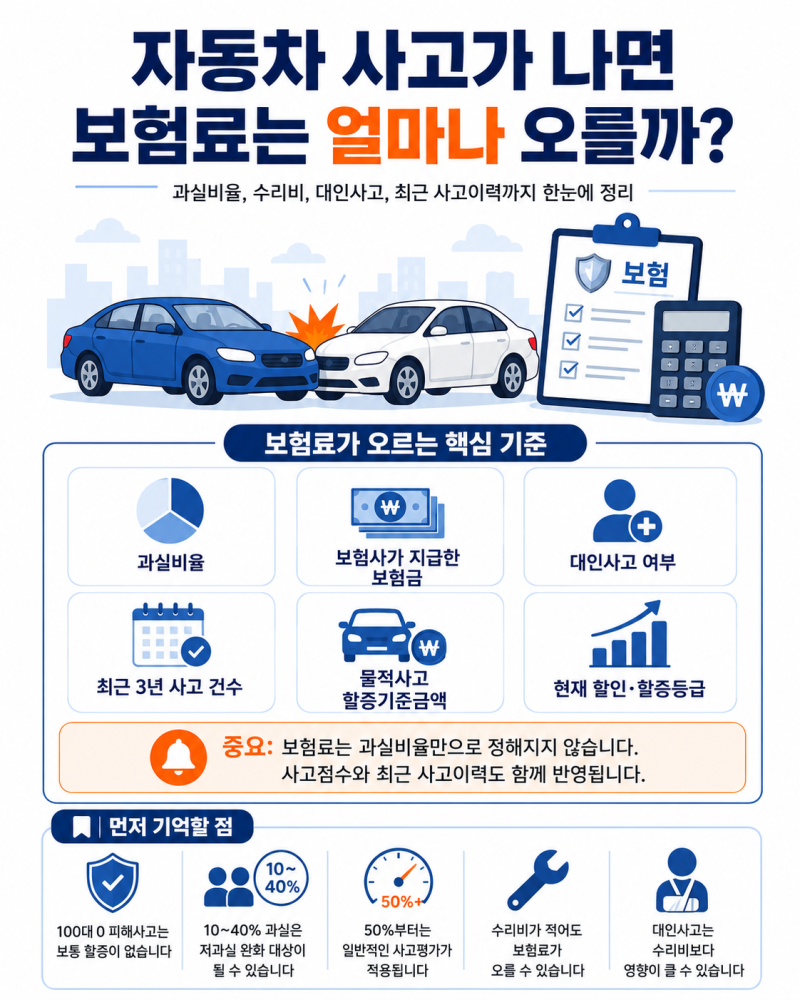
사고 건수는 줄었지만, 사고당 병원 치료비와 정비 공임 등 보상 비용이 크게 늘어 전체 손해액이 증가한 것이 주요 원인입니다. 실제 사고 발생 시 자동차 보험료는 기본적으로 3년간 할증이 적용되거나 할인 유예가 됩니다.
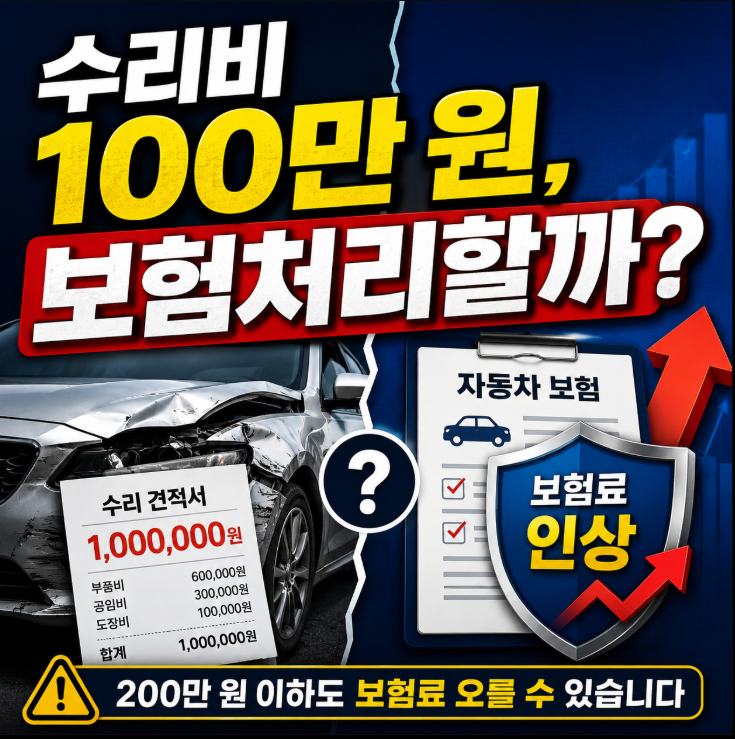
물적 사고 할증 기준 금액인 200만 원을 초과하는 사고는 할증으로 이어지며, 그 미만 소액 사고는 할인이 동결되는 할인 유예가 적용됩니다. 사고 점수와 연동되어 보험료 인상 폭과 기간이 결정되므로, 사고 유형별 정확한 이해가 필요합니다.
따라서 사고 후 보험료 부담을 줄이기 위해서는 마일리지 특약 등 다양한 할인 제도를 적극 활용하는 것이 중요합니다. 3년 이내 여러 건의 소액 사고가 누적될 경우 보험료가 급격히 오를 수 있으니 주의해야 합니다.
소액 사고 처리 시에는 보험금 환입 제도를 활용하여 할증을 방어하는 등 현명한 대처 방안을 모색하는 것이 바람직합니다.
사고 건수는 줄었지만, 사고당 병원 치료비와 정비 공임 등 보상 비용이 크게 늘어 전체 손해액이 증가한 것이 주요 원인입니다. 실제 사고 발생 시 자동차 보험료는 기본적으로 3년간 할증이 적용되거나 할인 유예가 됩니다.
물적 사고 할증 기준 금액인 200만 원을 초과하는 사고는 할증으로 이어지며, 그 미만 소액 사고는 할인이 동결되는 할인 유예가 적용됩니다. 사고 점수와 연동되어 보험료 인상 폭과 기간이 결정되므로, 사고 유형별 정확한 이해가 필요합니다.
따라서 사고 후 보험료 부담을 줄이기 위해서는 마일리지 특약 등 다양한 할인 제도를 적극 활용하는 것이 중요합니다. 3년 이내 여러 건의 소액 사고가 누적될 경우 보험료가 급격히 오를 수 있으니 주의해야 합니다.
소액 사고 처리 시에는 보험금 환입 제도를 활용하여 할증을 방어하는 등 현명한 대처 방안을 모색하는 것이 바람직합니다.