최근 금융 시장에서 비상금 대출 500만원 상품은 급하게 소액 자금이 필요한 이들에게 큰 관심을 받고 있습니다. 특히 2026년 7월 금융감독원 통계에 따르면, 저축은행의 300만원 이하 소액 신용대출 잔액이 전년 대비 19.1% 증가하는 등 소액 대출 수요가 꾸준히 늘고 있습니다. 이러한 비상금 대출은 주로 모바일 앱을 통해 서류 제출 없이 간편하게 신청할 수 있는 특징이 있습니다.
블로거들의 후기를 살펴보면, KB저축은행과 다올저축은행 등에서 최대 500만원까지 가능한 비상금 대출 상품을 안내하고 있습니다. 그러나 무직자 신청 가능 여부는 상품마다 다르며, KB저축은행은 직업과 소득에 관계없이 심사하는 반면, 다올저축은행은 소득 증빙을 요구하는 차이가 있습니다. 또한, 1금융권은 서울보증보험 보증서나 통신등급을 기반으로 최대 300만원 한도를 제공하는 경우가 많아, 500만원 대출 시에는 2금융권 상품을 고려해야 할 수 있습니다.
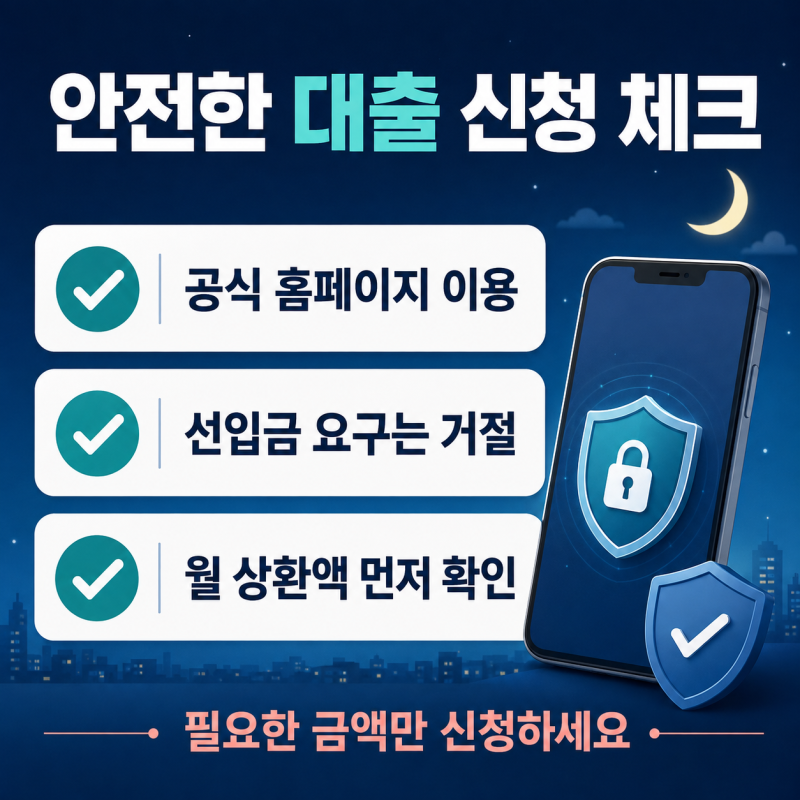
비상금 대출을 선택할 때는 단순히 한도만 볼 것이 아니라, 실제 적용되는 금리(연 5%대~19%대)와 상환 방식, 그리고 개인 신용평점에 미치는 영향을 종합적으로 고려해야 합니다. 특히 무직자의 경우, 정부지원 정책서민금융 상품을 먼저 검토하고, 이후 1금융권 모바일 비상금 대출, 마지막으로 2금융권 소액 대출 순서로 알아보는 것이 신용점수 하락을 방지하고 유리한 조건을 찾는 데 도움이 될 수 있습니다.