최근 국민연금만으로는 부족한 노후 생활비에 대한 우려가 커지면서, 개인연금에 대한 관심이 높아지고 있습니다. 특히 세금 혜택을 통해 효율적인 노후 자금 마련을 목표로 하는 분들이 많습니다.
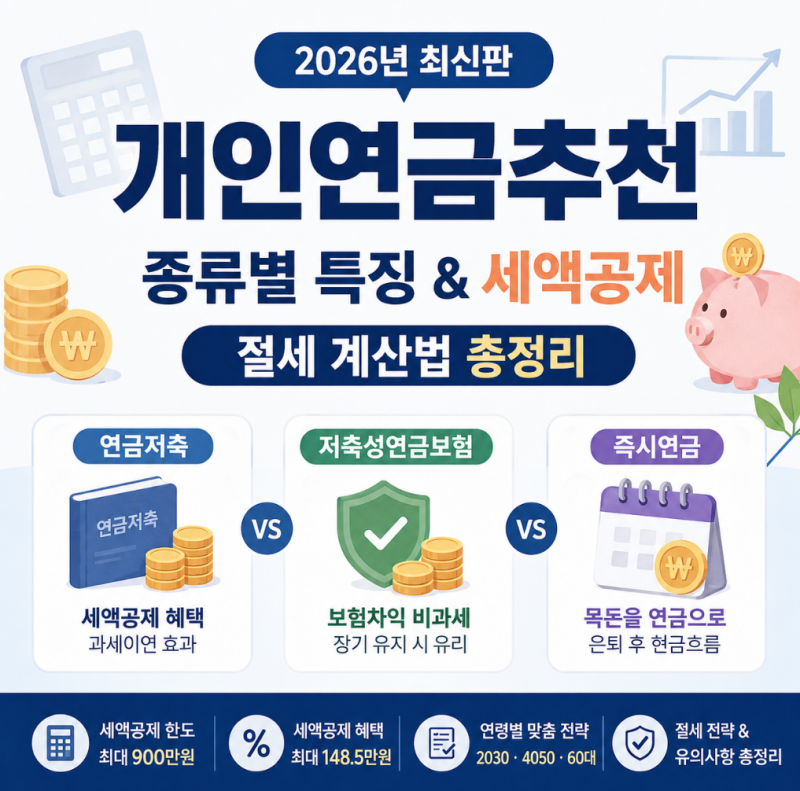
비과세 개인연금저축은 크게 연금보험과 연금저축(IRP 포함)으로 나뉘며, 각각 비과세와 세액공제라는 다른 방식으로 세제 혜택을 제공합니다.
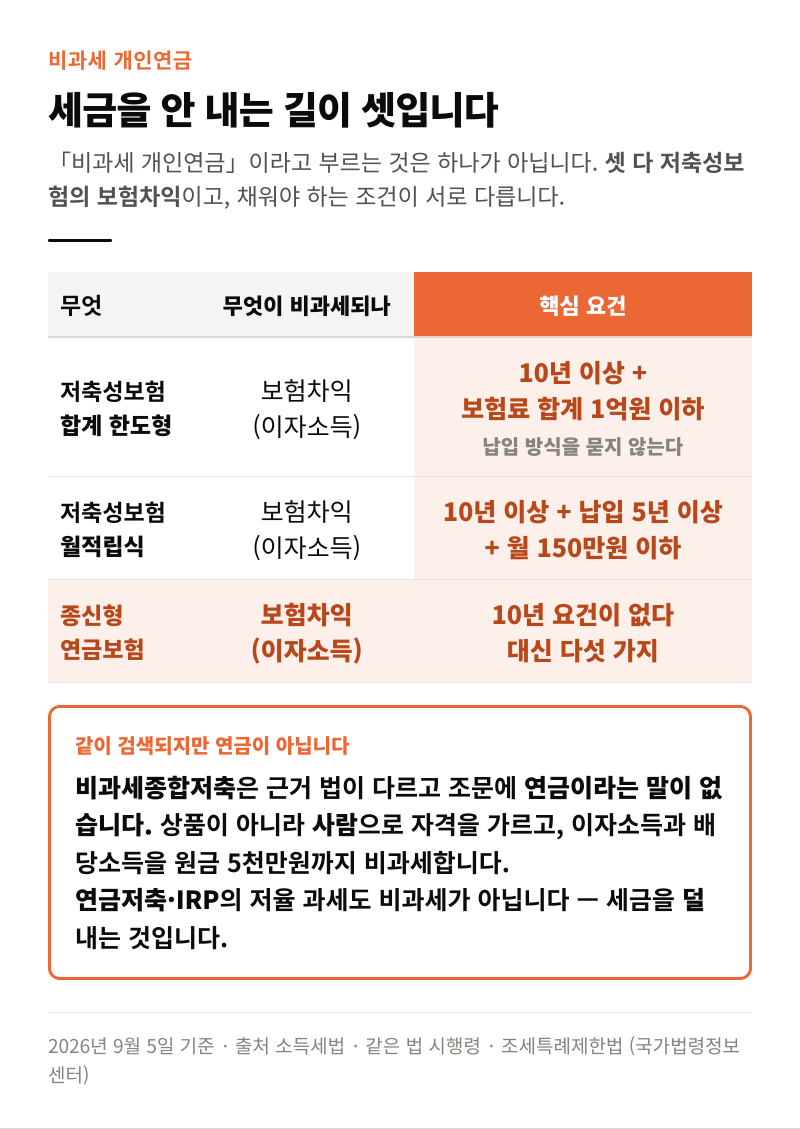
실제 블로그 후기들을 보면, 연금보험은 10년 이상 유지 시 보험차익에 대한 비과세 혜택이 매력적이지만, 월 납입 한도 및 계약 유형별 세부 조건을 반드시 확인해야 합니다.
반면 연금저축과 IRP는 납입 시점에 세액공제 혜택을 제공하며, 투자 자산 운용의 자유도가 높거나 공제 한도가 더 크다는 장점이 있습니다. 다만, 두 상품 모두 장기 유지를 전제로 하며, 중도 해지 시 세금 불이익이 발생할 수 있습니다.
블로거들은 비과세 개인연금을 선택할 때 상품명에 '저축'이 들어가는지, 그리고 '비과세'와 '세액공제'의 혜택 시점과 조건을 명확히 구분할 것을 강조합니다.
특히 연금보험의 비과세 조건은 10년 유지 외에도 납입 방식, 총 보험료 한도 등 복잡한 세부 요건이 많으므로 가입 전 전문가와 충분히 상담하는 것이 중요합니다. 자신의 투자 성향과 노후 계획에 맞춰 어떤 세제 혜택이 더 유리할지 꼼꼼히 따져보시기 바랍니다.