비갱신어린이보험은 자녀의 성장 과정에서 발생할 수 있는 다양한 위험에 대비하며, 성인이 된 후에도 안정적인 보장을 유지할 수 있도록 설계됩니다.
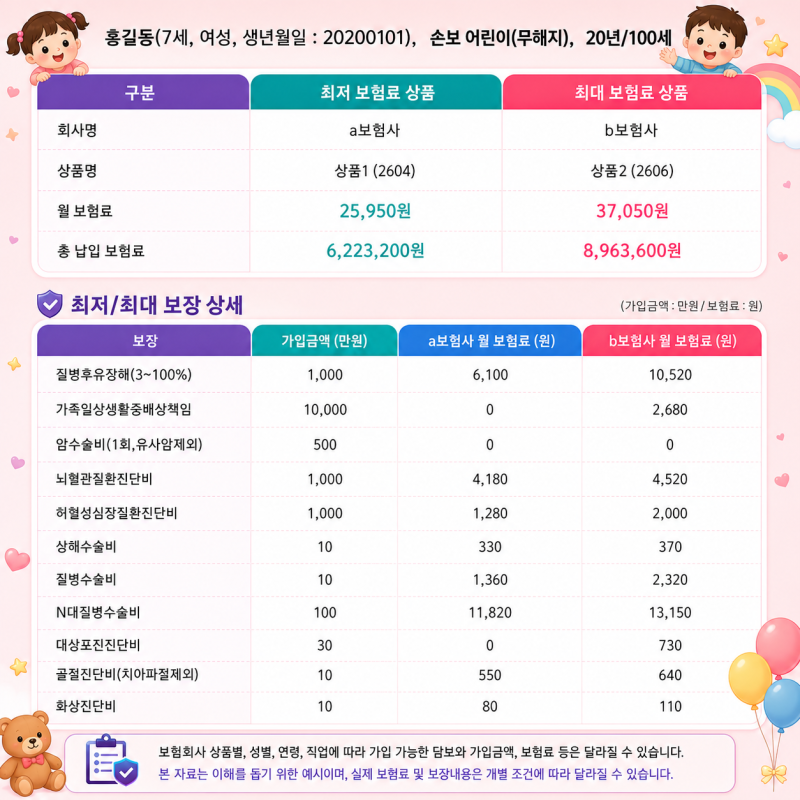
어린 나이에 가입할수록 보험료 부담이 적고, 20년 납입 후 100세까지 보장받는 구조는 장기적인 관점에서 부모의 경제적 부담을 덜어주는 효과가 있습니다. 이는 자녀가 성인이 되었을 때 별도의 종합보험을 다시 준비해야 하는 번거로움을 줄여줍니다.
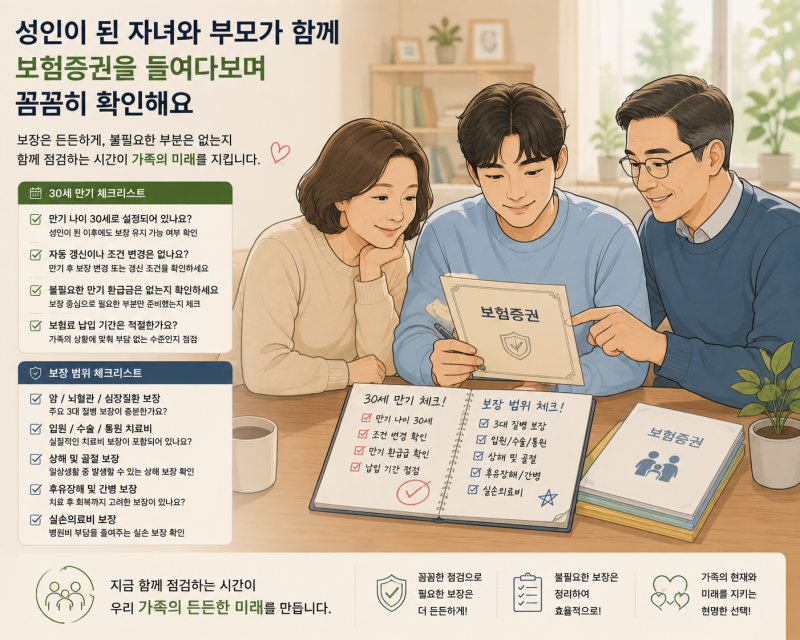
실제 가입 사례를 보면, 모든 담보가 비갱신형으로 오해하거나 만기를 100세로 착각하는 경우가 있어 계약 내용을 꼼꼼히 확인하는 것이 중요합니다.
비갱신어린이보험은 암, 뇌혈관, 허혈성 심장질환 등 주요 진단비와 수술비를 100세까지 보장하며, 어린 자녀에게 빈번한 수족구, 폐렴 등 생활 질병 보장까지 함께 구성할 수 있는 장점이 있습니다.
전문가들은 어린이보험 설계 시 납입에 부담 없는 적정 금액을 설정하고, 해지환급금 미지급형(무해지) 구조를 활용하여 보험료를 절감하는 방법을 권합니다.
불필요한 특약보다는 실손의료비의 공백을 메울 수 있는 핵심 보장에 집중하는 것이 현명하며, 영유아의 경우 월 6~8만원 선에서 중대 위험을 대비하는 것이 합리적입니다.