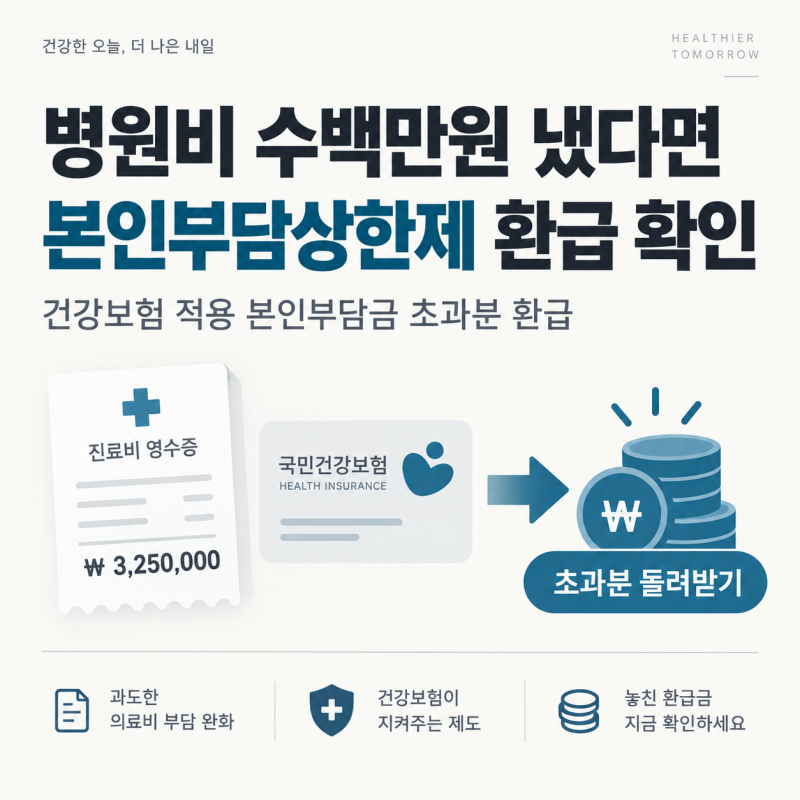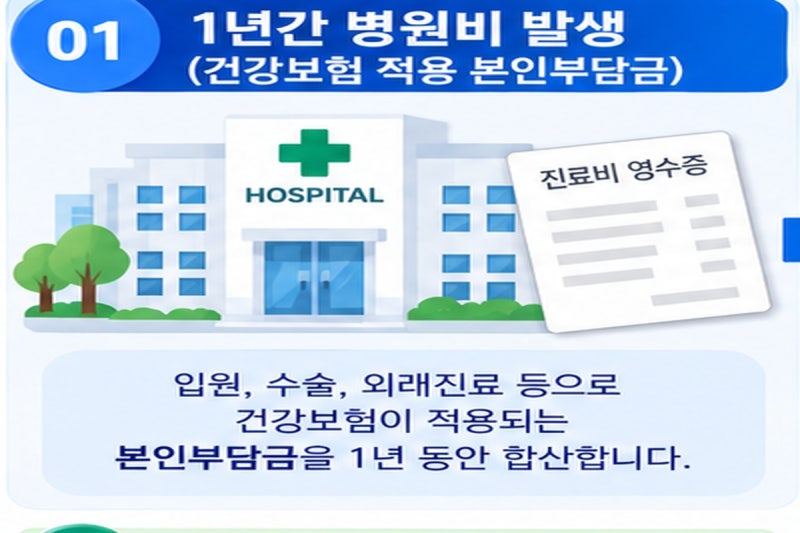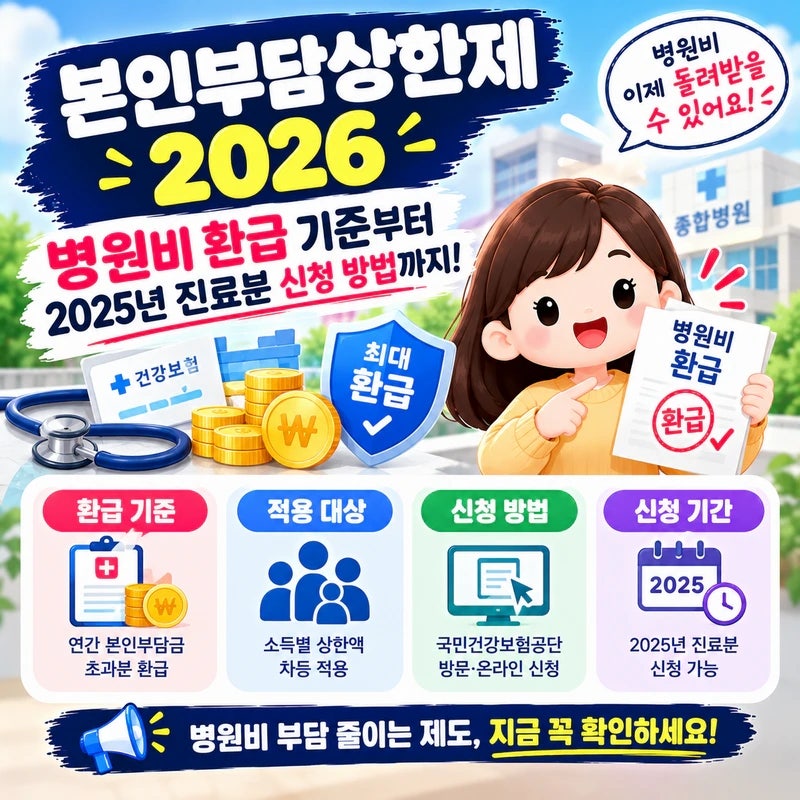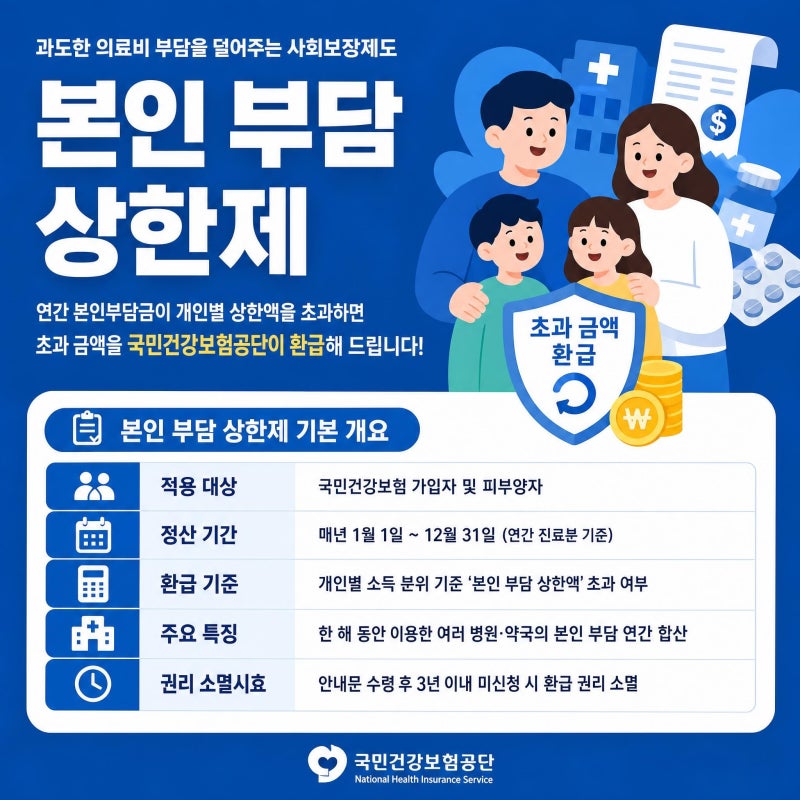
본인부담상한제 환급은 건강보험 가입자가 1년간 부담한 건강보험 적용 본인부담금이 소득 수준별 상한액을 초과할 경우, 그 초과분을 돌려주는 제도입니다. 고액 의료비 부담을 경감하는 중요한 사회보장 제도로, 매년 많은 국민이 혜택을 받습니다.
병원비 지출이 많은 경우 예상치 못한 환급금으로 가계에 큰 도움이 될 수 있습니다. 실제 사용자들은 병원비 총액이 아닌 건강보험 적용 본인부담금만을 기준으로 환급액이 산정됨을 강조합니다. 비급여 항목은 제외되며, 개인 소득 수준에 따라 상한액이 달라집니다.
'병원비를 많이 썼다고 무조건 환급받는 것은 아니다'라는 점을 명확히 이해해야 하며, 평균 환급액은 개인별 편차가 큽니다. 환급금은 전년도 진료분에 대해 다음 해 하반기에 지급되며, 공단 홈페이지나 앱에서 조회 및 신청할 수 있습니다.
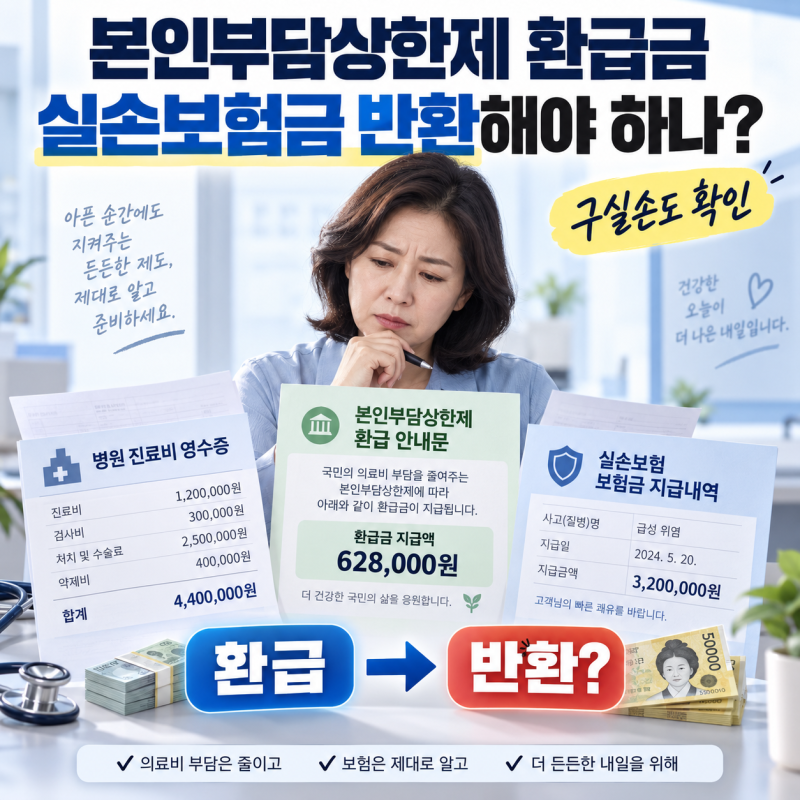
실손보험과의 관계를 정확히 파악하여 중복 수령이나 반환 문제가 없도록 주의해야 합니다. 자신의 소득 분위에 따른 정확한 상한액을 미리 확인하는 것이 중요합니다.
병원비 지출이 많은 경우 예상치 못한 환급금으로 가계에 큰 도움이 될 수 있습니다. 실제 사용자들은 병원비 총액이 아닌 건강보험 적용 본인부담금만을 기준으로 환급액이 산정됨을 강조합니다. 비급여 항목은 제외되며, 개인 소득 수준에 따라 상한액이 달라집니다.
'병원비를 많이 썼다고 무조건 환급받는 것은 아니다'라는 점을 명확히 이해해야 하며, 평균 환급액은 개인별 편차가 큽니다. 환급금은 전년도 진료분에 대해 다음 해 하반기에 지급되며, 공단 홈페이지나 앱에서 조회 및 신청할 수 있습니다.
실손보험과의 관계를 정확히 파악하여 중복 수령이나 반환 문제가 없도록 주의해야 합니다. 자신의 소득 분위에 따른 정확한 상한액을 미리 확인하는 것이 중요합니다.