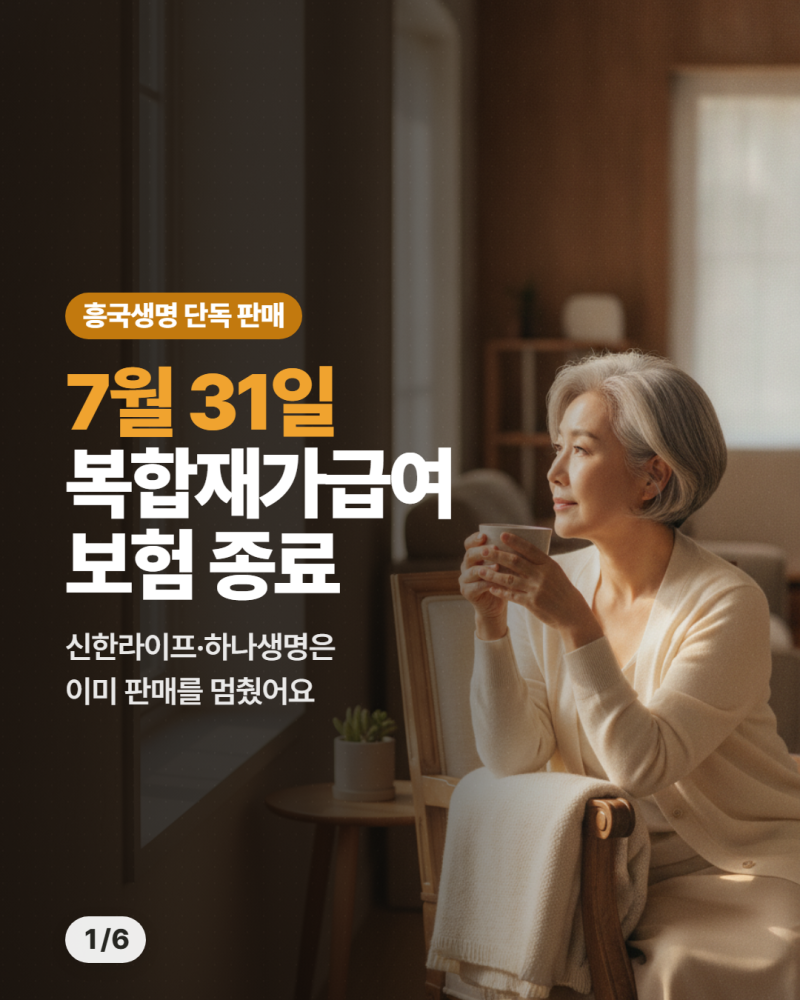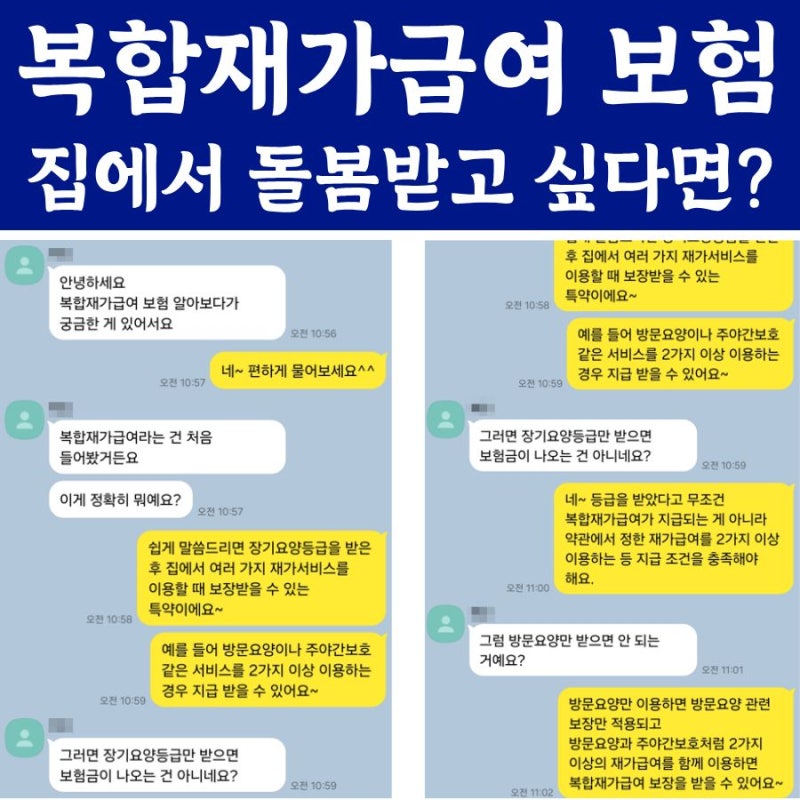


복합재가급여는 두 가지 이상의 재가 서비스를 함께 이용할 때 보장받는 특약으로, 일반 재가급여보다 보험료가 훨씬 저렴합니다. 신한라이프와 하나생명은 이미 판매를 중단했으며, 흥국생명도 7월 31일까지만 판매하여 사실상 사라질 예정입니다.
까다로워 보이는 조건에도 불구하고 통합재가급여 제도 확대로 보장받을 확률이 낮지 않아 소비자에게 유리한 상품으로 평가됩니다. 복합재가급여는 노인장기요양보험의 재가급여와 혼동하기 쉽지만, 보장 조건에서 명확한 차이를 보이는 특약입니다.
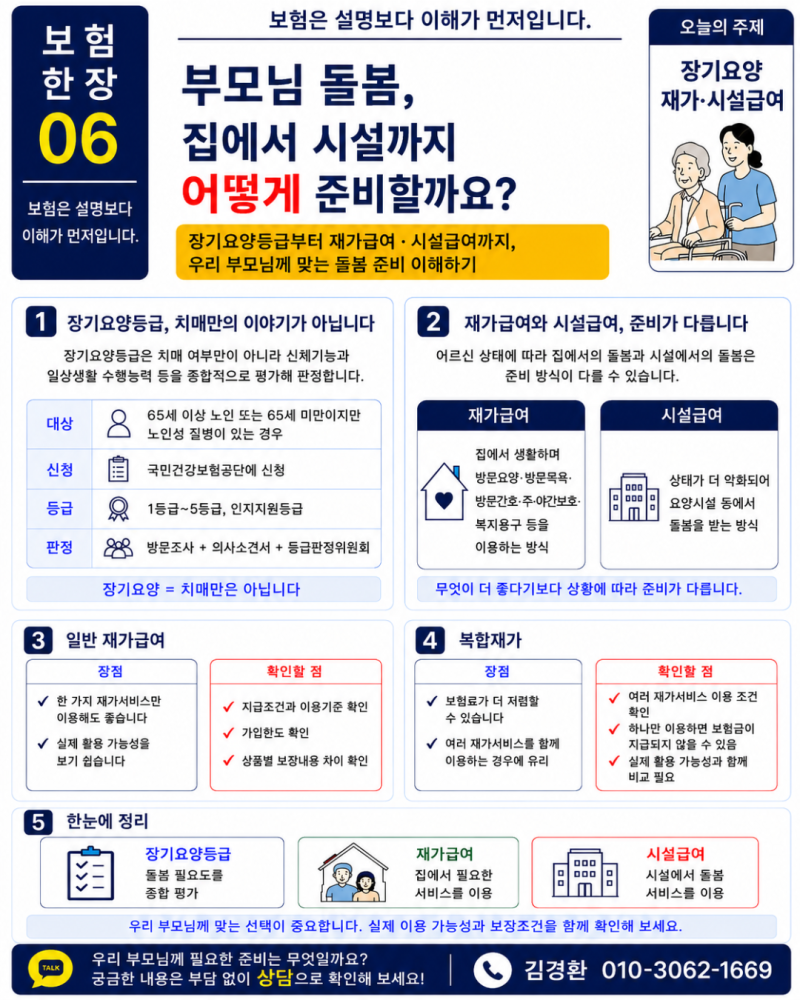
일반 재가급여가 한 가지 서비스 이용 시 보장되는 반면, 복합재가급여는 방문요양, 방문목욕 등 두 가지 이상의 재가 서비스를 함께 이용해야 보험금을 지급받을 수 있습니다.
현재 신한라이프와 하나생명은 이미 판매를 중단했으며, 흥국생명마저 7월 31일까지만 판매를 예고하여 사실상 시장에서 사라질 위기에 처해 있습니다.
겉보기에는 조건이 까다로워 보이지만, 정부의 통합재가급여 제도 확대 추세로 인해 두 가지 이상 서비스를 이용하는 경우가 늘고 있어 실제 보장받을 확률은 낮지 않습니다.
특히 60세 여성 기준 월 9만원 가량 저렴한 보험료를 보여, 소비자에게 매우 유리한 조건으로 평가받았습니다.
장기요양 1~5등급 판정 시 보험료 면제 혜택도 제공되어 노후 대비에 효과적인 선택지로 주목받았으나, 이러한 장점에도 불구하고 판매가 중단되는 배경에 관심이 쏠리고 있습니다.
이처럼 소비자에게 유리한 조건에도 불구하고 복합재가급여 상품이 시장에서 사라지는 것은 보험사의 손해율 관리와 관련이 있을 수 있다는 분석입니다.
따라서 흥국생명 판매 마감 전까지 가입을 고려하는 분들은 보장 조건과 보험료를 면밀히 비교하여 신중하게 결정하는 것이 중요합니다. 사라지기 전 마지막 기회를 활용하여 합리적인 노후 간병 플랜을 세우는 데 도움이 될 것입니다.
까다로워 보이는 조건에도 불구하고 통합재가급여 제도 확대로 보장받을 확률이 낮지 않아 소비자에게 유리한 상품으로 평가됩니다. 복합재가급여는 노인장기요양보험의 재가급여와 혼동하기 쉽지만, 보장 조건에서 명확한 차이를 보이는 특약입니다.
일반 재가급여가 한 가지 서비스 이용 시 보장되는 반면, 복합재가급여는 방문요양, 방문목욕 등 두 가지 이상의 재가 서비스를 함께 이용해야 보험금을 지급받을 수 있습니다.
현재 신한라이프와 하나생명은 이미 판매를 중단했으며, 흥국생명마저 7월 31일까지만 판매를 예고하여 사실상 시장에서 사라질 위기에 처해 있습니다.
겉보기에는 조건이 까다로워 보이지만, 정부의 통합재가급여 제도 확대 추세로 인해 두 가지 이상 서비스를 이용하는 경우가 늘고 있어 실제 보장받을 확률은 낮지 않습니다.
특히 60세 여성 기준 월 9만원 가량 저렴한 보험료를 보여, 소비자에게 매우 유리한 조건으로 평가받았습니다.
장기요양 1~5등급 판정 시 보험료 면제 혜택도 제공되어 노후 대비에 효과적인 선택지로 주목받았으나, 이러한 장점에도 불구하고 판매가 중단되는 배경에 관심이 쏠리고 있습니다.
이처럼 소비자에게 유리한 조건에도 불구하고 복합재가급여 상품이 시장에서 사라지는 것은 보험사의 손해율 관리와 관련이 있을 수 있다는 분석입니다.
따라서 흥국생명 판매 마감 전까지 가입을 고려하는 분들은 보장 조건과 보험료를 면밀히 비교하여 신중하게 결정하는 것이 중요합니다. 사라지기 전 마지막 기회를 활용하여 합리적인 노후 간병 플랜을 세우는 데 도움이 될 것입니다.