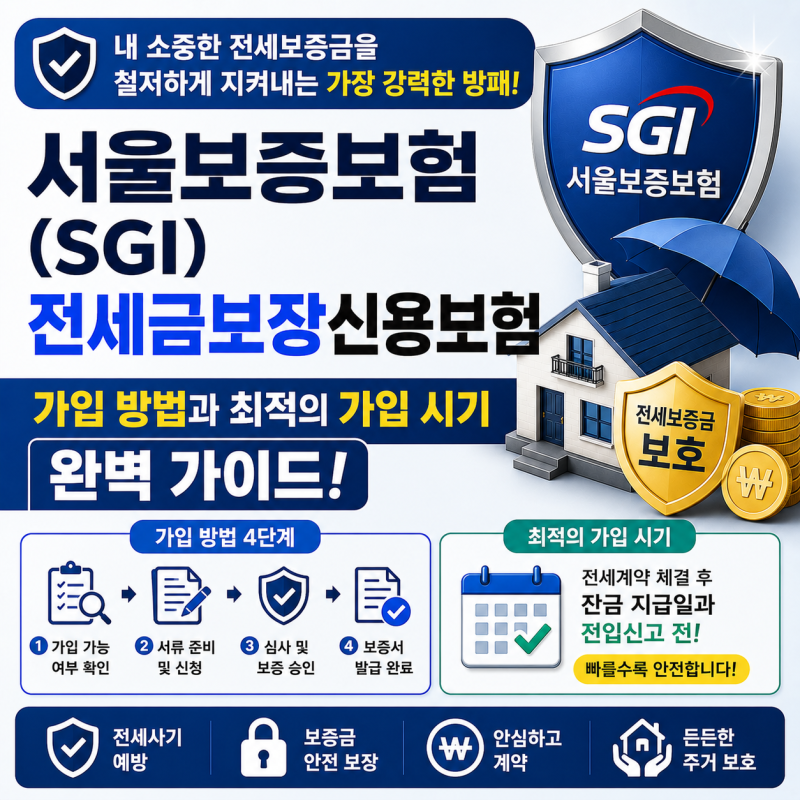
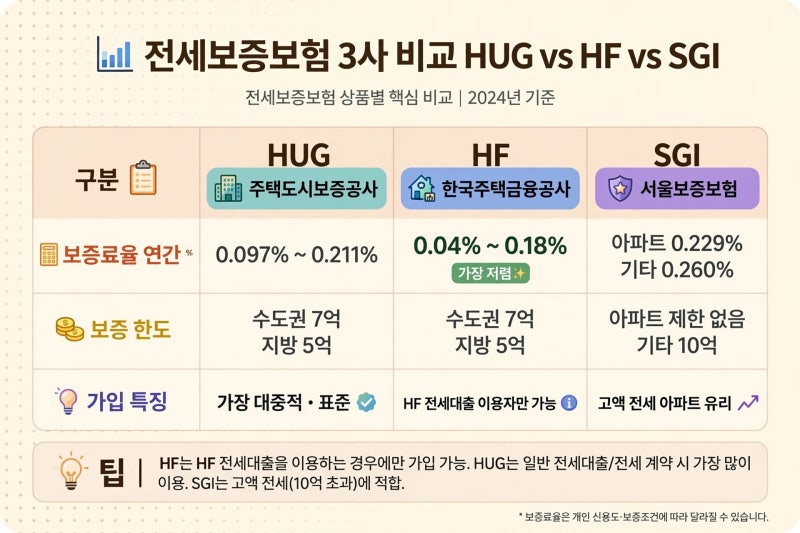
SGI 서울보증보험은 HUG, HF와 함께 전세보증보험 3사 중 하나로, 민간 보험 성격을 띠며 보증료율이 가장 높은 편입니다. 하지만 고액 전세 아파트에 유리하며, SH 장기안심주택의 입주자 부담분 보증금에 대한 가입은 직접 SGI에 문의해야 합니다.
SGI는 매물 공시지가의 117%를 기준으로 전세보증금과 선순위 임차보증금, 근저당을 포함하여 가입 가능 여부를 심사합니다. 전세 시장의 불안정성이 커지면서 전세보증보험은 임차인의 필수적인 안전장치로 자리 잡았습니다.
특히 SGI 서울보증보험은 주택도시보증공사(HUG)와 한국주택금융공사(HF)와 더불어 전세보증보험 시장의 주요 축을 담당하고 있습니다. SGI는 민간 보험사의 성격을 띠며, 다른 기관에 비해 보증료율이 다소 높은 편입니다.
예를 들어, 2억 원짜리 아파트의 전세보증보험료가 HF에서는 16만 원 수준인 반면, SGI에서는 91만 원까지 차이가 날 수 있어 가입 전 꼼꼼한 비교가 필수적입니다. SGI 서울보증보험은 높은 보증료에도 불구하고 고액 전세 아파트에 유리하다는 특징을 가집니다.
수도권 7억, 지방 5억 원의 보증 한도를 가진 HUG와 달리, SGI는 아파트의 경우 보증 한도에 제한이 없어 고가 전세 주택 임차인에게 매력적인 선택지가 될 수 있습니다.
또한, SH 장기안심주택과 같은 특정 유형의 주택에서는 SH 지원금을 제외한 입주자 부담분에 대한 보증보험 가입을 SGI에 직접 문의해야 하는 경우도 있습니다.
SGI는 가입 심사 시 매물 공시지가의 117%를 기준으로 전세보증금, 선순위 임차보증금, 근저당 등을 종합적으로 고려하여 가입 가능 여부를 판단합니다.
따라서 SGI 서울보증보험 가입을 고려한다면, 단순히 보험료율만을 볼 것이 아니라 자신의 전세 계약 조건과 주택 유형, 보증금 규모 등을 종합적으로 고려해야 합니다.
특히, 전입신고와 확정일자 확보는 물론, 계약 체결 전 SGI에 직접 문의하여 해당 매물의 가입 가능 여부를 사전에 확인하는 것이 중요합니다. 다양한 기관의 상품을 비교하고 자신의 상황에 가장 적합한 전세보증보험을 선택하여 소중한 전세금을 안전하게 지키시길 바랍니다.
SGI는 매물 공시지가의 117%를 기준으로 전세보증금과 선순위 임차보증금, 근저당을 포함하여 가입 가능 여부를 심사합니다. 전세 시장의 불안정성이 커지면서 전세보증보험은 임차인의 필수적인 안전장치로 자리 잡았습니다.
특히 SGI 서울보증보험은 주택도시보증공사(HUG)와 한국주택금융공사(HF)와 더불어 전세보증보험 시장의 주요 축을 담당하고 있습니다. SGI는 민간 보험사의 성격을 띠며, 다른 기관에 비해 보증료율이 다소 높은 편입니다.
예를 들어, 2억 원짜리 아파트의 전세보증보험료가 HF에서는 16만 원 수준인 반면, SGI에서는 91만 원까지 차이가 날 수 있어 가입 전 꼼꼼한 비교가 필수적입니다. SGI 서울보증보험은 높은 보증료에도 불구하고 고액 전세 아파트에 유리하다는 특징을 가집니다.
수도권 7억, 지방 5억 원의 보증 한도를 가진 HUG와 달리, SGI는 아파트의 경우 보증 한도에 제한이 없어 고가 전세 주택 임차인에게 매력적인 선택지가 될 수 있습니다.
또한, SH 장기안심주택과 같은 특정 유형의 주택에서는 SH 지원금을 제외한 입주자 부담분에 대한 보증보험 가입을 SGI에 직접 문의해야 하는 경우도 있습니다.
SGI는 가입 심사 시 매물 공시지가의 117%를 기준으로 전세보증금, 선순위 임차보증금, 근저당 등을 종합적으로 고려하여 가입 가능 여부를 판단합니다.
따라서 SGI 서울보증보험 가입을 고려한다면, 단순히 보험료율만을 볼 것이 아니라 자신의 전세 계약 조건과 주택 유형, 보증금 규모 등을 종합적으로 고려해야 합니다.
특히, 전입신고와 확정일자 확보는 물론, 계약 체결 전 SGI에 직접 문의하여 해당 매물의 가입 가능 여부를 사전에 확인하는 것이 중요합니다. 다양한 기관의 상품을 비교하고 자신의 상황에 가장 적합한 전세보증보험을 선택하여 소중한 전세금을 안전하게 지키시길 바랍니다.