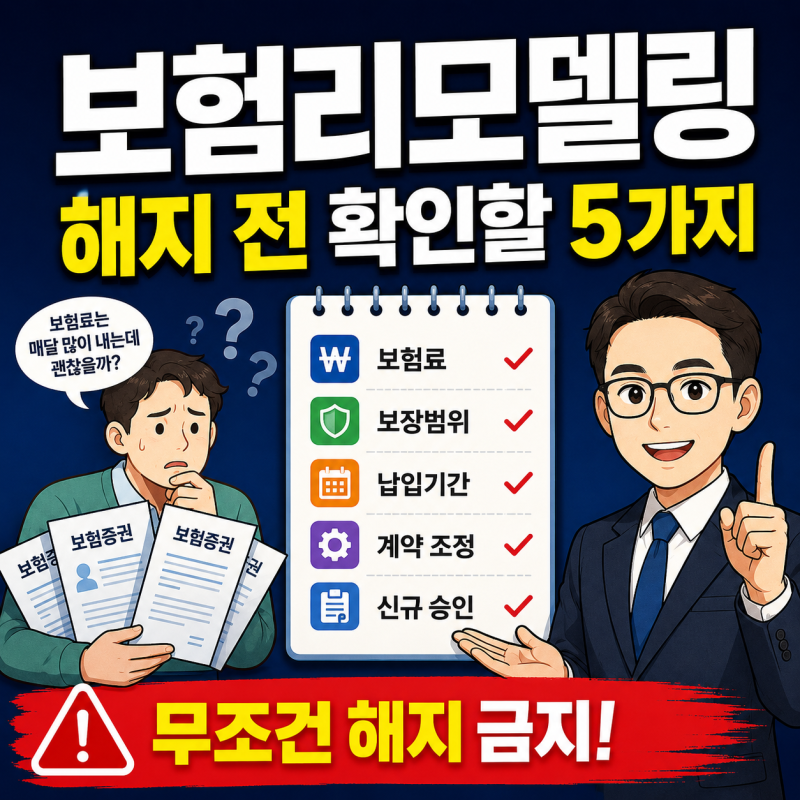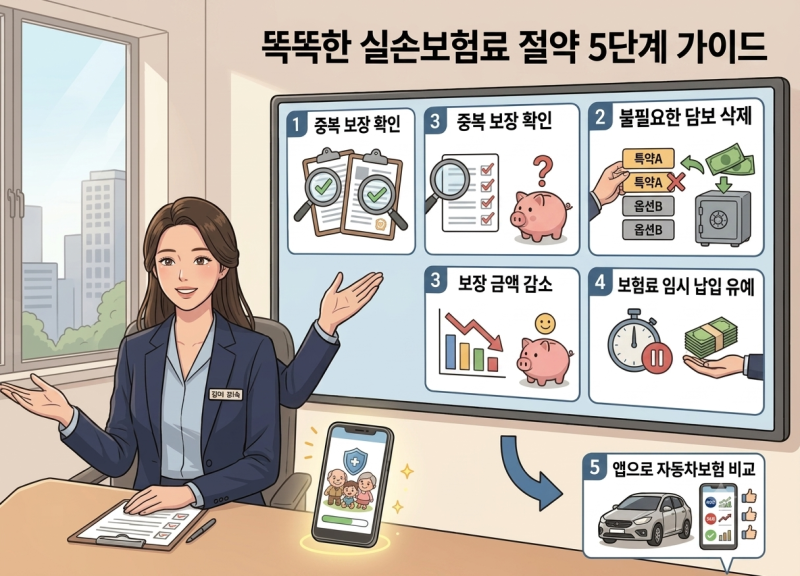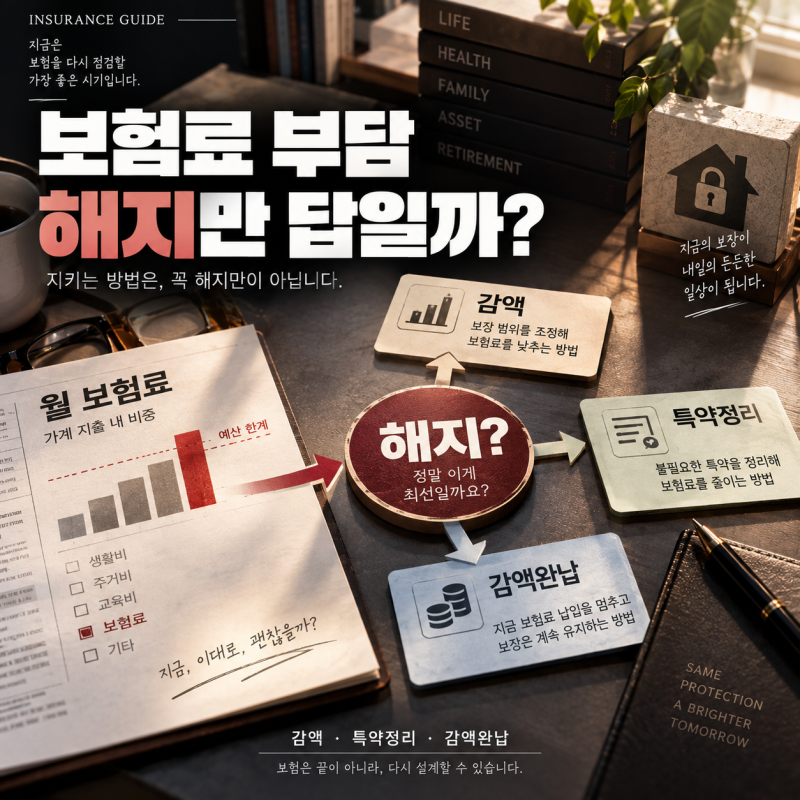

보험료 부담으로 인해 보험 계약 해지를 고민하는 경우가 많습니다. 이때 무조건 해지하기보다는 보험 특약 삭제 방법, 보장금액 감액, 감액완납 등 다양한 대안을 고려할 수 있습니다.
특히 오래된 보험은 현재 판매되는 상품과 보장 조건이 다를 수 있어 신중한 접근이 필요합니다. 건강 상태 변화로 재가입이 어려울 수도 있기 때문입니다.
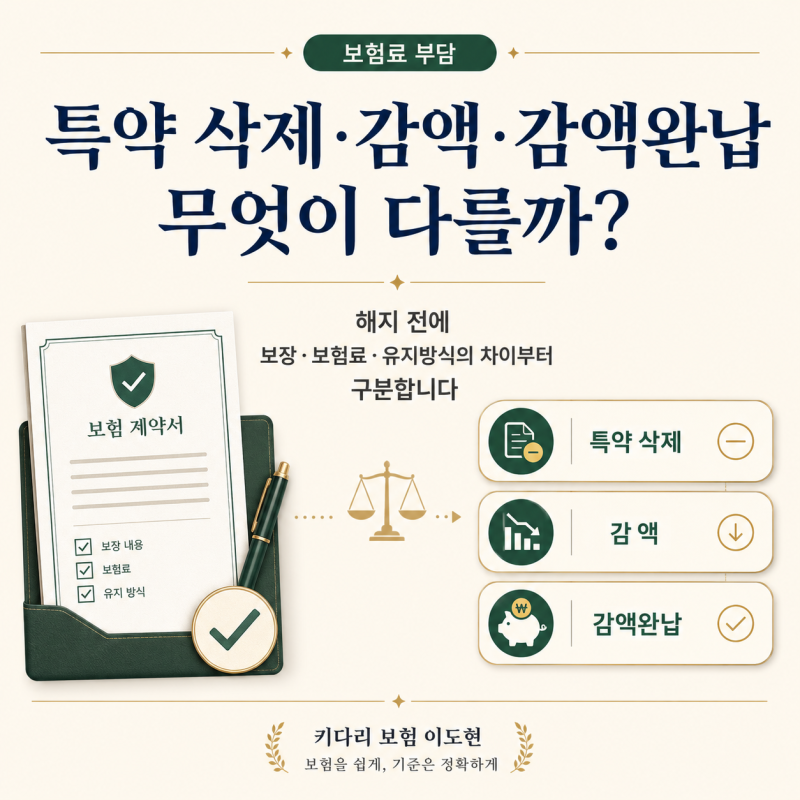
실제 블로그에서는 특약 삭제가 특정 특약의 보장을 종료하는 방식이며, 감액은 보험가입금액 일부를 줄이는 계약 변경임을 강조합니다. 감액완납은 약관상 가능한 경우에 한해 보험료 납입을 중단하는 구조입니다.
단순히 보험료 감소액만 볼 것이 아니라, 사라지는 보장과 남는 계약 구조, 보험기간, 환급금 등을 종합적으로 비교해야 한다고 조언합니다.
보험료 조정을 고려할 때는 보험회사로부터 변경 전후 비교 자료를 받아 보험료, 보장금액, 보험기간, 환급금 등을 같은 기준으로 확인하는 것이 중요합니다.
특히 삭제하거나 줄인 특약이나 가입금액은 다시 되돌리기 어렵거나 재가입 시 조건이 달라질 수 있으므로, 신중한 검토와 전문가의 도움을 받는 것이 현명한 선택입니다.