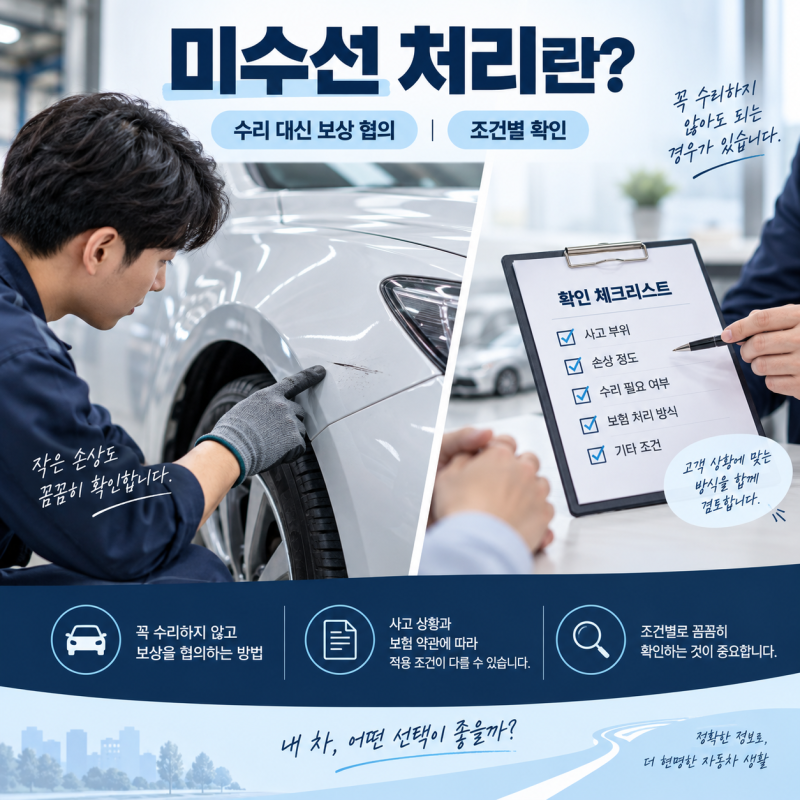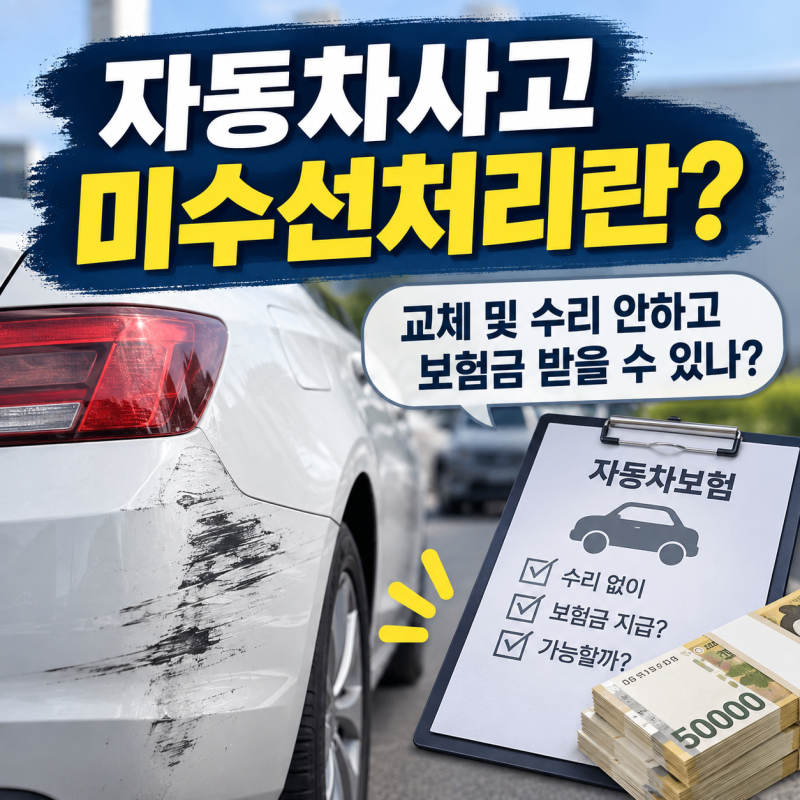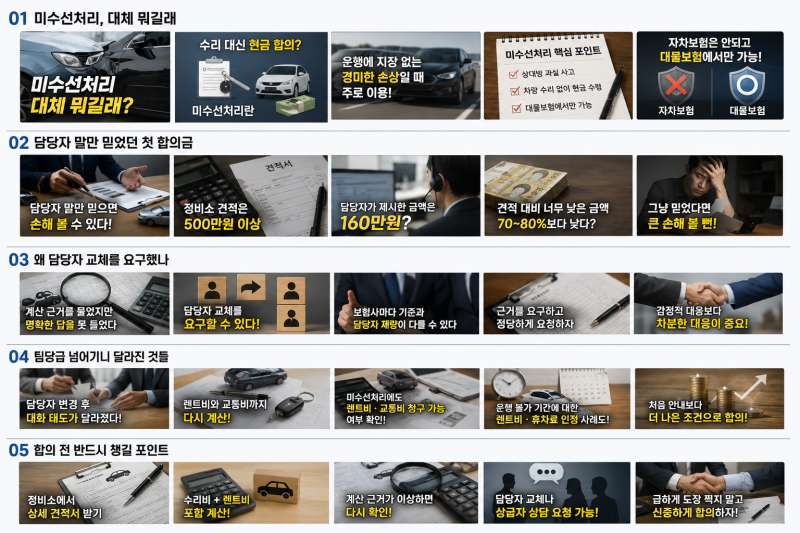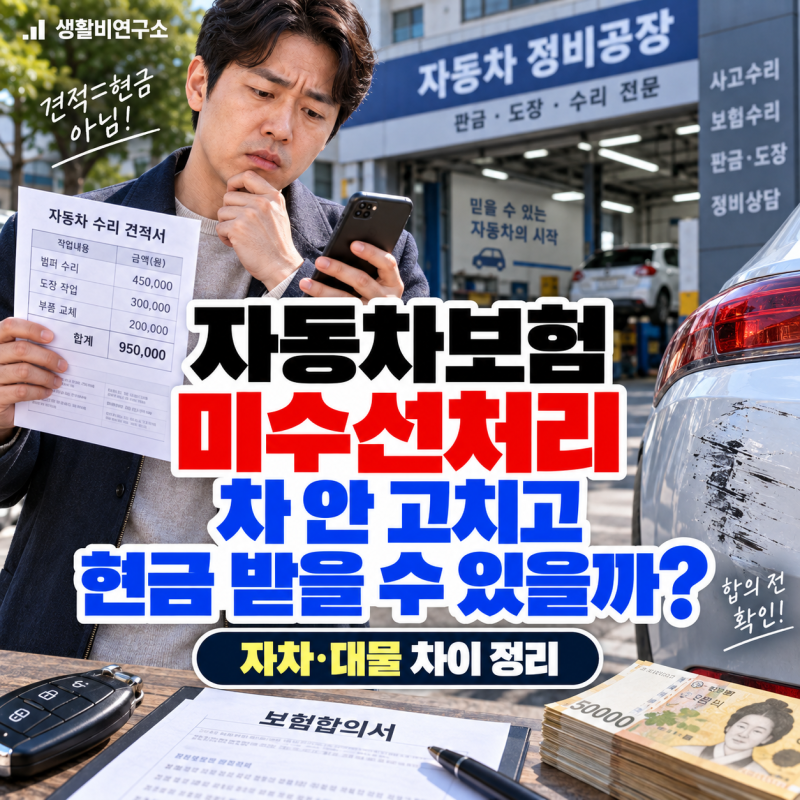
보험 미수선처리는 사고로 손상된 차량을 실제 수리하지 않고, 수리비 상당액을 현금으로 보상받는 방식입니다. 경미한 접촉사고나 수리할 시간적 여유가 없을 때 많이 고려되지만, 많은 운전자가 수리비 전액을 현금으로 받을 수 있다고 오해하는 경우가 많습니다.
이는 사고 유형과 보험사 심사 기준에 따라 지급액이 달라질 수 있기 때문입니다. 실제 미수선처리 시 보험사는 정비업체 견적과 달리 국토교통부 공표 기준 등을 반영하여 적정 수리비를 산정합니다.
특히 상대방 과실 대물배상과 달리, 본인 과실 자기차량손해는 실제 수리를 원칙으로 하여 현금 지급이 제한될 수 있습니다. 전손처리처럼 차량 소유권을 넘기는 방식이 아니므로, 지급액은 협의에 따라 달라집니다.
따라서 미수선처리를 고려한다면 합의 전 손상 부위와 수리 범위에 대한 상세 견적을 서면으로 확인하는 것이 중요합니다. 보험사와의 협의 내용을 문서로 남겨두고, 수리하지 않아도 보험금 지급 기록으로 인해 사고 이력이 남을 수 있다는 점을 인지해야 합니다.
현금 지급 여부와 금액은 보험사와 충분한 논의를 통해 결정해야 합니다.
이는 사고 유형과 보험사 심사 기준에 따라 지급액이 달라질 수 있기 때문입니다. 실제 미수선처리 시 보험사는 정비업체 견적과 달리 국토교통부 공표 기준 등을 반영하여 적정 수리비를 산정합니다.
특히 상대방 과실 대물배상과 달리, 본인 과실 자기차량손해는 실제 수리를 원칙으로 하여 현금 지급이 제한될 수 있습니다. 전손처리처럼 차량 소유권을 넘기는 방식이 아니므로, 지급액은 협의에 따라 달라집니다.
따라서 미수선처리를 고려한다면 합의 전 손상 부위와 수리 범위에 대한 상세 견적을 서면으로 확인하는 것이 중요합니다. 보험사와의 협의 내용을 문서로 남겨두고, 수리하지 않아도 보험금 지급 기록으로 인해 사고 이력이 남을 수 있다는 점을 인지해야 합니다.
현금 지급 여부와 금액은 보험사와 충분한 논의를 통해 결정해야 합니다.