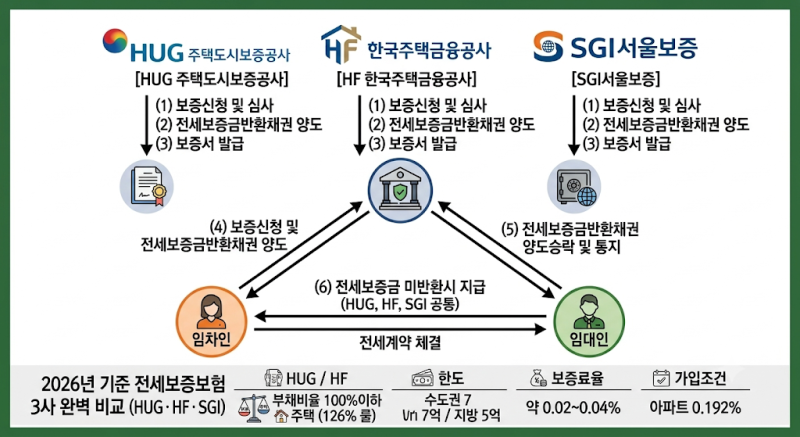
전세보증보험은 임대차 계약 만기 시 임대인이 보증금을 반환하지 못할 경우 보증기관이 대신 지급하는 제도로, 최근 역전세난과 깡통전세 우려 속에서 임차인의 소중한 자산을 지키는 핵심 안전장치로 주목받고 있습니다.
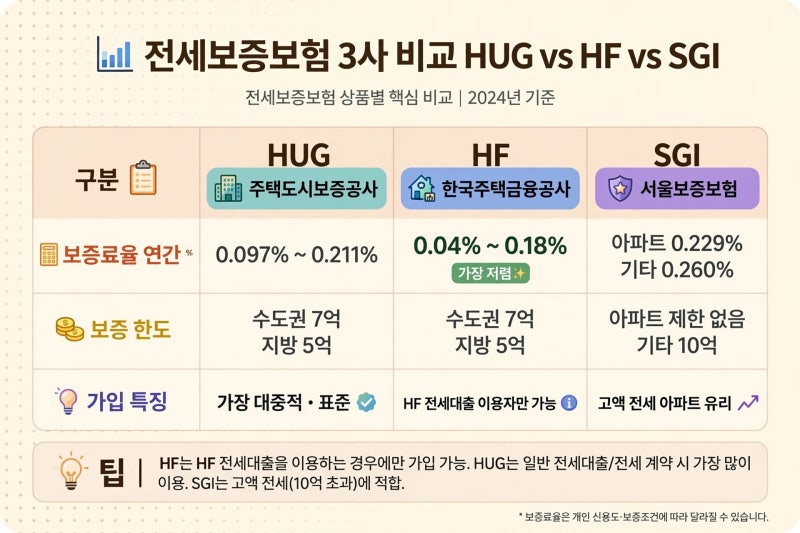
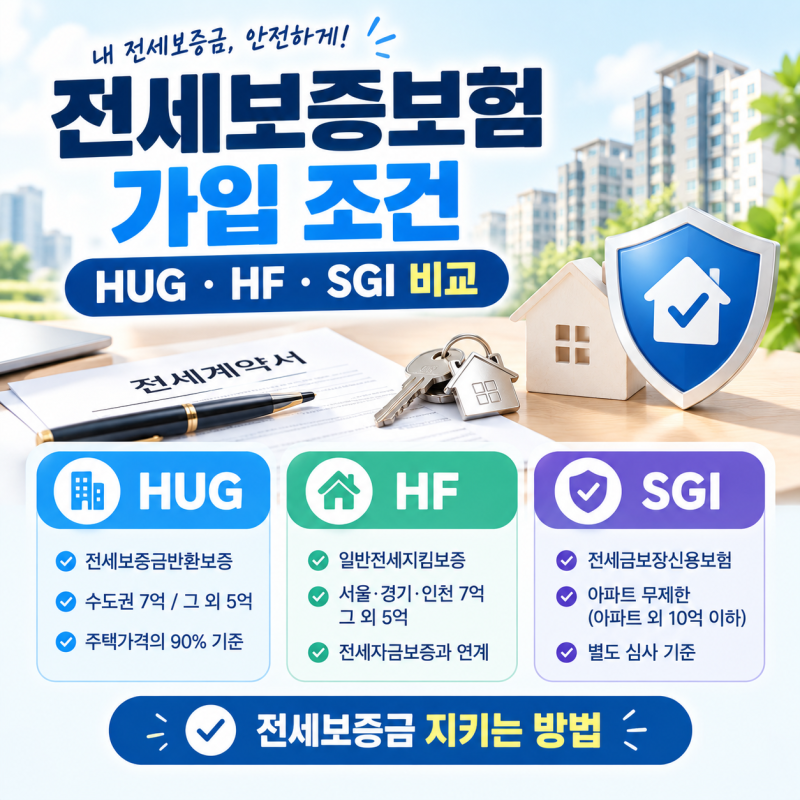
한국주택금융공사(HF)는 주택도시보증공사(HUG), SGI서울보증과 함께 주요 보증기관 중 하나로, 전세자금 대출과 연계하여 임차인의 보증금 보호를 돕고 있습니다.
실제 사용자들은 HF 보증보험이 다른 기관 대비 매우 저렴한 보증료율을 제공한다는 점을 가장 큰 장점으로 꼽습니다. 하지만 HF 전세자금 대출보증을 이용 중이거나 신규로 실행하는 임차인에게 주로 해당하며, 대출 연계 시 가장 유리한 조건을 얻을 수 있습니다.
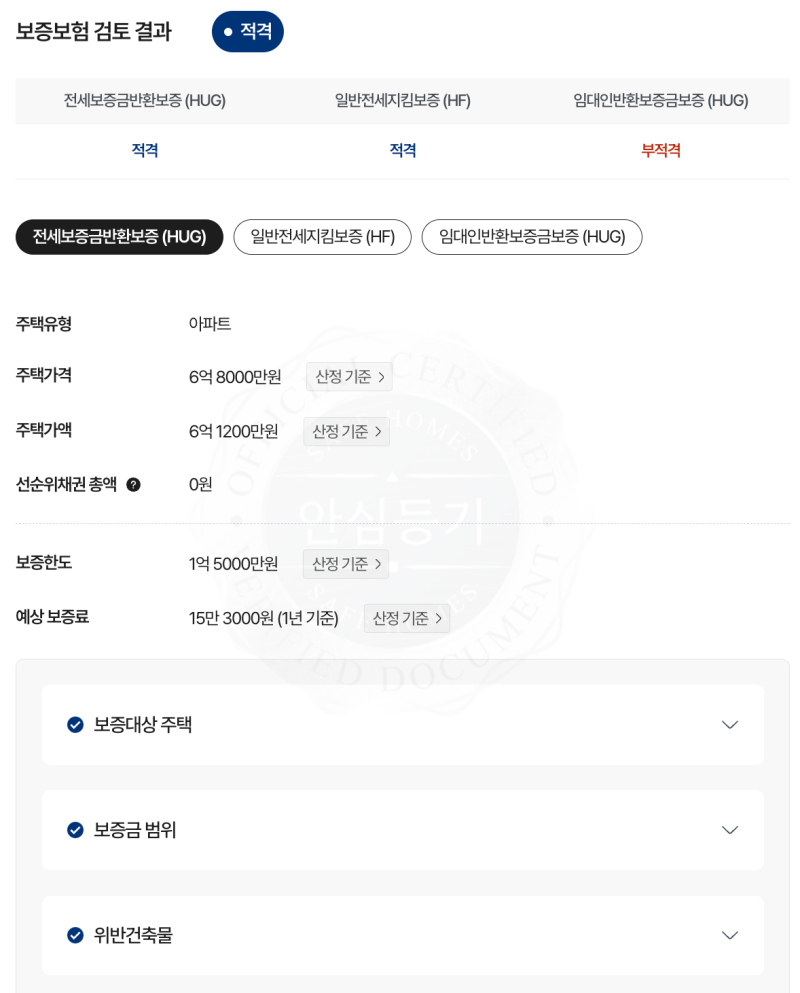
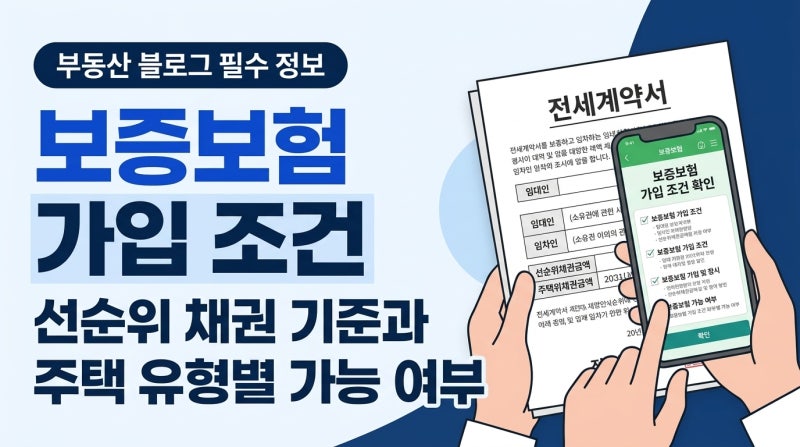
모든 주택과 계약이 가입 가능한 것은 아니므로, 부채비율 및 선순위 채권 기준 등 엄격한 심사 조건을 충족해야 합니다. 블로거들은 전세보증보험 가입 시기를 놓치지 않는 것이 중요하다고 강조합니다.
신규 계약의 경우 잔금 지급일과 전입신고일 중 늦은 날로부터 계약 기간의 2분의 1이 지나기 전까지 신청해야 하며, 갱신 계약도 마찬가지입니다.
특히 HF 보증보험은 전세자금 대출 상담 시 함께 신청하는 것이 비용 면에서 가장 유리하므로, 대출 계획이 있다면 이 점을 반드시 확인해야 합니다.
한국주택금융공사(HF)는 주택도시보증공사(HUG), SGI서울보증과 함께 주요 보증기관 중 하나로, 전세자금 대출과 연계하여 임차인의 보증금 보호를 돕고 있습니다.
실제 사용자들은 HF 보증보험이 다른 기관 대비 매우 저렴한 보증료율을 제공한다는 점을 가장 큰 장점으로 꼽습니다. 하지만 HF 전세자금 대출보증을 이용 중이거나 신규로 실행하는 임차인에게 주로 해당하며, 대출 연계 시 가장 유리한 조건을 얻을 수 있습니다.
모든 주택과 계약이 가입 가능한 것은 아니므로, 부채비율 및 선순위 채권 기준 등 엄격한 심사 조건을 충족해야 합니다. 블로거들은 전세보증보험 가입 시기를 놓치지 않는 것이 중요하다고 강조합니다.
신규 계약의 경우 잔금 지급일과 전입신고일 중 늦은 날로부터 계약 기간의 2분의 1이 지나기 전까지 신청해야 하며, 갱신 계약도 마찬가지입니다.
특히 HF 보증보험은 전세자금 대출 상담 시 함께 신청하는 것이 비용 면에서 가장 유리하므로, 대출 계획이 있다면 이 점을 반드시 확인해야 합니다.